年金是什么:美国华人理解年金概念与适用场景
把即时与递延、固定与指数挂钩分开理解,再用家庭收入缺口核对领取方式、流动性与合同保证,避免把按月到账当成同一种产品。

加入于 2026-09-24
把即时与递延、固定与指数挂钩分开理解,再用家庭收入缺口核对领取方式、流动性与合同保证,避免把按月到账当成同一种产品。
分清每张195美元的Additional与无附属卡年费Companion:本人旅行资格、按账户共用的酒店抵扣,以及主卡人的消费责任。
信用卡APR与含相关费用的贷款APR先分开读;用每日计息与12期、24期贷款算例,说明月供、APR和总借款成本为何不能互相代替。
每月扣款不等于逐月承诺。用同一停止时间比较月订阅、年约月付和一年预付,再区分购买前总成本与已经订阅后的剩余支出。
用同一笔1320美元住宿费比较按户、人晚、预留房晚和混合分摊;把内部约定、平台付款与取消后留下的成本分开核对。
十年部件保修不等于十年整机免费修,三年计划也可能与原保修重叠。用虚构维修算例看清计划费、免赔额和支付上限,再核维修流程与新增范围。
50美元起的宽带不一定长期便宜。分清促销、合同与价格承诺,用虚构12、16、24个月算例对齐设备、开通费用和使用期限,再读速度与数据额度。
机器价少40美元,已确认税前项目却可能多46美元。用虚构报价把配送、安装、配件、旧机移走和待确认项分开,不把小计当总价。
总用电多25%,平均每天可能完全没变。用两张虚构账单复算天数、千瓦时、基础费和分时电价,找出还需要核对的差异。
把账单金额、付款设置和实际交易分开核对,用虚构算例说明月付、年费、待退款与内部预留怎样记录,避免重复计算。
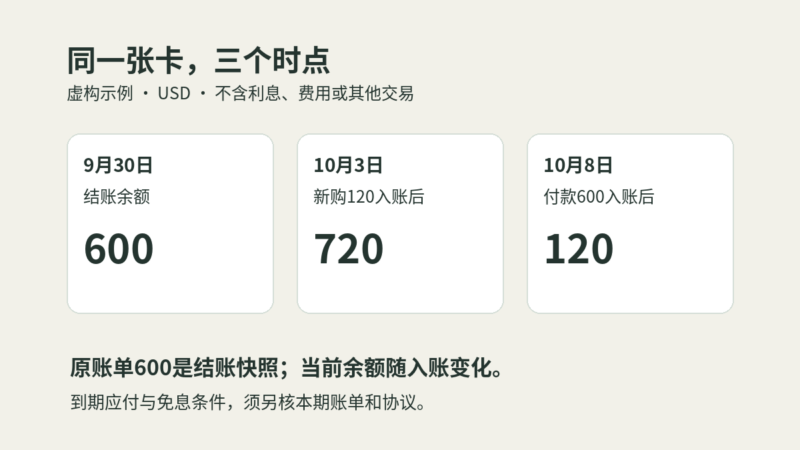
先分清账单余额、当前余额和最低还款额,再核购买宽限期、尾随利息及调息通知的适用范围;用虚构时间线避免把历史账单和实时余额混算。
用工资与匹配算例看懂401(k),区分员工限额、雇主缴款、归属与税前/Roth处理,补齐2026年规则及适用条件。