两个方案都写APR,一个18%,一个15%,是不是选15%就一定少付钱?还不能这样下结论。先要知道它是哪类借款、借多久、实际拿到多少、何时还款,以及另外有哪些费用。
APR是Annual Percentage Rate,中文常译年化百分率。它把借款成本放到年度口径表达,但不是一张最终账单。尤其要先区分信用卡费率表中的计息APR,与分期贷款中包含相关融资费用的APR。
信用卡和贷款:先分清这个百分比包含什么
CFPB说明,信用卡利率通常按年率表示,也就是APR。消费、取现和余额转移可能适用不同APR,优惠期结束后也可能换另一费率。年费、余额转移费等还要查看费用栏,不能把卡面上一个APR当成使用这张卡的全部成本。信用卡APR解释、利率与费用分开读
贷款的名义利率,主要说明按什么利率计算借款利息;APR还反映发放费等计入融资成本的相关费用。因此,一笔标称10%利率的贷款,APR可能高于10%。比较时要拿APR对APR,不能拿一家的名义利率去比另一家的APR。实际包含哪些项目,仍应看贷款披露,而不是把任何支出都自行塞进APR。CFPB贷款利率与APR
信用卡算例:18.25%不是每个月收18.25%
设一张虚构信用卡对这笔余额的APR为18.25%,采用365天口径,每天把利息加入余额。期初欠款1,000美元,连续30天没有新消费、付款或费用,这笔余额也不享有免息期。
示例日利率是18.25%÷365=0.05%。第一天利息为0.50美元,加入余额后,第二天便在1,000.50美元上计息。按这种每日复利方式计算,30天利息约为15.11美元,期末约欠1,015.11美元。计算过程保留小数,只在最后展示到分;不是对任何实际账单的报价。
如果只用1,000×18.25%÷365×30,会得到15美元,那是未计复利的简化结果。实际发卡行可能用360天或365天、不同余额方法及舍入规则;账期也不一定恰好30天。日息应按自己的协议核对,不能统一拿APR除以12就当本月账单利息。CFPB日利率说明
免息期同样会改变结果。符合购买交易免息条件、并按时全额还清的人,可能不发生这笔购买利息;余额转移或取现不能自动套用同样条件。CFPB还明确,0%余额转移优惠仍可能收转移费,所以“零利率”也不能直接读成“零费用”。计息与免息条件、0%转移费说明
分期算例:同样10%利率,加一笔费用会怎样
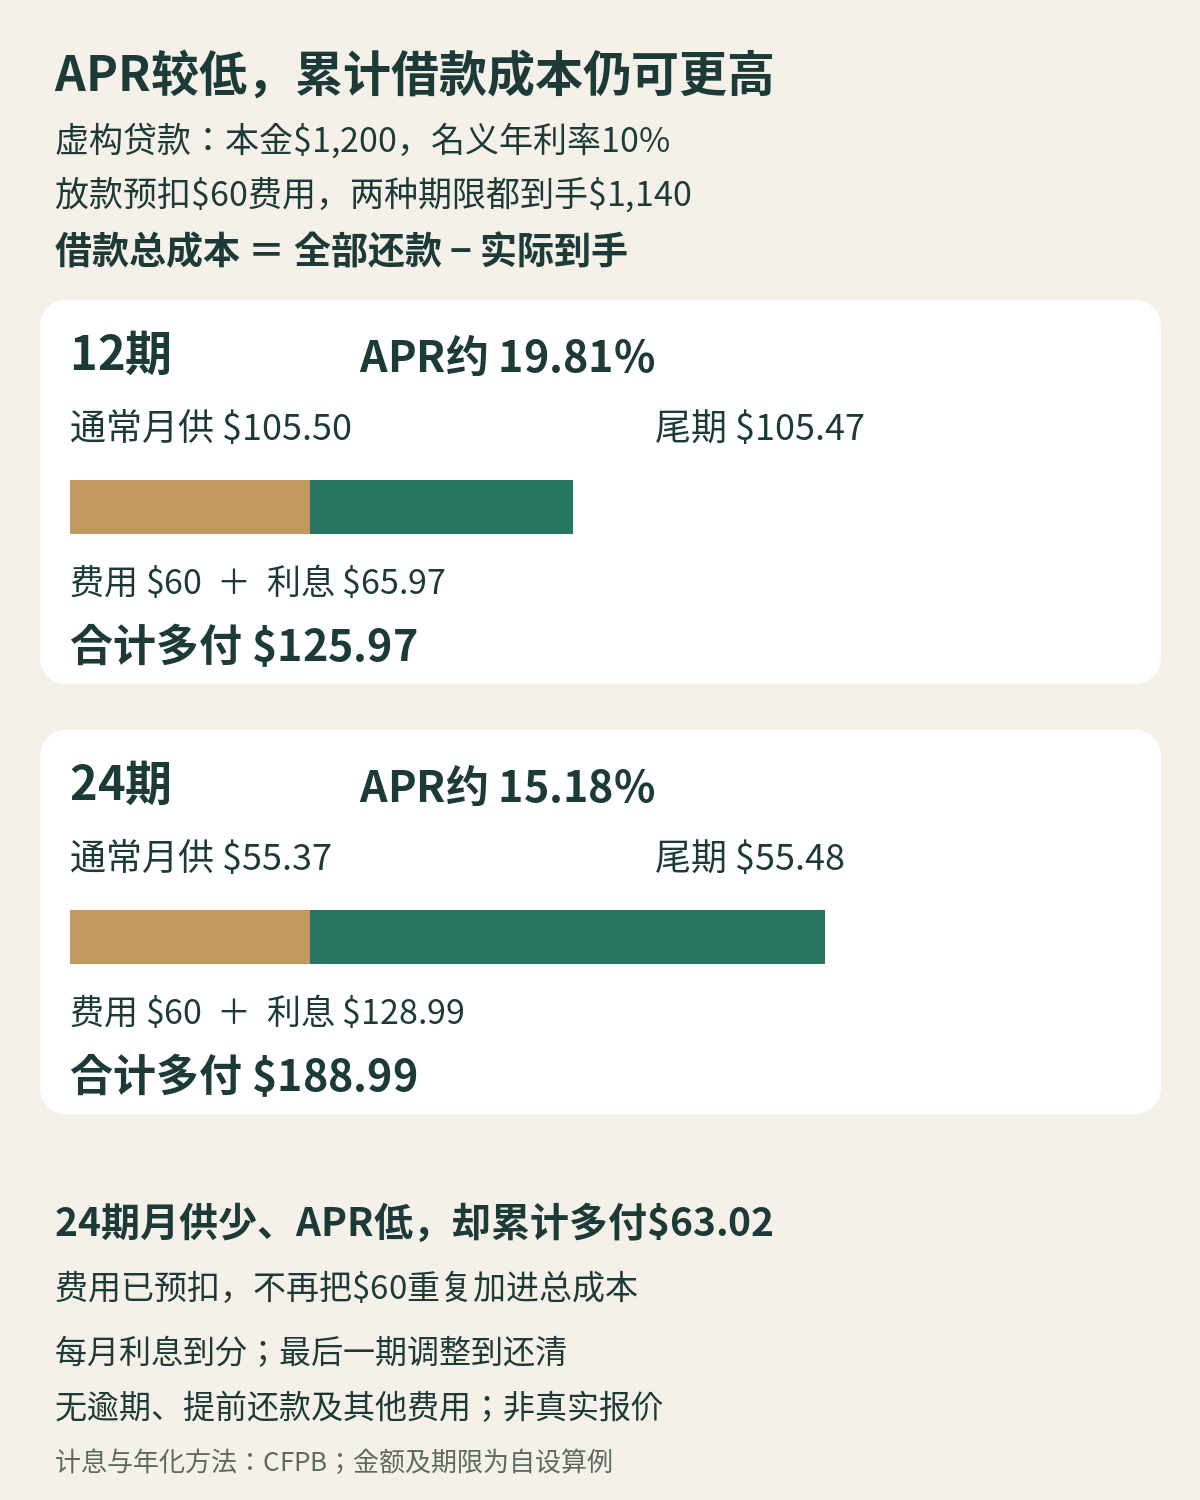
再设一笔虚构固定利率贷款:本金1,200美元,名义年利率10%,按月计息,每月末还款,第一笔在放款一个月后支付。强制发放费60美元在放款时扣除,并假设它全部计入融资费用,因此实际到账只有1,140美元,还款仍按1,200美元本金计算。无其他费用、提前还款或逾期。
比较12期与24期两种期限。为便于核对现金流,示例每月利息按分四舍五入,通常月供也到分,最后一期调整到刚好还清。
| 项目,金额均为美元 | 12期 | 24期 |
|---|---|---|
| 实际收到 | 1,140.00 | 1,140.00 |
| 前11/23期每期还款 | 105.50 | 55.37 |
| 最后一期还款 | 105.47 | 55.48 |
| 全部还款合计 | 1,265.97 | 1,328.99 |
| 还款合计减实际收到 | 125.97 | 188.99 |
| 按这些现金流算的APR,约 | 19.81% | 15.18% |
最后一项用实际到账1,140美元与各期还款时间求出月度折现率,再乘12,采用封闭式信贷的年化计算思路。CFPB的Regulation Z附录J说明了这种按期间利率年化的方法。这里不是把“10%利率+60÷1,200的5%手续费率”直接相加;本金会逐月归还,费用的发生时间也影响年化结果。APR计算方法
为什么期限变长,APR更低,总成本却更高
24期方案把同一笔发放费放在更长的借款期间里,示例APR降到约15.18%,每月还款也少了。但你更晚还完本金,累计利息增加;实际收到同为1,140美元,最后多付出的金额由125.97美元增加到188.99美元。
所以APR、月供与总成本分别回答不同问题:APR帮助比较年度口径的借款成本;月供关系到每月现金安排;还款合计减实际到手金额,显示这份现金流总共多付多少。较低月供可能只是期限更长,较低APR也不能替你决定是否值得多借一年。
这一例中60美元已从放款扣除,所以用还款合计减1,140美元时,费用已经算进去,不能再加一次60美元。若另一份报价要求手续费另外支付,或把费用加进贷款本金,就要重新按实际收付时间列账。
拿到报价,先对齐这五项
把借款本金与实际到手金额、APR与名义利率、付款次数与每期金额、前期及后续费用、利率变化条件放在同一页。分期贷款可能另有发放、文件、逾期等收费;哪些计入APR、哪些可能因之后的行为产生,须按合同与披露分别核对。个人分期贷款费用
信用卡则先圈出这笔余额适用的APR、优惠结束日期、免息条件和费用,再查自己的还款时间。只知道“这张卡18%”却不知道是哪一类余额,仍然算不出实际利息。本文数字都是教学输入,真实账单与贷款报价应使用其披露的现金流和计息规则。
暂无评论内容