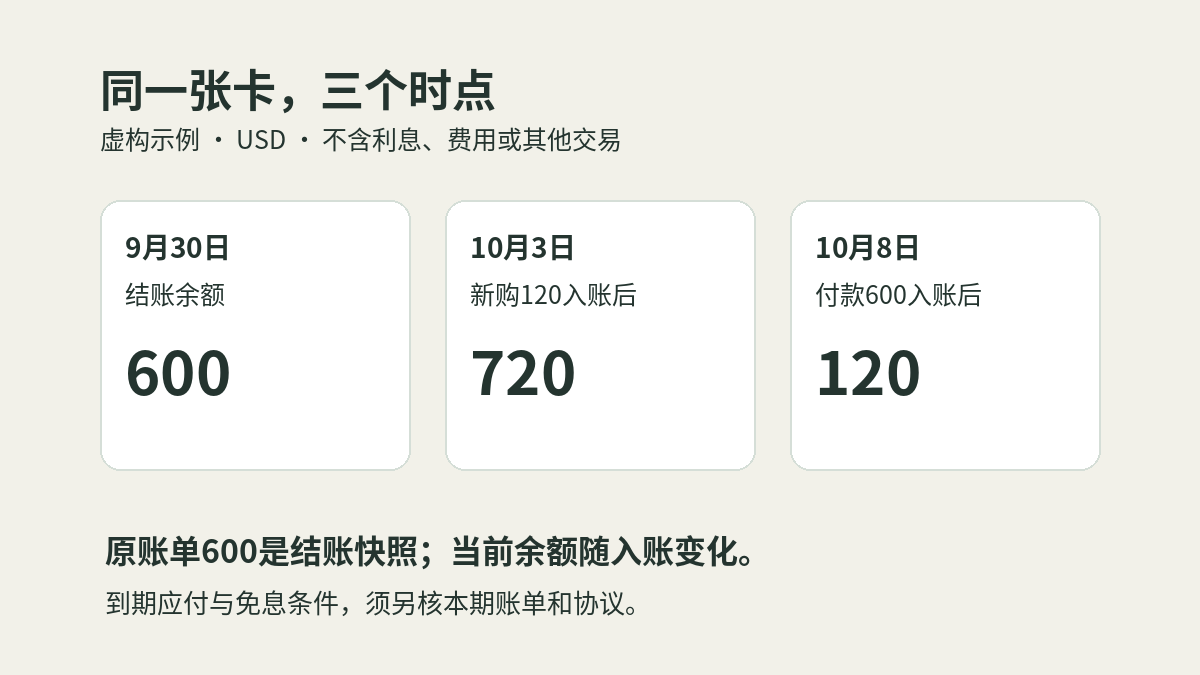
看信用卡账单,先分清本期账单余额、当前余额、最低还款额和付款截止日,再看交易是否享有购买宽限期。按时付了最低额,不等于没有利息;界面显示“付款已提交”,也不能单独证明发卡方已收到并记入这笔付款。
本文面向美国个人信用卡持卡人,帮助读懂金额和条件,不替任何账户确定应付数,也不推荐借款或关闭账户。下面金额和日期均为虚构示例;真实账户以账单、协议及发卡方确认的付款状态为准。
600、720和最低额,为什么会同时出现?
Chase的余额说明区分:statement balance(账单余额)是上一账期结束时的快照;current balance(当前余额)会随之后的消费、付款等变化。它们可能相等,也可能一个高于另一个。最低还款额则是本期账单要求在截止日前支付的最低金额,不能把它当成购买交易的免息金额。
| 虚构时间线,USD | 原账单快照 | 当前余额 | 这行说明什么 |
|---|---|---|---|
| 9月30日结账 | 600 | 600 | 假设账单写10月25日到期 |
| 10月3日新购买120入账 | 600 | 720 | 新消费使实时余额增加 |
| 10月8日付款600实际入账 | 600 | 120 | 720−600=120;原账单仍是历史记录 |
本例假设没有其他消费、退款、费用、利息或特殊计划,只演示余额变化,不据此计算免息或决定该付多少。720不是“600之外又欠720”;付款后原账单仍显示600,也不自动代表那笔600尚未还。应同时看付款记录、当前余额,以及发卡方显示的本期剩余应付信息;不同服务的字段名称和更新时点可能不同。
核对时先确认付款是否只是发起、是否已入账、是否被退回,再看所属账期。如果中途手动付款、退款或修改自动付款设置,应向发卡方确认剩余扣款安排,不能假设自动付款一定随之减少。记录实际状态即可,不需要把账号、完整卡号或登录信息放进共享表。
按时付款和购买免息,是两个问题
grace period(宽限期)通常指账期结束与付款到期日之间的时间。CFPB说明,发卡方并非必须提供宽限期;多数卡对购买交易提供。若卡片有适用宽限期、没有滚存余额,并按到期要求全额支付,新的购买交易才可能避免利息。
因此,“按时付了最低额”和“满足免息条件”要分别核对。若没有到期全额还清而失去宽限期,未付余额可能计息,新账期购买也可能从交易日计息。现金预借通常从交易日起息;余额转移、优惠和特殊分期计划,要另读其条件,不能套普通购买交易的结论。
不要把“全额”理解成任何页面上最大的数,也不要机械照抄历史账单金额。先确认本期应付余额、已入账付款,以及是否有特殊计划和其他调整。宽限期是否恢复、需要满足哪些账期条件,按自己的协议确认,不能保证下一期一定恢复。
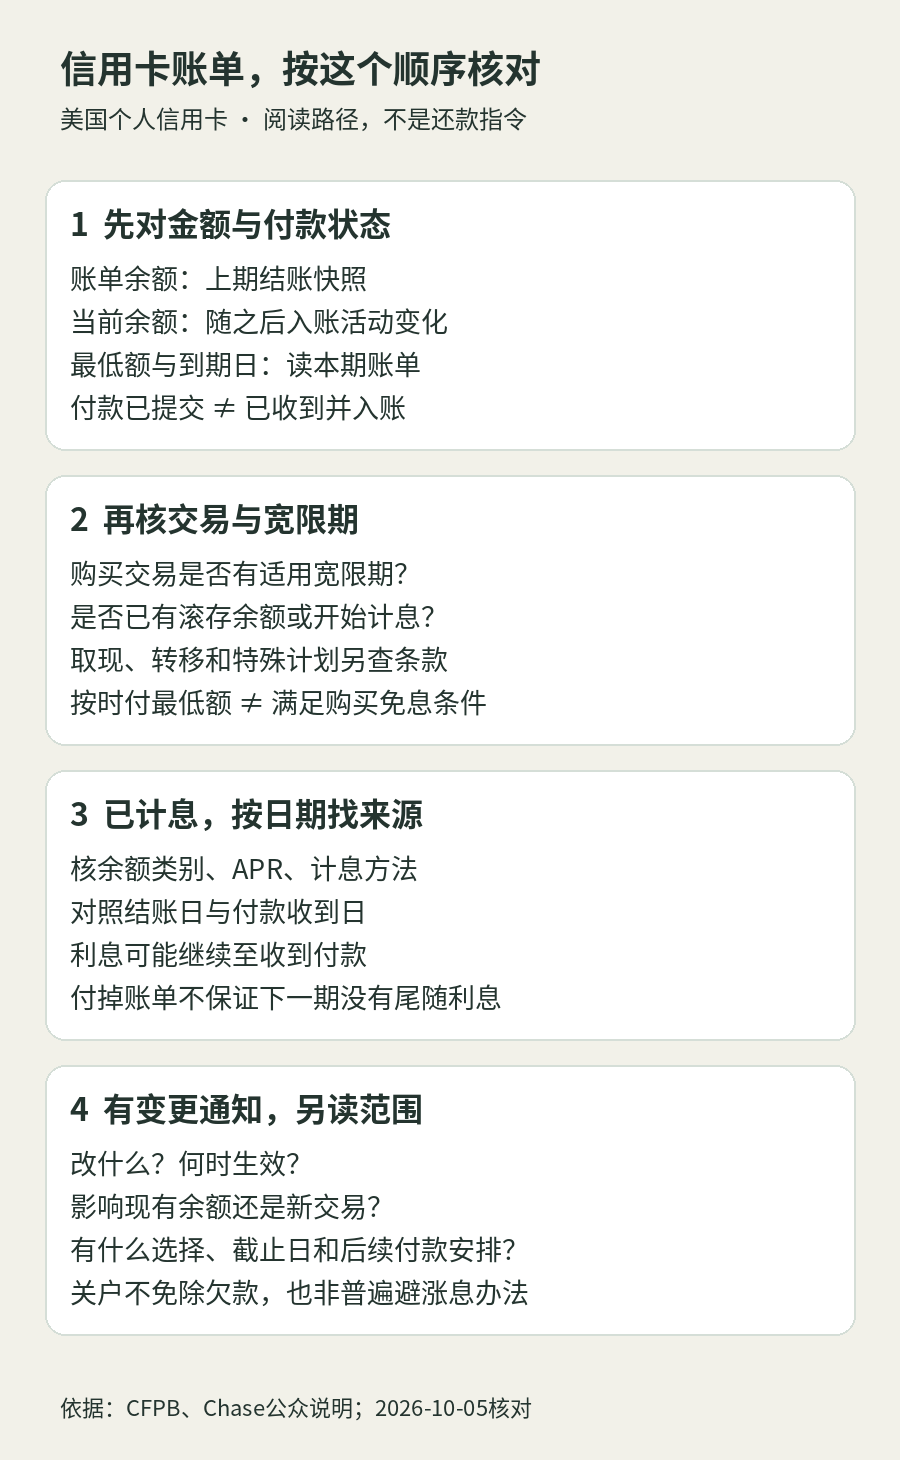
已经付清账单,为什么下一张仍可能有利息?
如果之前已经滚存计息,结账日只是一个统计时点。CFPB解释,多数发卡方会继续计息到收到付款;不同公司的规则不同。这能解释为什么付掉账单显示的余额后,下一期仍可能出现上一结账日至付款收讫之间的利息,常称尾随利息(trailing interest)。
遇到这种情况,核对上次结账日、付款收到日、计息余额和利率;向发卡方询问利息覆盖的日期、当前尚欠项目及购买宽限期状态。不要只凭“已按时支付”认定收费错误,也不能只凭本文认定某笔收费正确。
找利息来源,先把余额类型分开
APR(Annual Percentage Rate)是以年度口径表示的利率,不是这个月实际收取的百分比。购买、取现等可能适用不同APR;账单应分别列出不同APR对应的余额类别。CFPB的计息说明指出,许多发卡方按平均每日余额计息;没有宽限期时,付款收到的早晚会影响利息。
复核至少需要:哪类余额、适用APR、余额及付款变动日期、协议的计息与舍入方法。部分卡使用每日计息并复利,日利率可能按APR除以360或365计算,取决于发卡方;不能统一用APR÷12当作实际月利息。需要看透明数字演示,可读APR与信用卡、分期贷款总成本的算例;该文也是教学假设,不能替代个人账单。CFPB:日利率
费用另列。年费、取现费、境外交易费或余额转移费是否适用、怎样计收,需核具体报价和协议。低APR不证明总费用更低,也不保证持卡人能获得广告中的最低报价。
年费比较必须保留假设
例如,虚构甲卡无年费、合资格消费返1%;乙卡年费95美元、同类消费返2%。假设一年原本需要的合资格消费10,000美元,没有利息、其他费用、类别上限或开卡奖励:甲返100,乙返200减年费95后为105,只差5。交点95÷(2%−1%)=9,500美元,仅对这些输入成立。新增消费、不同兑现价值或限制会改变结果;不能为了到达交点而增加不需要的购买。这是比较口径,不是具体卡片推荐。
收到调息或费用变更通知,先核四件事
把通知与原协议放在一起,记录:改什么、生效时间、影响哪类余额或新交易、提供什么选择及截止时间。CFPB说明,重大条款变更一般须提前45天通知,但奖励或品牌变化通常不属于同类重大变更,不能把45天套给所有事项。
现有余额与新交易的利率也须分开。已披露的临时优惠利率到期、浮动利率所跟随的指数上升等,可能影响原有余额;不能把普通提前通知规则当成所有情况的保证。对通过通知提高新交易利率的情形,CFPB还提示:通知发出14天以后发生的购买,可被视为适用新利率的新交易。但14天界定的是哪些交易可受影响;新利率仍须等通知规定的生效日,才开始用于计息,并不是第15天立即改用新利率。不能以为45天内所有新消费都永久保留旧利率。请结合通知核对交易范围和生效日期。CFPB:新交易与现有余额的调息条件;Regulation Z §1026.55官方解释:交易范围与计息生效日
许多变更允许选择不接受,但并非每项都一样;发卡方可能因此关闭账户。关闭后仍须按适用安排偿还余额,最低付款要求也可能改变。因此,不能把“关卡”当成普遍避免涨息或免除欠款的方法。具体选择以通知和发卡方说明为准;个案权利争议需要进一步核实,不由一张核对表判定。
把问题问到金额、日期和依据
下面是可改写的询问示例,不是实际账户记录:“我的账单结账日是___,账单余额为___,在___提交的付款目前显示___。请确认该付款何时记入、这张账单剩余应付多少,以及购买交易现在是否有适用宽限期。如有利息,请说明对应余额、APR和计息起止日。”
若是变更通知,再补问:“这项变更影响哪些现有余额或之后的交易?我可以选择什么、最晚何时回复?选择后,未还余额和付款安排怎样处理?”使用卡背或已核实账单上的联系方式,保留答复与协议位置,再更新付款记录。
依据为美国CFPB公众教育资料与Chase余额术语说明,2026年10月5日核对。全部金额和日期均为教学假设,不是费用报价、个案还款安排或信用效果保证。

评论