工资单上出现401(k),通常意味着你通过雇主提供的退休计划,把一部分工资留到退休账户。它是一种账户与计划安排,并不是某只基金;钱进入计划以后,如何投资、有哪些选择,还要看计划提供的菜单。
先分清三个问题:哪部分从自己的工资扣,雇主另外给多少,以及这些钱按税前还是Roth处理。缴款金额、雇主福利和税务处理互相关联,却不能画上等号。IRS计划概览
工资扣了250美元,不代表到手工资一定少250
在计划允许的范围内,员工可以设定缴款比例或金额。假设每月计入计划的工资为5,000美元,选择缴5%,当月员工缴款就是250美元。这里暂不考虑奖金、不同薪资定义或其他扣款,实际应以计划文件和工资单为准。
税前缴款:一般会减少当期用于联邦所得税的应税工资,但通常仍计入Social Security和Medicare工资。因此,“税前”并不表示所有工资税都免了;实际到手工资减少多少,还受预扣税等因素影响,不能把250美元全部当成当期省税额。
Roth工资缴款:这250美元仍计入当期应税收入,再进入计划的指定Roth账户。看工资单时,别只找扣款金额,也要找Pre-tax/Traditional与Roth分类。IRS工资缴款说明、Roth账户说明
匹配比例的“50%”,通常还有后一半条件
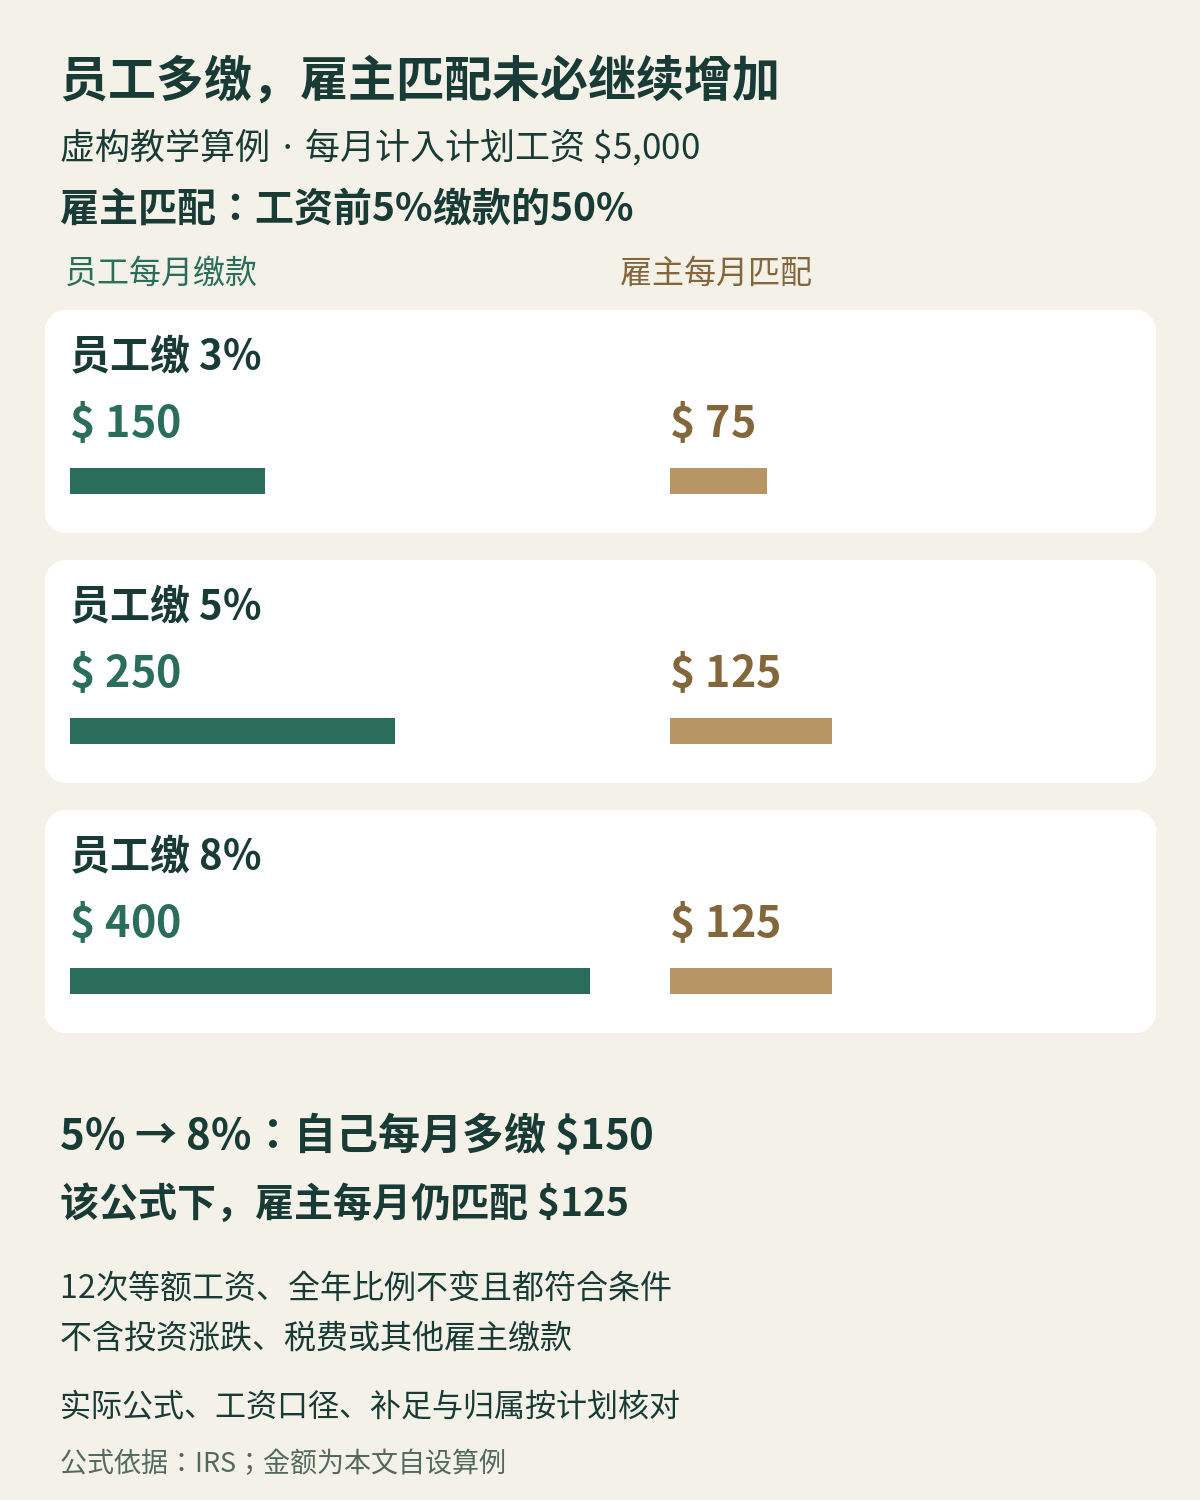
雇主匹配是计划按公式另外缴入的钱。IRS给出的一个公式例子是:员工缴款中、不超过年薪5%的部分,雇主匹配50%。这里的50%不是年薪的一半,也不是员工无论缴多少都匹配一半。IRS匹配公式示例
以下是沿用这一公式的虚构教学算例:年计入计划工资60,000美元,分12次等额发放,全年比例不变,假设每期按同一口径匹配且均符合领取条件。未计投资涨跌、税费或其他雇主缴款。
| 员工缴款比例 | 员工每月缴款 | 雇主每月匹配 | 全年两项合计 |
|---|---|---|---|
| 3% | $150 | $75 | $2,700 |
| 5% | $250 | $125 | $4,500 |
| 8% | $400 | $125 | $6,300 |
从5%加到8%,员工每月多缴150美元,但这条公式下的匹配仍是125美元。匹配达到上限,不等于员工不能继续缴;也不等于5%就是每个人合适的储蓄比例。
真实计划还可能按每张工资单计算、年底另作补足调整,或对奖金采用不同口径。提前把全年员工缴款缴满前,先问清是否影响后续工资期匹配。工资期匹配与补足说明雇主也可能提供不以员工缴款为前提的非选择性缴款,因此不能把所有雇主入账都叫作工资匹配。美国劳工部计划说明
税前与Roth,区别主要在什么时候纳税
税前401(k)的缴款和相关收益通常在分配时进入应税范围。Roth工资缴款已在存入时计入收入,但不能由此推导出“任何时间把整个账户取走都免税”。Roth收益要获得合格分配的免税待遇,通常须满足五个纳税年度的参与要求,并符合年满59岁半、残障或死亡后向受益人分配等条件之一。提前或非合格分配另有规则。IRS合格分配说明
若计划允许,可以把员工缴款分到税前与Roth两类,但两者共用员工年度限额。普通税后缴款也不自动等于指定Roth缴款;看到After-tax选项时,应先确认它在计划里的准确含义。
雇主匹配也不能一概写成“退休提取时才缴税”。SECURE 2.0之后,计划可以允许员工把符合条件的雇主匹配或非选择性缴款指定为Roth。IRS要求,相应类型的雇主缴款在分配到账户时已完全归属;指定后通常在分配到账户的那个纳税年度计入收入。计划是否提供、如何指定,要单独核对,不能仅凭自己选择了Roth工资扣款就认定雇主那部分也自动变为Roth。IRS Notice 2024-2,L部分
账户有余额,不等于全部都已归属
员工自己的工资缴款立即100%归属;雇主缴款可能立即归属,也可能按服务年限逐步归属。离职时能保留多少雇主缴款,要看具体时间表。归属说的是权益,不是保证账户不会因投资而亏损,也不是随时可以无条件取现。IRS归属说明
2026年,几个限额要分开读
一般401(k)员工税前与Roth选择性递延合计上限是24,500美元。如果计划允许并符合条件,年满50岁者通常可加8,000美元;在2026年达到60、61、62或63岁者适用较高的11,250美元补缴额度,替代通常的8,000美元。分别合计为32,500美元或35,750美元,并不是两档补缴一起加。SIMPLE或starter等特殊计划不能直接套用这里的普通401(k)数字。IRS 2026年度调整
员工与雇主年度缴款还受另一总额上限约束:通常不超过参与者薪酬的100%与72,000美元中的较低者,符合规定的补缴另计。雇主匹配不占用员工24,500美元的选择性递延额度,却会进入这项总额核算。换工作或同时参加多个计划时,也要核合并计算规则,不能给每个新401(k)各用一套员工限额。IRS缴款限额
2026年的Roth补缴要求,涉及上一年从计划雇主取得的相关FICA工资超过150,000美元的适用员工;这里看的是2025年工资及雇主口径,不是家庭总收入,也不是把所有普通缴款都强制改为Roth。相关最终细则通常从2027年适用,但这不把法定Roth补缴要求推迟到2027年;2026年计划可按合理、善意解释执行,具体资格与方式向管理员确认。IRS 2026阈值公告、Roth补缴规则实施说明
和IRA的关系:账户不同,资格也要分别核
401(k)属于雇主计划;IRA通常由个人另行开设。Roth 401(k)的参与没有Roth IRA那种收入上限,但仍需具备工资缴款资格、计划提供该功能,并遵守401(k)限额。2026年传统与Roth IRA缴款合计一般上限为7,500美元,50岁及以上可另加1,100美元;可缴金额还受适用劳动报酬等条件限制,传统IRA扣除与Roth IRA缴款另有收入规则。不能把IRA资格照搬到401(k)。IRS Roth账户区别、IRS IRA缴款说明
下一次查看工资单和计划后台时,带着四个问题核对:自己的比例与税务分类是什么,雇主匹配公式完整写法是什么,目前已归属多少,以及今年在所有相关计划已缴了多少。再索取摘要计划说明(SPD)和费用、投资资料,让实际计划条款决定具体操作。本文说明美国常见规则与算例,不替读者选择投资或个人税务方案。

评论