年金(annuity)是个人与保险公司订立的合同:你一次或分次交钱,保险公司按合同安排,在现在或未来提供收入等约定权益。它常用于退休收入安排,但“年金”不是一种统一收益、统一期限的产品。看到“保证”“按月领取”或“跟随指数”时,还要问清保证的是哪一部分,以及提前用钱要付出什么代价。SEC投资者教育:年金概念与合同差异
本文讨论美国个人购买的保险年金,帮助家庭理解产品和提出问题;不把中国企业年金、加拿大退休账户或雇主养老金混为一谈,也不根据年龄、存款额替个人决定该买哪一款。
先看什么时候领钱,再看钱怎么变化
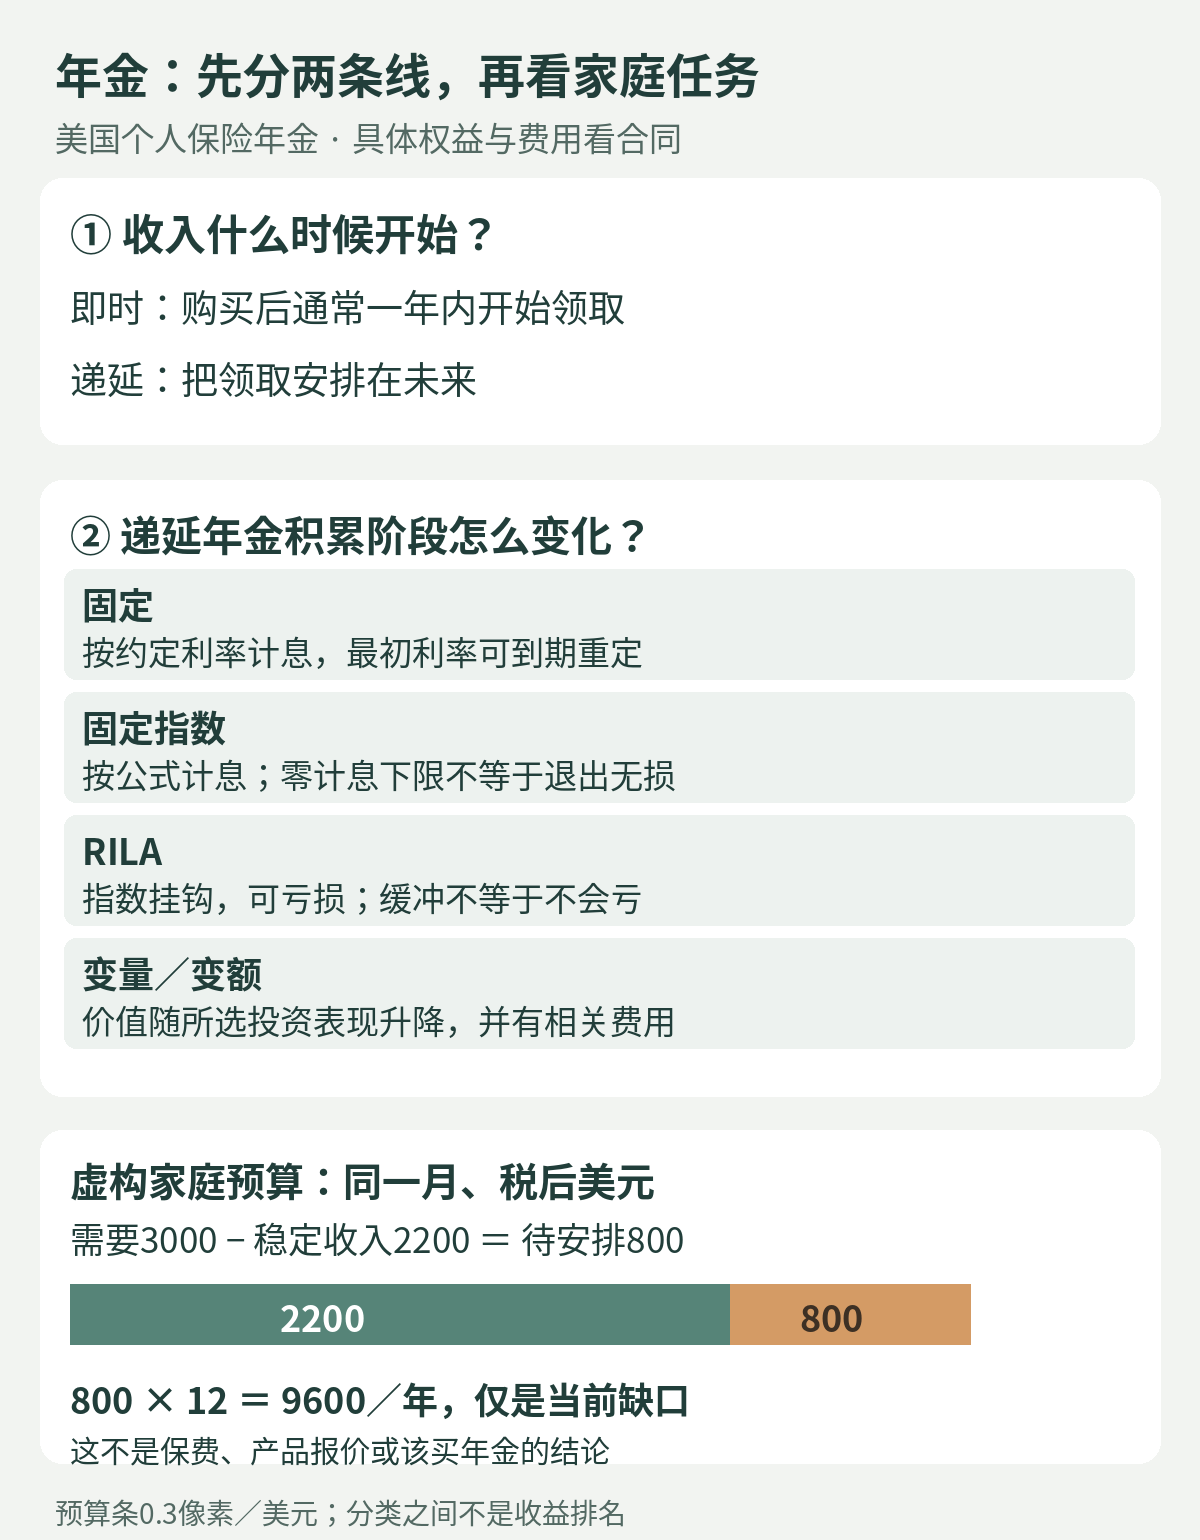
“即时”和“递延”说的是收入开始时间。即时年金通常一次缴费,购买后一年内开始领取;递延年金把领取安排在将来,前面可能有积累阶段。今天买、几年后领,不能仅凭“递延”二字判断本金风险。FINRA:领取时间与不同年金
另一条分类线才是积累阶段的计息或投资方式。固定年金按保险公司设定的利率计息,合同会列最低保证;最初利率只固定若干年,并不必然终身不变。固定指数年金则按合同公式,把指数表现的一部分计入利息。它不是直接买指数基金,参与率、收益上限等会改变结果。NAIC递延年金指南,第4至5页
还要分清固定指数年金与注册指数挂钩年金(RILA)。固定指数年金的指数计息通常有零下限,但退保费用等仍可能减少实际拿回的钱;RILA的合同价值可以因指数表现而下降,缓冲或损失上限也不等于不会亏损。变量年金(variable annuity,也称变额年金)则让资金进入所选投资组合,价值随表现升降,并可能有合同、基金及附加权益费用。不能把四者一概写成“保本理财”。SEC:四类递延年金的风险与费用
按月收到钱,不一定是同一种领取方式
把年金价值转成约定期间或终身收入流,称为年金化(annuitization)。FINRA说明,这个决定通常不可撤销:你交出对这笔投资的控制,换取合同约定的收入安排。另一种做法是从账户规律提款,仍保留账户控制,却不能仅凭“每月到账”认定资金一定够用一生;部分产品另有付费的终身提款保障附约。FINRA:年金化、规律提款与附约
因此,比较时不能只看每月金额。还要看领取持续多久、金额是否固定、另一半能否继续领取,以及本人去世后受益人是否还能拿到钱。NAIC指南列出的终身、夫妻较长生存期、固定期间等领取选项,承担的家庭任务不同。选择开始领取后,受益人未必还能取回原先缴入的全部金额。NAIC指南,第1、7至8页
固定金额也不等于固定购买力。如果合同没有随生活成本调整的安排,多年后的同一笔月收入可能买到更少东西;带通胀保护的安排通常会增加成本。FINRA:通胀风险
从家庭收入缺口开始,比从广告利率开始更有用
下面是编辑虚构的预算示例,不是年金报价。假设一对夫妻以当前美元计,每月需要3000美元,已经确认的税后稳定收入合计2200美元,暂时待安排的差额就是800美元,按12个月算为9600美元。这里只算同一时期、同一税后口径的缺口,没有推算未来通胀、照护费或任何产品所需保费。
这个差额说明家庭有一项长期收入任务,却不能推出“买一份每月800美元的年金就够了”。还需分别核对两人的收入何时开始、任何一人去世后收入怎样变化,以及是否需要保留房屋维修、医疗或搬家等可随时动用的钱。年金可以成为讨论长期收入的一个选项,具体能补多少,要看真实合同报价及领取条件。
如果目标是缓解退休后活得久、资金耗尽的担忧,又能把一部分钱长期留在合同里,年金值得进一步了解。若这笔钱近期就可能用于首付或日常周转,或尚未弄清退出费用,长期锁定安排与当前需求就可能不匹配。NAIC提醒,适合与否取决于目标、现金需要、资产负债、家庭情况和风险承受能力,不能只用年龄或一个收益数字判断。NAIC指南,第9页:适用条件与要问的问题
把保证、退出和税,放回同一份合同里
产品写有保证,仍要识别由谁履约。年金合同依赖保险公司的财务实力和赔付能力;即使通过银行购买,年金也不属于FDIC承保的存款。不要把银行柜台、保险公司保证和联邦存款保险当成同一种保护。FDIC:不受存款保险保障的产品
再请销售方用具体年份说明:假如第三年需要取出一笔钱,请分别列出账户显示金额和扣除相关费用、调整后的可取金额,再解释附约是否会因此减少或失效;不要只听“每年可以免费取一点”。同样,“没有单列管理费”也可能伴随收益上限等隐含成本。递延纳税更不等于免税;在本已递延纳税的传统IRA或401(k)里买年金,不会再多一层税递延优势。SEC:提款、费用与退休计划内年金
拿到材料后,把保证项目、非保证演示、全部费用、领取和退出条件逐项对应到合同或披露文件。若个人税务、夫妻保障或产品条款仍看不清,可以带着这些具体问题请合适的专业人士解释,再决定是否进入购买讨论。理解年金的第一步,是知道它准备替家庭承担哪项长期任务,以及你为此保留或放弃了什么。
暂无评论内容