账单设了自动付款,不等于钱已扣走;年费摊成每月成本,也不等于这个月只付了十二分之一。先把每个项目的金额、付款日期和实际状态写在一起,再把下期估计、年度预留和待退款单独放开,月底才知道哪些钱已经付出、哪些还需要跟进。
下面的表主要回答付款现金流与核对状态,另列消费记录和预算预留,不把三种口径混成一个合计。一个人可以自己核对;伴侣、室友或多成员家庭只共享大家同意承担的项目,不必公开全部收入、账户或密码。纸笔和原有日历就够用。
先用两张小表,把“要付”和“付过”接起来
CFPB的账单日历建议收集当月账单,包括自动支付项目,并记录金额及需要发出付款或扣款的日期。实际记录时,再加上账期和凭证位置:同一个商家可能有多个账户、不同服务,单凭商家名称很难对应。
先给项目一个便于辨认的简称。下面是完全虚构的2026年9月四笔支出练习,币种USD;截至9月30日核对。不是市场价格,也不是完整家庭预算。假设全部直接从同一个付款账户支付,金额均为最终总额,无另列未付费用。
| 项目/期间 | 确认金额 | 到期或购买日 | 渠道/负责人 |
|---|---|---|---|
| 网络/9月 | 80 | 9月5日到期 | 服务商自动扣款/甲 |
| 影音服务/9月 | 18 | 9月10日续费 | 服务商直购/乙核对 |
| 年度服务/一年 | 120 | 9月15日续费 | 服务商直购/甲 |
| 家居用品/一次购买 | 150 | 9月20日购买 | 商家网站/乙核对 |
“负责人”是负责查证和更新的人,不必等于账户所有人。付款日和到期日不同的,应在日历分别标出;处理时间按真实渠道确认,不能一律等到到期当天才发起。
| 项目 | 付款设置 | 实际交易核对 | 凭证位置 |
|---|---|---|---|
| 网络 | 自动付款已设 | 9月4日已扣80 | 9月账单夹/网络 |
| 影音服务 | 自动续费开启 | 9月10日已扣18 | 9月账单夹/影音 |
| 年度服务 | 本次付款已提交 | 9月15日已扣120 | 9月账单夹/年费 |
| 家居用品 | 订单已付款 | 9月20日已扣150 | 9月账单夹/用品 |
上表的“已扣”指核对时已经正式入账的支出。自己勾了“已付”、收到订单邮件或开启了自动付款,都不能单独替代账户交易核对。若只能看到pending(待处理),保留这个状态和检查日期,不提前记成最终实扣。
四笔实付368美元,另外三项不能混进来
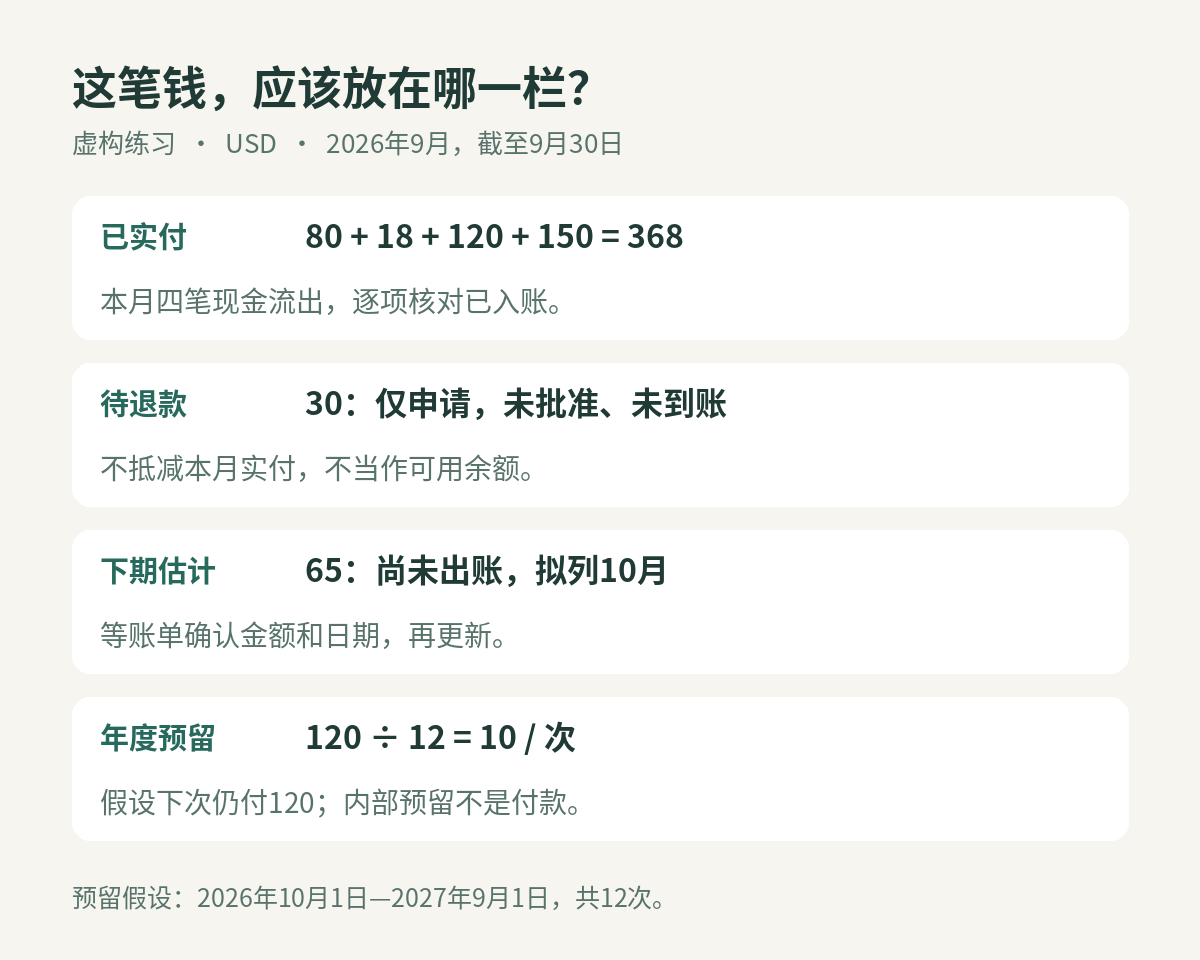
这个练习的9月现金流出为80+18+120+150=368美元。没有信用卡、内部转账或其他交易混入。另有以下三项待办,必须与已实付分开:
| 项目 | 金额/性质 | 当前状态 | 下一步 |
|---|---|---|---|
| 下期电费 | 估计65 | 尚未出账;拟列10月 | 出账后换成确认额并核日期 |
| 用品部分退款 | 申请30 | 9月25日提出;未批准、未到账 | 关联原150交易,查答复 |
| 下一年度服务费 | 计划每次预留10 | 内部预算安排 | 确认续费条件和预留进度 |
因此,不能把368减去尚未收到的30,写成“本月只付338”;也不能把预计电费65加进去称为已付款。退款未获准,更不能作为下次扣款的可用资金。若以后实际收到30,应在到账月份记录退款流入,并关联原购买;消费复盘若已把原购买净成本改为150-30=120,就不要再把30当新增收入夸大节省。
报销和返现,也要关联原交易与实际到账位置
退款、报销与返现不能只合写成“收回的钱”。每条记录关联原购买,分开写类型、申请或预计额、已确认额、当前状态、实际入账日期和账户,再留凭证位置。报销已获批但尚未到账,仍不是银行余额;同一购买后来又有退款,应带更新后的金额向报销方确认,不自行认定仍可按原申请额领取。
返现也未必进入银行账户。例如,Chase Offers说明,符合其条件的购物返现以statement credit,即账单抵扣形式发回。CFPB也说明,退货或奖励可能给信用卡账户增加credit;只有全部抵扣超过应付金额时,才形成发卡方欠你的credit balance。看到一笔抵扣,不等于银行账户多了一笔现金。具体奖励资格、兑现方式与退货后的调整仍按该项目条款核对。Chase Offers:返现形式;CFPB:信用卡抵扣与贷方余额
另做一个独立虚构USD例子,不并入前面的368美元练习:信用卡购买120,部分退款20已记入卡账户;报销50获批但尚未到账,预计返现5也未兑现。此时可确认的购买抵减只有20,消费复盘暂记120-20=100;这三项给银行账户带来的实际流入为0,不能先写成120-20-50-5=45。
后来,假设报销方已了解退款并最终确认50,50确已进入银行;5也已按该奖励项目规则最终兑现为卡账户抵扣,没有其他扣费或冲回。此时三个已落实项目合计75,其中25记入信用卡、50进入银行;关联原购买后的净负担为120-20-50-5=45。这是消费复盘口径,不是某一天实际付出的现金。现金流仍按各账户的真实日期记录,不能再把同一笔75当新增收入,让已经降到45的负担再减一次。

真实记录若有手续费,注明它是另行支付,还是已从退款中扣除;已经按净退款抵减成本,就不要把同一笔内扣费用再加一次。金额、资格或实际去向尚不清楚时,保留待核,不填零。商家称已退款而原支付账户查不到时,可转到退款交易号与发卡方核账的处理步骤,本表继续保留未结状态。
年费除以十二,得到的是比较口径
虚构年费120÷12=10美元,是这项服务的月等效成本。9月真实付款仍是120,不能再加10写成130。为了比较持续使用成本,可以另列:网络80+影音18+年费月等效10=每月等效108美元。这仅覆盖三项持续服务,不含一次性用品和未确认电费,不是全家的月支出。
假设下一年仍续费120、付款日为2027年9月15日,并且从2026年10月1日至2027年9月1日各预留10,共12次,才累计120。这个安排是虚构假设,未承诺续费价格不变。中途才开始,就用“预计应付额减已经预留额”,除以付款前实际剩余的预留次数;不能永远除以12。金额或日期未确定时保留估计标记。
预留只是给现有资金指定用途,不是已经付给商家。将钱转到自己的另一个账户,在全家合并口径下也不是新消费;真正付年费时记一次现金流出,同时减少相应预留,不再多算一笔“预留支出”。收入波动时,只能把实际留下的钱标成已预留,计划表写了10并不代表已经有10。
同一笔钱在三种表里各记什么
| 要回答的问题 | 本例记录方法 | 不要混入 |
|---|---|---|
| 消费:买了什么? | 按购买或服务项目归类;退款关联原购买 | 账户间转移、已计消费后的还款 |
| 现金流:钱何时出入? | 9月已实付368;待退款另列 | 估计下期账单、未到账退款 |
| 预留:以后要用多少? | 下一年计划12次各10,核实际积累 | 把预留当作已付商家 |
如果现实中用信用卡,原购买已经计入消费,信用卡还款不要再计一次消费;付款日历仍要安排还款的资金需求,利息和手续费另记。需要判断付款日前余额是否够用,可继续用按周现金流表,把本篇已核对的金额和日期带入。
提醒设在付款前,出现逾期先核哪一环
日历上至少分清账单到期日、这次应发起付款的日期,以及核对结果的时点。CFPB账单日历建议把自动付款也列入,并按支付方式提前安排发送或扣款;具体提前多久,要回到银行和账单方的处理时间、截止时刻及节假日规则,不能把一份通用表的示例当成到账保证。提醒响起后要核金额、付款账户和可用资金,不只点一下“已提醒”。CFPB:账单日期与付款安排
渠道也要写清。CFPB区分两种安排:公司获得授权后从账户扣钱,和银行按设定替你把钱付出去。两者都不免除核对余额与实际交易的需要,余额不足还可能产生费用。可选择自己确实会查看的银行或服务商提醒、手机日历,或每周会翻看的纸表,并指定当前付款核对人;提醒接收对象也要分别核对。CFPB:自动扣款与银行代付的区别;CFPB:纸表与电子提醒
发现逾期通知后,先通过自己核实过的账单入口,核对原账期、应付额、费用,以及是否已有付款发起、退回或仍在处理中;再与银行记录对应。状态不明时向银行或账单方确认,别仅凭通知就重复付同一笔。确认尚未付,再向账单方问清本期须补金额、有效付款方式、到账口径,以及原自动付款是否还会再次执行。处理后保留凭证并回查,不把补付款日期倒填成原到期日。这里是编辑整理的核对顺序,不保证费用减免或服务立即恢复。
若问题在收入与到期日错开,可以询问是否允许改日期,但申请不等于已经生效。CFPB建议一并问清下一张账单何时到期、应付多少、是否有调整费用;有些公司不接受改期。资金仍不足时,应尽早与账单方讨论实际可行的安排,当前义务按得到的明确答复核对,不靠把提醒推迟来消除。CFPB:改期前要确认的条件
有异常时,先找出哪一环没有对上
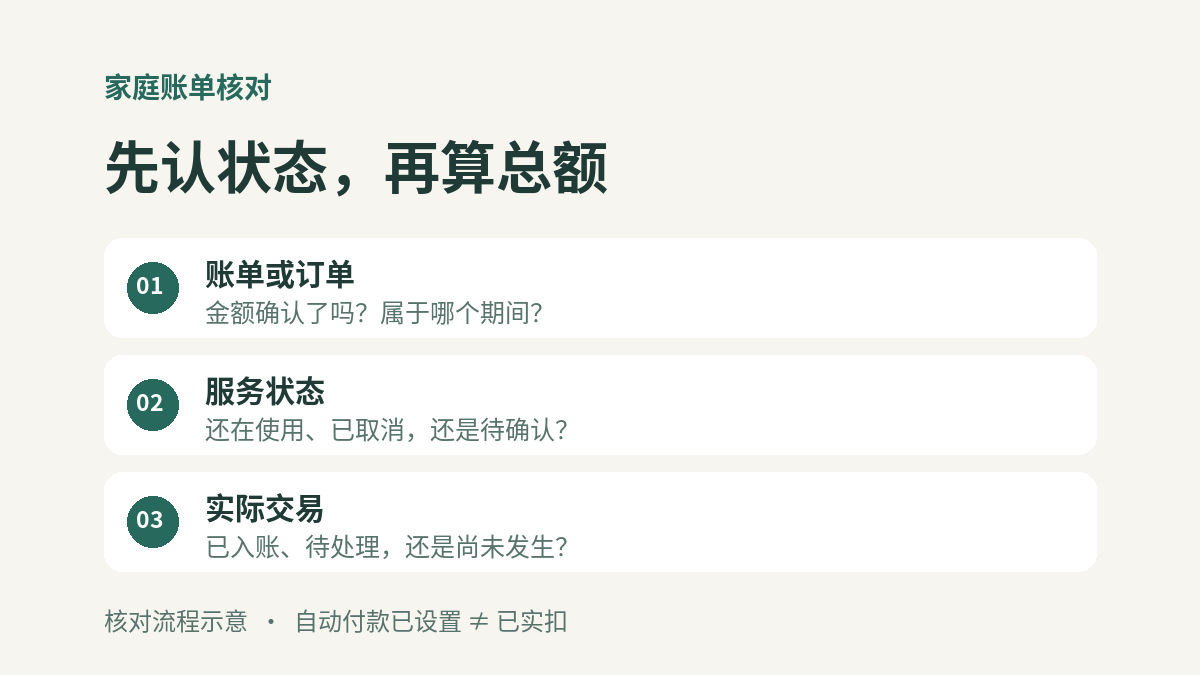
核对顺序是账单或订单 → 服务状态 → 实际交易。金额不一致时先比较账期、税费、调整项和购买渠道;相同金额出现两行时先看是否一笔待处理、一笔正式入账,保留两条记录再查,不仅凭金额就认定重复收费。服务已取消也要另查生效日期和对应收费期,不能直接把交易改成零。
给商家的普通询问可以写:“我的记录显示本期账单金额为___,付款账户在___日显示___,状态为___。请确认这笔交易对应的账期及金额差异,并告知下一步核对入口。”只通过自己确认过的官方网站或账单联络方式查询,保留回复位置。本文不代办退款,也不据此建议停付或判断法律责任。
Consumer.gov的预算说明建议逐日记录实际花费、月底比较计划与实际,再安排下月。收尾时不必强行把所有项目勾完:每条未结事项写清负责人、下一次检查日和缺什么证据,比一个没有依据的“已处理”更有用。共享表仅放必要金额、日期及本人同意共享的凭证位置,不写密码、完整账号或验证码。
适用范围:普通家庭付款记录与预算整理;官方方法来源为美国CFPB与Consumer.gov。全部金额、服务和家庭情境均为虚构,不代表商家报价。来源核查:2026年9月30日。

评论