开新店,需要把准备卖的商品、适用设备和首批到货逐步配齐;接旧店,则要从交接当天取得的那一组设备和存货出发,判断它们能接上多少天、哪些品类的销售。一店货物可以让部分生意继续做,却不能自动填补另一类商品的缺口。
因此,比较两条路径时,先对齐想卖的品类和观察期间,再问:手里已经有什么,下一批货什么时候需要来,那时有没有适用设备可以接收?把这几项连起来,才能安排买方第一轮付款。美国小企业管理局(SBA)也将设备、库存和持续经营支出分别列入预算,并提醒购买现有企业者核清随交易取得的内容。具体包含哪些资产,仍须按自己的交易核实。SBA:启动支出与购买现有企业
店还在营业,交接后的补给仍可能接不上
《Cooperative Grocer》2018年11—12月的报道记载,堪萨斯州Moran的Marmaton Market合作社于2018年5月30日接手原有杂货店,并保持营业。早期过渡中,部分接来的库存临近日期,门店未能充分补货,冷柜与压缩机又陆续失效;报道说,前三周失去了大部分冷藏展示空间。与此同时,贷款资金尚未全部可用,也影响了加入主要配送合作社的安排。Stuart Reid原报道;原刊第9—10页
这是一个社区合作社的历史过渡案例。资料没有披露逐笔现金、损耗金额或各原因的贡献,不能据此说某一笔维修造成了全部缺货,也不能推算这家店需要多少备用金。它提出的经营问题很具体:已有库存、仍有营业,与设备和下一轮供货能否衔接,要同时核对。
一台冷柜,要对应到它能接收的商品
设备与货物各有一个金额,还不足以说明它们能否一起工作。例如,Beverage-Air的VMHC-12-1-B开放式陈列柜所链接的VM系列手册,说明这类设备用于保持包装鲜食和饮料的陈列温度,不用于将未预冷商品降到陈列温度;装入的商品应已达到预定陈列温度。手册还规定了装货前运行和留出气流空间等条件。具体型号产品页;VM手册,Rev. 02/26,第7、12页
这个例子只说明该系列的用途,不能推广成所有冷柜的统一标准,更不能证明一台待接手旧柜已经可用。用到经营计划里,要把同一品类的两项前提写在一起:适用状态的货物何时到位,适配的设备和存放条件何时可用。两者都齐备之后,才有这类商品的可售量;实际售出多少,还取决于需求。
教学例:常温货够卖,冷藏品类仍须重新进货
以下日期、数量、金额、需求、设备容量及供货安排全部是教学假设,与Marmaton及上述厂商的报价、实店账目无关。只观察2026年11月2日交接至11月9日的设备和存货收付片段,不代表一家店的完整启动预算。
假设买方为下列一组资产支付12,000美元:可用的常温货架、一台尚待恢复的冷藏陈列设备,以及240件同规格常温包装商品A。B类是一种需要既定冷藏条件的包装商品,交接库存为零。价款只按这份设定列示,没有分摊资产成本,也没有用来估算整店价格。买方原有12,700美元,付清这笔款后,留700美元用于本例片段。
- A类:240件均假定适售,货架容量足够。11月3日至9日每天有20件需求,全部当天售出,每件收3美元。七天内不需再买A,也不把已含在12,000美元里的A另算一笔采购。
- B类:交接时没有货,设备也尚不能支持该品类。买方11月3日下单180件,每件2美元,无订金;供应商最早11月6日上午送到,收货即付360美元。到货商品已具备所需温度等适用状态,设备容量足以存放180件。
- 设备:11月3日上午先付480美元恢复款,假定11月5日上午达到与B匹配的可用状态。付款不等于完成;本例不展开维修方法,也不预测真实维修工期。
- 销售:B每天有30件需求,每件收4美元,只有设备和货物齐备才成交。此前未满足的需求直接失去,不转给A,也不在以后补买。所有成交即收款;每天先记A的60美元,再记B成交时的120美元。
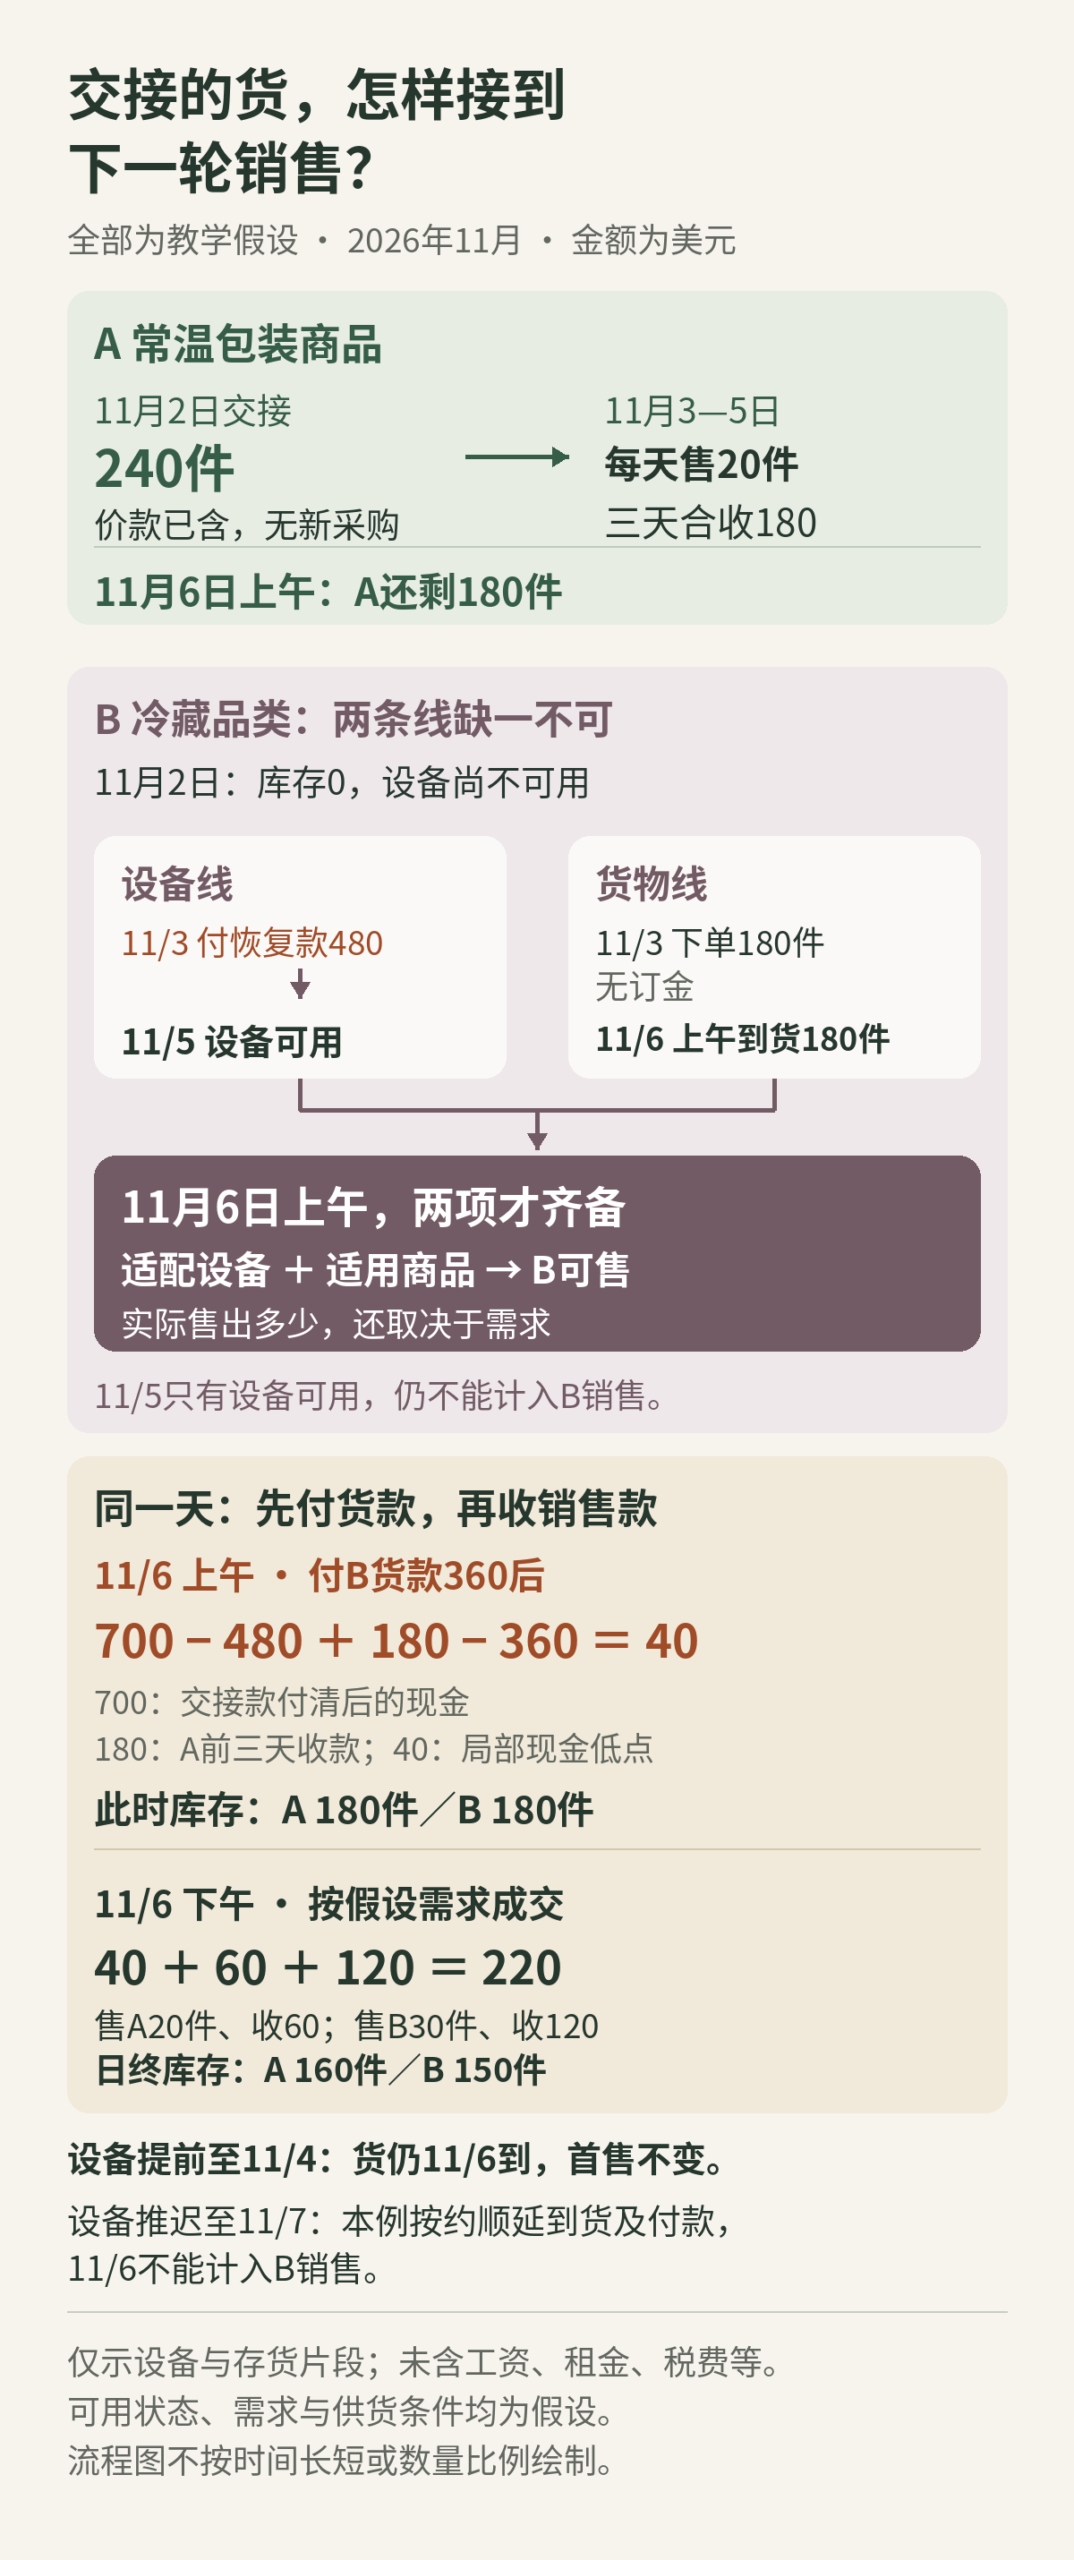
这就得到两个不同的覆盖期。A在交接后持续卖出,11月6日进B之前仍有180件;B在11月3日至5日没有销售。即使11月5日冷柜已经可用,仍要等11月6日的适用商品到货,B的第一笔收款才可能发生。
把到货、数量和付款放到同一条时间线上
表内金额均为美元;“A/B”是当日结束后的件数,箭头后是该笔收付发生后的现金余额。设备恢复款在11月3日上午付;B在11月6日上午先收货、再付款,下午才有销售收款。
| 日期 | 日终存货 A/B | 按先后发生的收付及余额 |
|---|---|---|
| 11月2日 | 240/0 | 付资产款12,000 → 700 |
| 11月3日 | 220/0 | 付设备恢复款480 → 220;收A 60 → 280 |
| 11月4日 | 200/0 | 收A 60 → 340 |
| 11月5日 | 180/0 | 设备可用,无新付款;收A 60 → 400 |
| 11月6日 | 160/150 | B到货180件,付360 → 40;收A 60 → 100;收B 120 → 220 |
| 11月7日 | 140/120 | 收A 60 → 280;收B 120 → 400 |
| 11月8日 | 120/90 | 收A 60 → 460;收B 120 → 580 |
| 11月9日 | 100/60 | 收A 60 → 640;收B 120 → 760 |
最低余额出现在11月6日付B货款之后:700 − 480 + 3 × 60 − 360 = 40美元。此时A仍有180件,B刚收到180件;货物并没有消失,但下午尚未收到的销售款不能支付上午的账单。
只让这一小段收付不出现负数,交接款之外至少需要660美元,即480 + 360 − 3 × 60。这个金额只对应上述时间线。工资、老板劳动、租金、水电、税费、支付手续费、融资、保险及其他经营支出均未计入;实际需要保留的资金还须把这些付款加入,不能拿660美元当开店周转金建议。
数量也能核回:A为240 − 7 × 20 = 100件;B为180 − 4 × 30 = 60件。七天收到A款420美元、B款480美元,现金最后为760美元。比交接款付清后多出的60美元,只是本片段的收付净变化;A原来已随资产款买入、如今减少了140件,且大量经营支出未列,这60美元不能称为利润。
只改设备日期,货物和收款也要跟着检查
设备提前到11月4日可用:其余假设不变,B仍要11月6日才到,因而B仍只卖四天,期末60件、现金760美元、最低40美元。提前取得一台可用设备,没有补上尚未到货的B。
设备推迟到11月7日可用:再单独测试另一种情况。假定原订单明确允许随设备可用日顺延交付和收货付款,没有额外费用,也没有备用冷藏;设备恢复款仍在11月3日付,订单仍为180件。因此B改为11月7日上午到货并付款,11月6日不接货、不计B销售。这个顺延条件是模型输入,真实供应商未同意时不能照填。
在这个推迟情景中,买B前已收了四天A款,付款后的余额为700 − 480 + 4 × 60 − 360 = 100美元,成为本片段低点。B只卖三天,共90件,收360美元,期末也剩90件;A仍卖140件、剩100件。11月9日现金为700 − 480 − 360 + 420 + 360 = 640美元。
设备推迟后,这次低点反而提高了60美元,因为货款也按约晚付一天;但B少卖30件、少收120美元,期末还多留30件。它没有证明推迟更划算,只说明资金低点受设备、到货和付款的共同安排影响。若只加一笔维修款,却照旧保留11月6日的B销售,就把当时不能完成的成交算进去了;少收的120美元已经反映在收款里,也不能再另扣一笔“损失”。
比较新店与旧店,最后落到同一张逐品类表
对准备新开的小店,逐项写清设备到位和第一批适用商品的日期;对准备接手的小店,则先把交接清单里的数量、状态和用途填进去,再补买方自己的新订单。无论哪条路径,都可以用一行记录一个品类:交接或开业已有多少可用货、由什么设备支持、能覆盖到哪天、下一批何时能接收、哪天付款、哪天才能收回销售款。
其中哪一项没有依据,就先保留未知。没有设备可用日期,便不能直接承诺该类到货与销售;只有库存总金额,也推不出每类还要补多少。具体商品的安全处置、实际设备状态和合同责任,须分别找适任人员按商品、设备和所在地核实,本例不作个案判断。
现成组合若已经匹配,接手便能利用这部分基础继续经营;新店若把设备和到货排错,同样会出现缺口。值得比较的是每个品类从现有存量接到下一轮销售的完整过程,以及为补齐缺项要在哪一天真正付钱。
暂无评论内容