超市送积分,把一次购买接到了下一次购买。顾客拿到的是有条件的兑换权,商家留下的是一项需要兑现的承诺。发出了多少点、后来抵了多少钱,以及这项安排最终有没有增加利润,需要分别计算。
以加拿大Loblaw及PC Optimum为例,最容易混淆的是三层金额:顾客看到的兑换面值、公司账上的未履行义务,以及实际交付商品和运行计划的成本。下面先拆开企业的账,再用两次购物的假设说明,为什么同样的奖励会产生不同的行为和结果。
先看赚分条件,再看积分怎样兑现
根据2026年8月1日版PC Optimum条款,在参与门店通常以10,000点抵10加元,10,000点起兑,并按其倍数兑换。特定参与方与特别活动可以有不同条件。因此,“按比例估值1,000点约合1加元”不等于“拿1,000点就能直接抵1加元”。PC Optimum条款第4节
兑换比例也不能反推出统一的赚分比例。是否获得奖励、按哪一部分消费计算,要看参与商家及具体活动;仅有会员身份和购物金额,不足以算出一定能得多少点。满额送分、使用旧分及兑分后返奖,是不同事件,能否组合须分别核对条件。
本文的购物算例只讨论合资格商品抵扣。商品排除、税费处理和其他兑换渠道另有规则,不能把普通门店的换算方式套到所有用途,也不能把广告里的名义奖励直接当成顾客已经少花的钱。条款第3、4及7节
企业发点时,为什么要留下一部分收入
Loblaw的2025年报说明,公司在会员赚取奖励时递延部分收入:把交易对价按商品、服务与积分奖励的相对单独售价分摊,并考虑预计不会兑换的积分。递延的积分义务属于合同负债,多数预计在发放一年内兑换并转为收入。2025年报印刷页94:Customer Loyalty Awards Program
可以把它理解为:一笔收款同时对应眼前交付的商品和未来的奖励,不能只看银行已经收到多少钱,就把所有金额都归给今天完成的交易。未来奖励这一部分,要按相应方法计量和确认。
但“顾客将来可以抵10加元”,不能直接写成“公司今天恰好递延10加元”。前者来自兑换规则,后者还涉及相对售价分摊和兑换估计。账上的递延金额也没有告诉我们,将来用于兑现的食品、日用品或其他合资格商品,实际进货成本是多少。
这里还有一个避免重复扣减的要点:分析时如果已经按报表口径处理收入递延,就不能再不加区分地把同一笔奖励面值当成一笔新的现金支出扣一次。商品成本、计划运营费用、供应商出资与实际结算,应各按自己的性质和期间核对。
积分尚未兑完,为什么报表也会变化
年报里的breakage,是预计永远不会兑换的积分比例。公司会参考历史兑换及预期行为持续检视这项估计。它描述预期履约程度,不等于“所有积分都会过期”,也不是已经发生的现金兑付。年报印刷页94
这种估计变化有实际案例。Loblaw在2025年报回顾称,2024年第四季度因会员参与及兑换率提高,对既有未兑积分义务重新计量并确认费用。这里的事件属于2024年,不能因为出现在2025年报中,就写成2025年新增费用;重新估计已有义务,也不等于此前没有记账。年报印刷页60:PC Optimum loyalty program
读期末余额还要看分类。截至2026年6月20日,Loblaw第二季度资产负债表单列的忠诚计划负债为1.41亿加元;同一报告的PC Financial持有待售分类内,另有4,800万加元忠诚计划负债。仅取前一项,就不能把它称作当时集团全部积分义务。第二季度报告印刷页47与52
这些是指定日期的会计余额,不是该季度顾客抵扣的总金额,更不是今天的实时余额。期末义务会受新奖励、已履约部分、估计变化及业务分类影响。没有完整的变动明细,不能只拿两个期末数相减,就宣布期间发了多少点或顾客多兑了多少。
同样抵扣10加元,两次购物可能得出相反结果
商家希望奖励影响未来选择。要观察这种激励是否真正带来价值,先把消费者“获得奖励”与“实际少付”放到同一条时间线上。
以下促销完全虚构,不是PC Optimum现行活动,也不是Loblaw实际客户或成本数据。假设某店在第一次购买满100加元合资格商品时送10,000点,之后可以在第二次购买中抵扣10加元。两次商品价格不变,第二次40加元商品原本就需要购买;积分成功到账并全额使用。均按税前金额比较,不计交通、其他优惠和费用。
情景A:第一批100加元商品本来就需要买。第一次仍支付100;第二次40元用积分抵10,另支付30。两次现金支出为100+30=130加元,比原计划100+40=140少10。省下的10在整个比较里只计一次,不能在获点时减10,兑换时又减10,变成所谓省20。
情景B:第一批原本只需要80加元商品,为拿奖励多买了20加元,而且多出的商品对这位顾客没有实际用途,也不能替代日后原本要买的东西。实际仍是第一次100、第二次30,共130;原计划却只需80+40=120。虽然成功抵扣10,最终反而多支出10。若额外买的商品日后本来就要用,应重新建立对照,不能把那20元全部当损失。
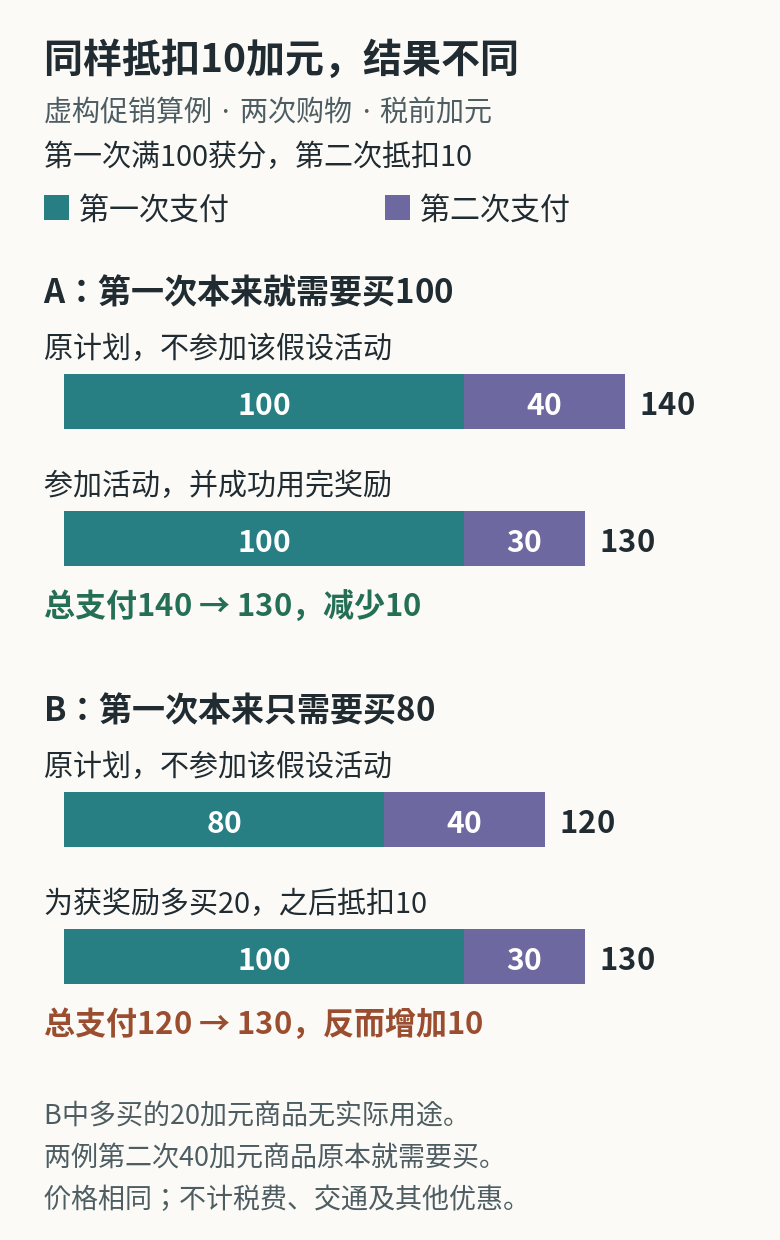
这个算例解释了满额奖励为何可能改变购物篮,也说明消费者的净节省需要一个比较基准。它没有证明实际会员会按这两种方式行动,更没有把顾客的10加元抵扣换算成公司的10加元成本。
商家多卖了商品,仍要补上成本和原本会发生的交易
对经营者,最需要区分的是:奖励带来了原本不会发生的需求,还是让原本愿意购买的顾客也获得了优惠。前一种可能增加交易;后一种即使发点和兑换记录都很活跃,也未必增加购买。
即便顾客为了积分多买20加元,企业也不能把20直接当新增利润。还要核对这些商品的取得和履约成本、相关运营费用,以及后续奖励怎样兑现。若活动有供应商或合作方共同出资,成本由谁承担也要按实际协议核实,不能默认全由门店付出或全由供应商承担。
反过来,顾客抵扣10加元,也不足以证明公司为此支出了10加元现金。商品零售价与成本不同,积分涉及的收入分摊、合作方结算及运营支出又是不同事项。本文所读披露没有逐点履约成本或足以独立算出计划利润的数据,因此不从集团毛利率倒算“送一万点究竟赚多少”。
判断积分生意,把流量、余额和收益分开
| 看到的数字 | 它回答什么 | 还没有回答什么 |
|---|---|---|
| 期间发出多少积分 | 新增多少奖励单位 | 以后全部会不会兑换 |
| 期间兑换多少、抵扣多少 | 发生了哪些权益使用 | 顾客是否真正多买或少花 |
| 期末合同负债 | 按会计方法计量的未履约余额 | 当期现金支出或完整积分面值 |
| 计划增加的经营收益 | 奖励带来的额外收入与完整相关成本之差 | 不能仅凭前三项算出 |
积分计划要长期有效,需要顾客愿意兑现、商家能够兑现,并且带来的购买关系足以支持相关成本。发点数量可以很大,兑换可以很热闹,真正的经营结论仍要落到新增行为、履约和完整费用上。
同一计划怎样连接不同超市招牌,可参看加拿大超市的品牌、门店与共用后台。本篇保留的判断线索是:发点时留下什么承诺,兑点时完成什么交易,消费者和企业各自在什么口径下受益。
资料核查于2026年10月10日。兑换说明采用当日读取的2026年8月1日版条款;财务政策来自截至2026年1月3日、共53周的2025财年年报,季度余额明确截至2026年6月20日。本文解释商业与披露口径,不提供个案入账、办卡或投资建议。
暂无评论内容