两家店都卖电视、电脑和配件,顾客容易从价签、货架与销售员判断谁经营得好。但零售商还要回答一个顾客看不见的问题:下一批货何时付款,旧货卖慢时,手里的现金和信用还能支撑多久?Circuit City在2008—2009年走向清算的过程,正好能把这层关系拆开。
本文讨论当年的Circuit City Stores, Inc.及其美国零售业务,并用同一历史窗口的Best Buy作有限对照。Circuit City的融资和库存分析采用公司合并报表,含当时的加拿大业务;Best Buy下文所用经营数字则为Domestic美国及其属地分部。两种范围分别说明,不据此给单店效率或利润率排名。
先把重整、清仓和结束营业放回各自日期
2008年11月3日,Circuit City宣布计划关闭155家美国分部门店,同时缩减开店、重谈部分租约。公告明确,此轮措施没有关闭国际分部门店。11月10日,公司申请Chapter 11重整保护,当时仍计划持续营业,并宣布谈妥一项重整期间循环融资的承诺。申请重整、取得融资承诺和门店全部关门,是不同事件。11月3日公司公告、11月10日重整公告
公司随后提交的8-K披露,法院于2009年1月16日批准清算销售安排,涉及公司及其美国、波多黎各全资子公司的567家零售门店,以及相关配送中心。之后的清算计划披露文件记载,继续经营出售的竞价没有产生可行方案,最终关店销售于3月8日完成。后者是这批销售的结束日期,不能改写为所有资产、租约和债务都在那天处理完毕。1月事件8-K,Item 1.01及2.05、清算计划披露文件,印刷页18
因此,一张清仓价签或一家店仍有顾客的照片,不能代替整个公司当时的偿付与融资状况。复盘也要先分清是在讲正常经营、局部门店退出,还是清算阶段。
库存少了,为何扣除应付货款后的金额反而增加
Circuit City截至2008年8月31日的六个月合并报表,已经出现经营亏损。单位换成百万美元后,毛利987.672减去销售、一般及行政费用1,308.051,再减资产减值73.000,得到营业亏损393.379。同期持续经营活动现金净流出为346.343。前者衡量该期间的经营损益,后者描述经营活动的现金变化,金额与含义都不同。当季10-Q,印刷页3、5
库存这部分更容易读反。下面使用同份合并资产负债表的两个期末,单位均为百万美元。第三行只是前两行相减,对应公司讨论的net-owned inventory这一观察角度;它不表示全部营运资金,也不表示这些货全部由股东自有资金购买。
| 合并余额 | 2008年2月29日 | 2008年8月31日 |
|---|---|---|
| 商品库存 | 1,573.560 | 1,508.944 |
| 商品应付款 | 912.094 | 754.521 |
| 库存减商品应付款 | 661.466 | 754.423 |
库存减少64.616,但商品应付款减少157.573,后者降得更多,于是两者差额增加92.957,约9,300万美元。只看货架上的货少了,会漏掉相应的应付货款余额下降得更快。公司在同份报告中也指出,美国分部销售偏弱、库存周转变慢,商品应付款的降幅超过库存降幅。这里的原因表述来自公司;表内数字是合并范围,不能把美国分部变化额与合并变化额混用。10-Q,印刷页4、23:Net-owned Inventory
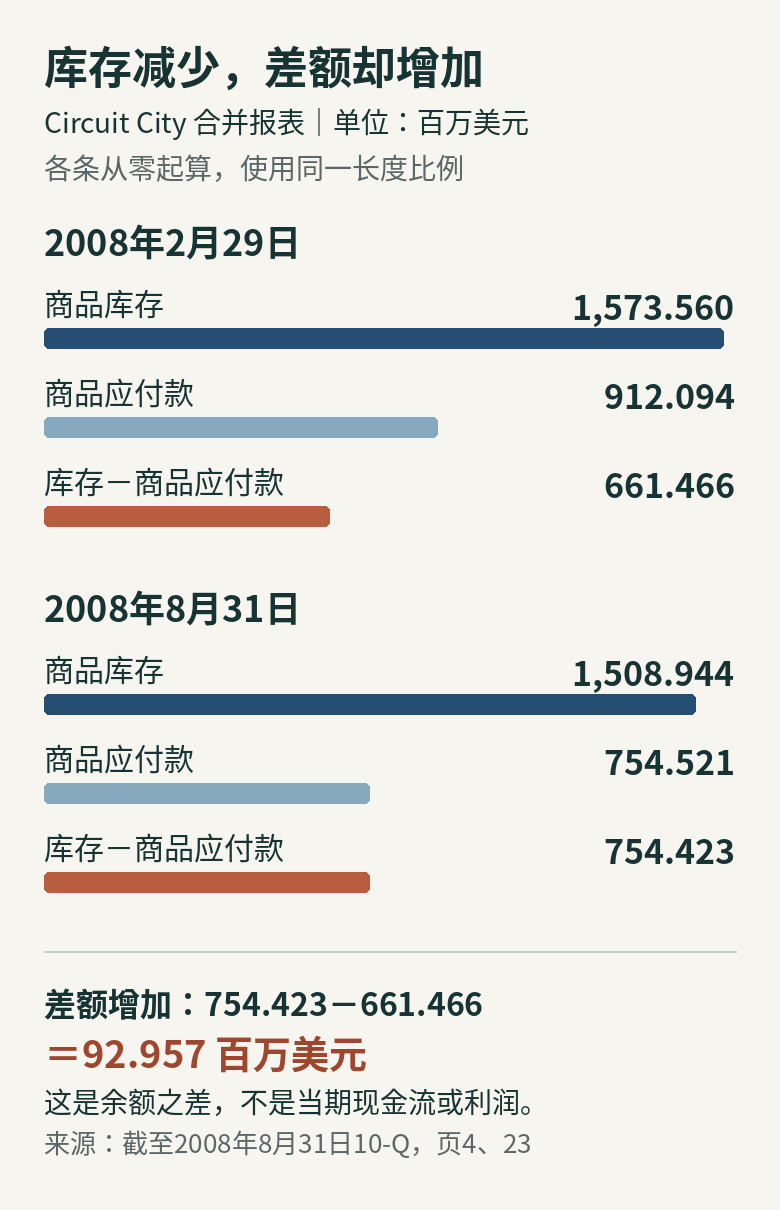
还不能把增加的92.957直接当成这六个月为库存付出的净现金。同份现金流量表里,库存变动对应53.742的现金流入调整,商品应付款变动对应154.023的流出调整,两项合计为净流出100.281百万美元。期末余额相减与现金流量表项目不是同一道计算,应各用各的原数,也不能把两笔再相加当作总支出。
随后收紧的,是补货条件和能借到多少钱
上述两次期末比较止于8月,不能把全部差额归因于后来发生的融资变化。到11月3日的公告,管理层描述了另一层压力:部分供应商收紧付款条件,有些要求发货前付款;有些限制采购信用,未像往年那样为假日采购增加额度。公司同时提到,市场环境恶化使一些供应商难以获得为其采购提供的信用保险。11月3日公告:Business and Liquidity Update
从经营机制看,允许收货后付款的账期,给零售商留下出售商品、回收现金的时间;若部分货要先付款才能发出,补货需要更早拿出现金。这并没有自动改变每件商品的毛利,却会改变资金必须到位的时间。实际影响仍取决于受影响的商品、金额与条款,不能把“部分供应商”放大成所有商品统一预付。
同一公告还说,第三方评估调低了库存的预期有序清算净值,导致资产抵押贷款的借款基数下降,可用借款额低于公司先前预期。即使货品组合没有明显改变,预计出售时间和处置费用的变化,也可能影响用于贷款评估的价值。这里是公司披露的融资约束,不是说正常零售价统一下跌了同样比例。
这解释了为什么“还有库存”与“还能借到原来那么多钱”不能互相替代。账上库存按什么金额列示、贷款方按什么条件接受抵押、当时已借多少及还能借多少,需要分别核对。单看授信合同的名义上限,无法知道某天能用的现金。
把Best Buy放进同一历史窗口,也要看不利指标
Best Buy截至2008年8月30日的半年报告,显示其Domestic分部收入为155.86亿美元,上年同期为139.38亿美元,按原数复算增长约11.8%;营业利润却从6.28亿美元降至5.92亿美元,减少约5.7%。公司把营业利润下降解释为费用率上升、毛利率下降,收入增长只抵消了一部分影响。销售扩张与经营利润收缩,当时可以同时发生。Best Buy当季10-Q,印刷页33—34
这份报告还能帮助拆开增长:公司称,过去12个月净增门店约贡献了当季和半年收入增量的六成,其余来自可比门店增长。把总收入增加全部解释成原有门店服务更好,或全部归给新店,都超出了披露。
若继续并排比较两家公司,需要守住三条边界:
- 先对齐范围。上面的Circuit City库存与现金为合并口径,Best Buy经营数字为Domestic分部,不能把它们拼成统一的单店利润表。
- 利润名称要逐项读。Circuit City当季分部附注列的是持续经营税前损益,Best Buy分部采用营业利润;直接抄两列再统一命名,会改变指标含义。
- 同店也有定义。Circuit City一般要求门店营业满12个月,并纳入搬迁店;Best Buy一般采用14个月,搬迁店需在新址重新达到相应期间。两家所报增长率可以帮助理解各自趋势,不能把差值直接解释成某项策略的效果。Circuit City附注10及Net Sales说明、Best Buy印刷页30的指标定义及分部说明
这些数据支持对比当时各自的经营压力,却不足以证明Best Buy每项做法都正确,或Circuit City某一次人事调整单独造成了清算。产品结构、门店、人员与服务可能影响销售;要确定每项影响有多大,还需要更细的同期记录及可信的比较方法,不能用最终结果倒推。
品牌再次出现,先查卖出去的是什么
后来看到Circuit City这个名字,还要把品牌资产与原经营实体分开。Systemax在2009年5月的8-K中记载,5月19日完成一项交易,买入构成Circuit City电子商务业务的部分知识产权、互联网相关资产与客户资料。文件说明的是特定资产交易,不是原零售公司与全部门店恢复经营的证明。Systemax交易披露,Item 1.01
所以,商标、域名或网站继续使用某个名字,只能提示还要查当时的经营者与交易范围。不能把后来的同名网站、服务承诺或经营成绩,直接接到2008年的公司账本上。
复盘下一家零售商,可以沿着这四个问题查
- 销售与毛利能否覆盖经营费用?先确认期间、地区及利润层级,别只看总销售额。
- 库存减少时,应付货款是否也在减少,而且降得更快?随后另查实际经营现金流。
- 补货付款时间有没有提前,抵押估值或贷款条件有没有改变?确认当时可用额,保留尚未到账或尚未承诺的缺口。
- 所谓退出、清算或重启,具体对应哪一家公司、哪批门店或哪类资产?同名不代替主体核验。
Circuit City的案例提供了一条可以查证的关系:经营表现承压以后,库存周转、供应商信用与融资条件可能相互牵动。公开文件说明了当时发生的约束;它没有把所有失败原因分配成确定比例,也没有给今天的零售商提供一套照搬就能成功的答案。
资料核查于2026年10月10日,使用2008—2009年历史原始披露。全部金额均为美元,期间与合并/分部范围见相应段落;不涉及当前品牌的信用判断、股票建议或个别债权处理。封面为AI生成的通用场景示意,非两家公司实景或历史照片。
暂无评论内容