到Target买食品,可能同时经过衣服、家居用品和美妆货架;在手机上买东西,又可能到同一家店取货。这种组合的经营问题,是怎样让不同购物任务共用一套门店、商品和服务,同时控制库存与交付成本。
Target不只是把更多品类摆进一个大房间。它希望用日常需要、设计与品牌选择增加购物理由,再让门店承担一部分线上订单的交付。能不能赚钱,仍取决于这些任务能否互相支持,而不是彼此争抢库存、人员与空间。
以下按Target美国业务的公开材料说明,核验日为2026年10月1日。主要结构数据来自截至2026年1月31日的2025财年,全年为52周;季度近况另注明期间,不把年报数字当成单店结果。
多品类的意义,是一次行程能解决哪些事
Target在2025年报的业务说明中,把设计、风格、价值和多品类选品列为定位。按年报所列的商品销售品类占比,食品饮料占24%,家庭日用必需品占18%;服装配饰、家居装饰和Hardlines各占15%,美妆占13%。Hardlines在这里包括电子产品、玩具、体育用品和行李等,不能把中文“硬件”理解为只卖电脑或五金。
这些比例说明销售组合,不是各品类的利润贡献。食品、清洁用品和一次家居更新,购物节奏可能不同;把它们放在一起,提供了一次完成多项任务的机会。但究竟有多少顾客买了食品后又买衣服,需要交易篮子记录才能回答,不能从两个品类都存在就推定连带购买已经发生。
公司也说明,同一品类里的不同商品毛利不同。因而“食品负责引流、衣服负责赚钱”只能作为待核假设。若食品损耗、促销与交付成本较高,或服装需要频繁清仓,简单按品类贴高低利润标签会漏掉实际成本。
同样卖200美元,组合不同会留下多少毛利
为说明权重,假设一家店只有食品和非食品两类,按同一销售成本范围计算的毛利率分别为20%和40%,并暂时保持这两个比率不变。这些数值全是教学假设,不是Target披露的品类毛利率,也不是行业标准。食品、非食品各卖100美元时,毛利为20+40=60美元,占总销售额30%;换成食品150美元、非食品50美元,销售额仍为200美元,毛利却变成30+20=50美元,毛利率为25%。这还没有扣除毛利之外的经营费用。
这个例子说明,销售额不变也可能因组合变化而改变毛利;它没有证明增加食品就一定伤害利润。若食品带来了原本不会发生的额外购买,还要把新增销售、降价、损耗和交付工作一起算。判断是否真正“引流”,应观察顾客新增了哪些购物任务、是否连带购买,而不只比较两个品类的销售占比。
Target年报披露2025财年整体毛利率为27.9%,2024财年为28.2%,把品类销售组合列为变动因素之一;同一段也列出降价、采购订单取消成本、广告及其他收入和库存损耗等因素。因此,这个整体变化不能直接拆成“食品造成了多少下降”,更不能由此反推出食品或服装各自的毛利率。年报:毛利率变动因素
自有品牌提供差异,但不能把销售占比当作货架占比
年报称,约三成商品销售来自Target自有及独家品牌,同时全国性品牌仍占重要部分。这里的三成以销售金额为口径,不是说每十种商品恰好三种是自有品牌,也不证明这些商品都由Target自己的工厂生产。
这种组合提供了两种选择:顾客可以购买熟悉的全国性品牌,也可以选择只能在该零售体系中取得的设计与产品。对经营者而言,独家商品可能减少直接按完全相同商品比价的机会,却增加了选品、开发、质量和需求预测责任。产品不合需要,独家本身也不会带来复购。
Target将维持核心商品有货、与供应商协作以及为季节和服装商品规划库存,列为库存管理重点。日常补货强调不断货,季节商品则更怕错过销售窗口后留下需要降价的库存;两者不能用同一套采购节奏机械处理。年报:商品与营运资金
联名上新,怎样核对所谓品牌溢价
联名商品不能直接套用品牌平时的售价。Target在2026年2月26日宣布,3月7日推出的Roller Rabbit联名系列有超过250件商品,近80%的系列商品定价为35美元及以下,并含专为这次合作设计的图案。这说明上新时的选品和定价安排,不是该系列实际售出金额的分布,更不是今天仍有货的承诺。Target当时的联名公告
要验证价格差异,先挑能满足同一用途的替代品,再核对材质、规格、套装件数、销售渠道和比较日期。例如套装不能仅按标价与单件比较,促销价也不能无说明地对比另一件商品的原价。若联名款的设计或材质本来就不同,观察到的价格差不能全部归给品牌名称;缺少合适对照时,就保留这一不确定性。
经营结果还要看实际成交价、卖出数量,以及退货和清仓后的收入与成本。若另有开发、授权或营销支出,应按实际安排计入,未公开的费用不能填零。自有品牌、独家销售与一次联名合作也不宜混算:前文约三成是自有及独家品牌的合并商品销售口径,不能当作联名占比。上新受到关注可以成为继续观察的理由,但还不是售价溢价或新增利润已经得到验证。
季节货卖不完:降价、账面调整与回款分开看
清仓首先是怎样定价和处理剩余商品的问题;库存价值下调是在账上反映损失;现金回笼则要看实际交易和结算。它们可能相互影响,却不是同一个结果。贴出折扣牌,不证明货已经售出;账面承认库存损失,也不会因此收到一笔钱。
Target年报说明,绝大部分库存采用零售存货法(RIM)结合后进先出法(LIFO),按LIFO成本与市价孰低计量,并为预计的库存损耗和降价作调整。在零售存货法下,永久降价会减少库存的零售价值,进而影响按成本与零售价值比率计算的库存估值。这里有具体会计方法,不能直接把货架上降掉的售价,全额当成同一件商品的账面减值;这也不是所有小店必须采用的计价方法。年报附注10:库存
实际复盘一批季节货,可以同时保存三个记录:原计划与实际售价、剩余数量及账面调整、已经收到或尚待结算的销售款。还要对照采购付款:卖出后收回部分现金,不代表已经收回全部采购投入;账上记过的同一项损失,也不能在分析里再当作一笔新的现金支出重复扣除。商品仍留在仓库时,价签变低和账面余额减少,都不能替代查清它最终卖给了谁、退回了哪里或怎样处置。
线上下单与门店履约,是同一笔销售的两个维度
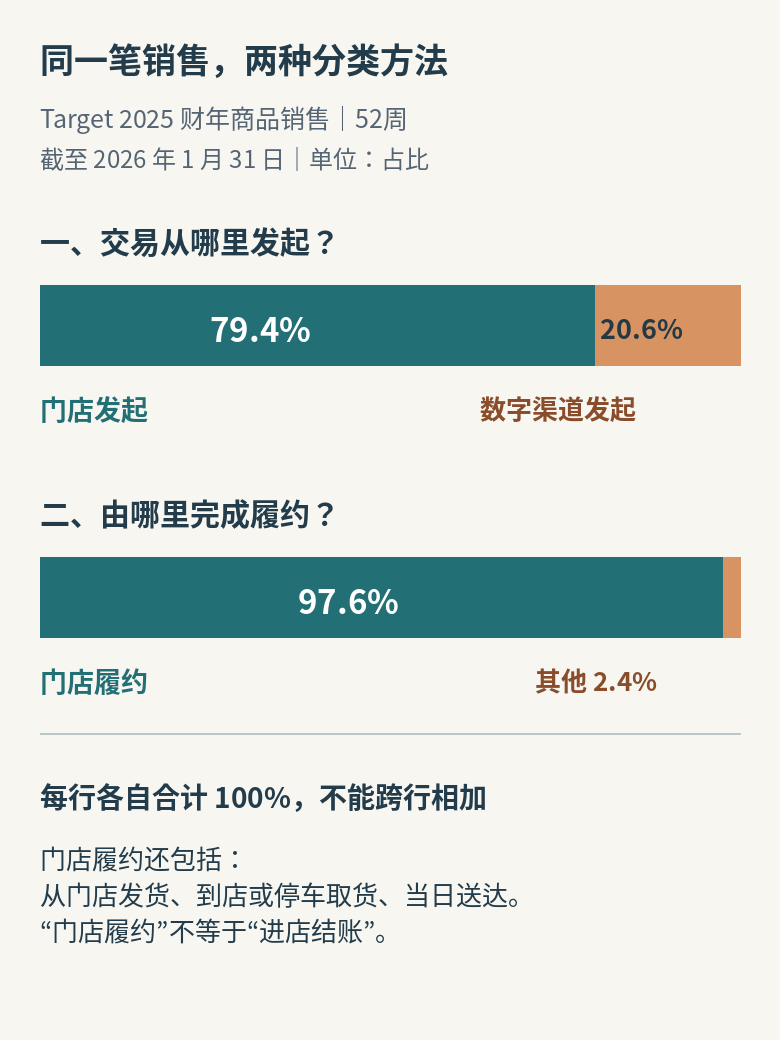
Target年报披露,2025财年商品销售中,79.4%从门店发起,20.6%从数字渠道发起;换一个问题,97.6%的商品销售由门店履约,其余2.4%由其他渠道履约。年报经营分析:销售与履约渠道
79.4%回答顾客从哪里开始交易;97.6%回答商品最终由哪一类节点交付。门店履约包括现场购买,也包括从门店发货、到店取货、Drive Up停车取货及当日送达。因此,97.6%不能翻译成“几乎所有顾客都走进店里结账”,也不能与20.6%相加当成两块独立销售。
同一件货可以先出现在App里,再由附近门店员工拣出、暂存并交给顾客。门店原有的位置与库存因此获得另一种用途,但员工也多了拣货、核对、暂存、替换和交接任务。现场顾客和线上订单争用同一件商品时,库存是否准确就直接影响两边的体验。
公司认为这种安排可以提高可用性和速度、降低部分交付成本;这是经营策略及其预期,不代表每单配送都比顾客自行购物便宜。缺货、人员安排不合适或订单过于分散,仍可能让新增销售伴随更多处理成本。
空间扩了,排班仍要按高峰时段核对
这种投入可以从一间具体门店看得更清楚。Target在2025年5月介绍当年4月开业的得州Denton North门店时,称其面积约147,000平方英尺,既有较大的生鲜、冷冻食品区域,也扩充了后台履约空间。公司将后者描述为旧有类似规模门店的约五倍,用来支持数字订单、Drive Up和到店取货。这是该店当时的公司介绍,不是全连锁统一面积比例,也没有证明处理订单的能力同步提高五倍。Target:Denton North门店介绍
同一篇介绍说,开店招募了200多名团队成员,其中包括兼职员工。总人数并不等于每个时段同时在岗的人数,不能拿它直接推算每单可用人工或现场服务能力。扩出暂存区可以缓解某一种空间问题,但如果补货、拣货和交接集中在同一时段,仍要核对各项任务的实际用时与排班。
判断哪一项投入更紧迫,可以把顾客现场等待、线上订单待拣或待交接、对应时段的在岗工时放在一起看。商品明明有货却迟迟拣不出,与已经拣好却等着交付,是不同环节。只有分清等待发生在哪里,才有依据决定是调整空间、改变作业顺序,还是补充高峰时段人手;不能仅凭订单增长就认定应该扩大所有区域。
商品销售之外,还有几条不同的钱流
2025财年Target净销售额为1,047.80亿美元,其中商品销售为1,027.17亿美元。其余20.63亿美元分别包括广告收入9.15亿美元、信用卡利润分成5.22亿美元,以及其他收入6.26亿美元。年报财务附注2:净销售额
这些项目对应不同交易,收入金额也不是各项业务的净利润。商品购买是顾客付款取得商品;广告由品牌或其他业务客户购买曝光与广告服务;信用卡利润分成来自与TD Bank Group的安排,TD负责承保、出资及持有相关信用卡应收款,Target承担账户服务和主要营销工作。其他收入还包括第三方平台佣金、会员、Shipt服务及租金等,不能把余额全叫作会员费。
广告也有会计口径差异:年报说明,Roundel的某些安排列为净销售额,另一些按性质抵减成本或费用。因此,表中广告收入不是所有广告相关安排的简单总额,更不是广告净利润。这些业务可以改变收入组合,却没有证明某件低价商品由广告逐件补贴。
便利创造收入,也需要在成本表里找到对应工作
Target的成本附注把商品成本、运输、降价与库存损耗等列在销售成本里;供应链及数字履约成本还包含仓配人员、对顾客发货的运费和从门店发货的相关人工。其他门店与总部人工、场地运营等则主要进入销售、一般及行政费用。它特别提示,零售企业之间的费用分类可能不同。年报附注3:成本与费用
这意味着,不能看到门店已经存在,就把线上单的增量工作当成免费;也不能随手拿一家公司的毛利率与另一家比较,就认定谁的商品采购更强。要先核相同的人工、运输和履约工作,在各自报表里放在什么位置。比较另一种门店组织方式,可以接着看Walmart怎样把商品、客流与门店履约接起来,并保留两家公司口径的差别。
最新季度还说明了为什么增长原因必须拆开。Target在截至2026年8月1日的第二季度披露,可比销售增长3.8%;同期营业利润包含9.94亿美元关税退款收益,列作销售成本的减少。该笔收益也进入公司当季披露的调整后营业利润口径,不能看到“调整后”三个字,就假定已经排除它。这个季度的改善不能全部归功于商品组合或门店便利。2026年第二季度财报及表下注释
观察这套组合,重点看衔接失败的地方
如果核心商品经常缺货,顾客可能连原本的补货任务都无法完成;如果家居与服装押错需求,选品优势会先变成降价压力;如果线上订单增加,却无法及时拣货和交接,门店的地理位置也不能自动变成低成本服务。
真正值得继续核对的是:顾客为什么回来,哪些商品被一起购买,哪些库存需要降价,以及同一门店承担线上单以后,多出来多少人工与异常处理。Target的公开数据能帮助理解这些环节怎样组织,但不能替一家具体门店算出完整利润。对较小经营者,更可借用的是把购物任务、商品可用性和交付成本连起来核对,而不是照搬一家大连锁的品类数量。
暂无评论内容