一辆购物车装满,并不意味着超市留下了同样丰厚的利润。传统连锁超市先靠顾客反复购买日常商品形成销售,再用商品组合、供货和运营管理,让留下来的钱覆盖门店与整个网络的费用。Kroger的财报很适合看清这条链:商品销售规模很大,扣完各项支出后,经营利润只是其中一小部分。
本文以截至2026年1月31日的Kroger 2025财年为完整年度样本,并用2026年第二季度披露补充经营变化。数字属于集团,不是某一家店,也不是一张购物小票的实际利润;历史年度费用中还包含大额特殊项目,不能直接当成今后每年的固定盈利能力。
卖食品是基础,同一网络还承担其他交易
Kroger在不同地区以不同店名经营超市,基础业务是食品零售,同时经营药房、加油站以及线上自取和配送。商品从采购、生产或供应商出货,到仓配、上架和最后交给顾客,各环节都会发生费用。消费者支付的购物款,需要支持这条完整的交付链。Kroger 2025年10-K,业务概况
同一网络能够承接多种需求,但不能把每一类销售都理解为一样赚钱。燃油、药房、鲜食和日常包装商品的毛利及服务成本结构不同,销售额中某一类增加,会改变集团比例,却未必说明其他品类的经营变好或变坏。
例如公司在2025年业绩公告中解释,售出Kroger Specialty Pharmacy业务、采购改善、损耗减少等因素影响了当年毛利率;燃油销售变化也会改变这一比例。这里的药房业务出售与继续经营的零售药房销售是不同事项,不能看到“卖掉药房业务”就说店内不再有药房。2025财年业绩公告
把一年损益换成每100美元,钱去了哪里
2025财年Kroger销售额为1,476.42亿美元。按合并损益表的原分类,将各项金额除以销售额,再乘100,可得到下图。换算保留两位小数,只为看清大小关系,不是消费者每买100美元就按这些项目即时付款。
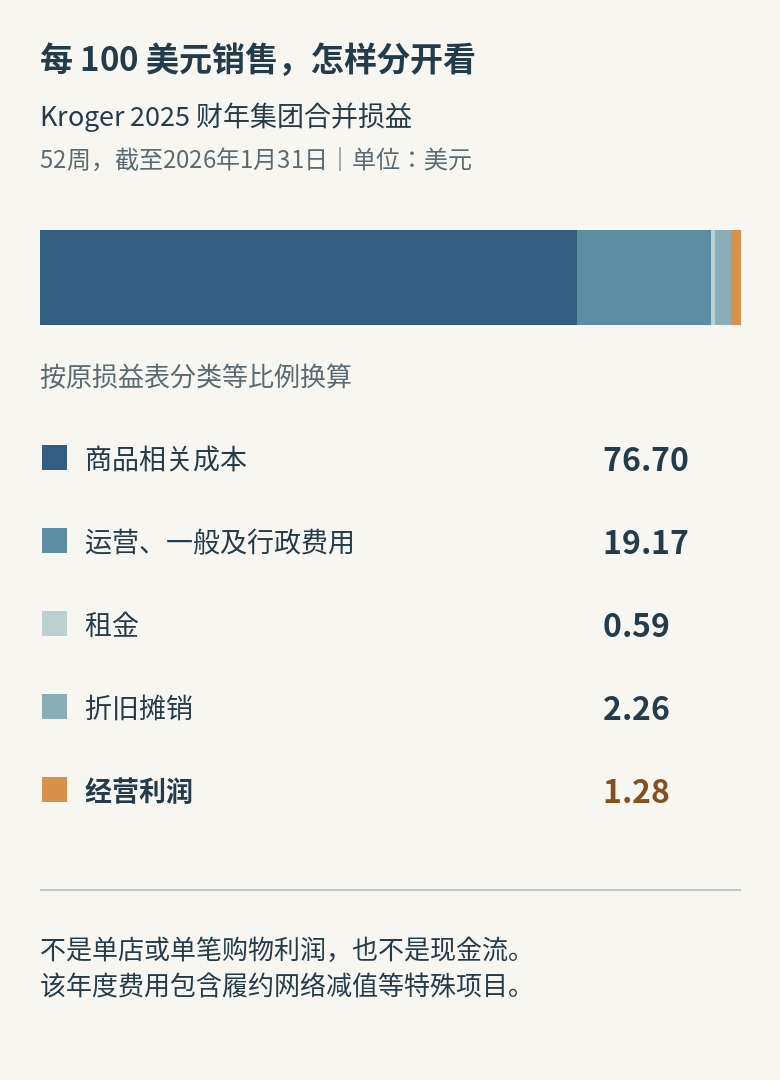
原报表单位为百万美元:147,642销售,减113,240商品相关成本、28,308运营一般及行政费用、872租金和3,332折旧摊销,剩1,890经营利润。换成图中的每100美元口径,各项依次约为76.70、19.17、0.59、2.26和1.28美元。2025年10-K,合并损益表
商品相关成本不只是供应商发票:Kroger把广告、仓储、运输等也纳入这一行。运营管理费用主要包括工资、员工福利、公用事业和信用卡手续费等。图中已经扣过的成本,不能再因为另画了“仓配费”或“人工费”就重复扣一次。同份年报,费用分类说明
经营利润还不是净利润,图中也没有把集团所有现金流入流出排成流水账。新建门店或买设备时付出的现金,与随后各年的折旧费用,不会天然出现在同一时期。看公司有没有钱继续投入,还要读现金流和资本支出,不能只盯这1.28美元。
22.9%的毛利率,不能直接减图里所有费用
Kroger披露的2025年毛利率为22.9%。它的毛利计算已纳入商品成本及其中对应的部分租金、折旧摊销;损益表则把集团租金、折旧摊销分别列出。因此,不能拿“22.9美元毛利”,再把图里全部租金和折旧扣一遍,也不能把另一家零售商不同分类的毛利率直接拿来比赛。年报的Gross Margin计算表
这一差别对经营者很实用:比较两家店或两种模式之前,先确定毛利扣到了哪一层。有的数字只扣买货成本,有的还包含仓配;有人把店员工资列运营费用,也有人在特定履约服务中按单分摊。名称相似的指标,如果成本范围不同,就会制造并不存在的优势。
2025年的特殊费用,不能当成永久常态
公司2025年公告说明,当年的经营利润包含约25亿美元自动化履约网络减值及相关费用。与此并列的“调整后FIFO经营利润”是另一种经过调整的指标。它帮助管理层比较经营表现,但不能直接替换原报表的经营利润,也不能把被剔除的投入或失败成本说成从来没发生。2025财年业绩公告及调节表
于是,对图中1.28美元有两种同样需要避免的误读:一是把它当成未来稳定利润率,二是只引用更高的调整后数字而隐藏这一年的退出和减值影响。判断扩张或自动化,既要看后续能否降低每单交付成本,也要记录此前投入、业务调整和剩余义务。
会员价和数字券,先问10美元由谁承担
Kroger的数字券说明把几个动作分开:先把优惠加载到关联的Shopper’s Card,购买符合条件的商品,结账时识别该卡;符合条件的扣减会列在小票对应商品下。持有会员卡,不等于所有数字券已经自动加载,也不等于每件商品都适用同一折扣。Kroger数字券FAQ
对经营者,更要区分优惠由谁出钱。Kroger年报说明,公司给出的销售折扣冲减销售额;供应商提供、可在任何接受优惠券的零售商处兑用的券,则按其披露条件处理为供应商应收款,不直接冲减销售额。举一个简化假设:同一批商品折扣前100美元,忽略税费及其他优惠。超市自己让利10美元,顾客付90美元,销售额为90美元;若是符合上述条件、由供应商承担的10美元券,顾客同样付90美元,但还形成10美元供应商应收款,销售额为100美元。应收款仍有回收环节,不能当成顾客已多付10美元现金。2025年10-K:Revenue Recognition
这两种情况让顾客看到的优惠相同,超市承担的让利与收款结构却不同。分析活动效果,应继续追问多出的购物次数和毛利能否覆盖超市实际承担的优惠、履约与活动成本;不能把所有用券交易都算成“没有活动就不会发生”的新增销售。会主动领券的人原本可能就更常购物,即使看到一组会员复购较高,也不能单独证明优惠造成了复购。
数字账户还提供了识别优惠和购物行为的连接。Kroger当前隐私政策说明,信息可用于个性化优惠、广告及衡量营销活动;这能解释企业为什么关心优惠与账户的对应关系,却不能让外部读者算出它未披露的单个顾客数据价值。读者可从官方隐私政策查看适用的说明和选择;不要把获得优惠理解成资料从此不再被用于其他已说明的用途。
生鲜的进销差价,还要乘上真正卖出的数量
生鲜每件卖多少钱、进价多少,只解释了卖出去那部分的差额。已经采购却最终报损的商品,同样占用了钱。Kroger的2025年年报把损耗降低列为毛利率改善的因素之一,但同时还列有采购、供应链、业务组合和价格投入等因素;这不能反推出生鲜单项损耗率,也不能把全部改善归给某种防损措施。Kroger 2025年10-K:Gross Margin
用一批假设商品看区别:采购100件,每件2美元,共支出200美元;最终80件按4美元售出,剩余20件报损,且本批没有期末存货、退货或供应商补偿。销售收入是320美元,减去整批采购成本后余120美元。若只算已售80件的进销差价,会得出160美元,漏掉报损20件已经花掉的40美元;但扣过整批200美元以后,也不能再把这40美元扣第二次。
再假设原价80件的销量不变,在剩余商品仍符合安全与销售要求时,提前将其中10件以每件3美元售出,其余10件最终报损。收入变成350美元,同一笔200美元采购成本扣除后余150美元,比前一种情况多30美元。这里假设没有新增人工、标签或其他费用,也没有顾客从原价转去买折价品;现实中只要这些条件变化,净增量就会变化。这是教学模型中的批次余额,不是Kroger实际数据、集团毛利率或门店净利润。
因此,真正要追踪的是同一批货采购多少、原价卖出多少、折价卖出多少、最终报损多少,以及还留下多少可售库存。不能用标价乘全部到货量预测收入,再把损耗当成一个很小的附注。Kroger在其零饥饿零浪费计划中把改善生鲜管理、延长保鲜与捐赠分别列为行动;这些用途有各自价值,但捐赠数量不是销售收入,也不能仅凭减少丢弃就确认利润增加。Kroger:Zero Hunger | Zero Waste
专用仓还是门店拣货,先看订单能否撑起固定成本
Kroger并没有把配送理解成只有一种设施。其2025年年报把门店、客户履约中心和第三方平台列为不同配送来源,并说明在2026年1月关闭了三个未达运营或财务预期的自动化设施、取消Charlotte站点计划;对需求密度和成本结构较合适的地区,仍评估自动化履约。这里的教训不是“自动化都不行”,而是同一套设备换一个商圈,订单与成本条件可能不同。2025年10-K:eCommerce与Significant Events
用一个只比较拣货处理成本的教学假设:专用仓每天分摊的固定成本为600美元,每单变动成本3美元;门店方案每天固定成本100美元,每单变动成本7美元。固定成本包括本模型分配的场地、设备折旧等,变动成本包括本模型分配的拣货处理工作,同一笔费用不重复计入。两边假设订单内商品件数与服务要求相同、都在可用产能以内;这些数字不是Kroger的实际报价或成本。
每天各处理100单,专用仓每单为600÷100+3=9美元,门店为100÷100+7=8美元;若每天各有400单,分别变成4.50美元和7.25美元。这个变化只来自同一套假设下的固定成本分摊,尚未纳入商品货值、干线运输、末端配送、冷链异常、退赔或融资税费,不能据此宣布哪种方案总成本一定较低,也不表示已经收回建仓投资。
订单密度还涉及位置和时间。很多订单集中在相邻街区、相近交付时段,才可能让一趟车服务更多顾客;总单量相同却分布很散,末端配送仍可能吞掉仓内节省。订单内商品越多、缺货替代越复杂,拣货工作也会变多,所以“每单成本”要连同件数、路线和交付要求一起比较。这是成本机制推演,不能拿来反推上述三个站点各自关闭的唯一原因。
Kroger在2025年11月18日的调整公告中,明确把门店距离顾客较近、适用地区的自动化和第三方配送结合起来。公告里的2026年电商经营利润改善约4亿美元是当时的预期,不是已经实现的利润,也不是单个仓库节省额。判断这种调整,应看实际订单、设施利用率与交付成本是否改变,而不是看到关闭仓库就认定退出电商,或看到使用原有门店就把拣货空间和人工视为免费。Kroger:2025年11月履约网络调整公告
自有品牌、便利服务和广告怎样接到主业上
超市可以通过自有品牌控制选品、规格与采购安排,也要承担质量、供货及滞销风险。Kroger管理层在2026年股东信中,把自有品牌和运营节省列为改善顾客价值、支持利润的方向;这是公司的经营主张,不能推成每一件自有品牌商品都比外部品牌利润高,或消费者任何时候都买得更便宜。2026年股东信,印刷页1—2
便利服务也需要算两边:自取或配送让顾客多一种购买方式,但拣货、替代商品沟通、交接和送达都需要资源。如果只是把原来由顾客完成的找货、运输改由企业承担,销售增长不自动成为利润增长。真正要检验的是服务留下的贡献能否覆盖新增工作。
同一份股东信还把电商和零售媒体联系起来:购物渠道吸引的客流及购买信息,可以支持广告服务,广告收益再用于业务投入。这解释了为什么广告商也是另一类客户,但不能把广告商付的钱、顾客购物款和“自有品牌销售”相加成三份互不重叠的总销售;后者本来就包含在商品交易中。
全国采购规模,不能替代一个商圈的账
区域竞争要把三个尺度分开:集团能采购多少货,一个商圈有多少可争取的购物需求,以及一处门店需要承担多少固定费用。Kroger在年报的竞争风险中同时列出本地、区域、全国和线上零售商;顾客比较的替代选择不只是一家同类型超市。较密集的门店布局可能让配送更集中、顾客路程更短,也可能把原有订单分到更多店里,哪一种影响更大需要当地销售与路线记录,不能单凭全国门店数作结论。
供应商条件也不能只看发票单价。Kroger年报对库存逐项成本的说明,是在后进先出法(LIFO)调整前,按实际采购成本扣除供应商补贴与现金折扣计算。经营分析还要把采购条件与到货频率、缺货、库存占用及前文的报损放在一起:一种较低单价若要求买入远超本地需求的数量,就可能由更多积压抵消。这里是条件变化的机制,并非公司披露了某家供应商的具体合同或统一折扣。
场地成本的调整速度又不同。Kroger披露约半数门店使用租赁设施,租期通常为10至20年,部分租约含递增条款,或需要支付物业税、水电、保险及维护等费用;这些是其2025年报范围,不代表每家店合同相同。年报的关店成本说明还列有遣散、合同义务及其他应计费用,因此销售转弱或决定关店,并不等于相关承诺立即归零。Kroger 2025年10-K:Competitive Environment、Inventories、Leases与Store Closing Costs
所以,一个地区的租金上涨、供应商条件变化或邻近竞争加剧,应先落到受影响门店的实际收入、商品成本、库存和合同责任上。集团仍在增长,不能证明每个商圈都有同样余量;某店客流多,也不能单独证明新增门店或较高租金可以被覆盖。
成本压力会变,不能只给超市贴一个“薄利”标签
2026年第二季度,Kroger报告毛利率为22.4%,上年同期为22.5%。公司把下降部分归因于燃油销售组合、损耗、运输成本与顾客让利;同时又有电商、媒体、采购等因素抵消部分压力。该季度截至2026年8月15日,不能拿它与前面整年数字直接作全年升降判断。2026年第二季度业绩公告
这使“超市利润薄”变成了可以继续追问的问题:低价有没有带来足够的购物次数与销售毛利,货能否在可售状态下及时卖出,新增服务有没有增加更多工作,费用改善是否来自效率还是少做了一项服务。答案要落到具体门店或业务的记录上,不能把集团财报比例直接套给一家准备开张的小店。
看懂连锁超市赚钱的方式,关键是沿着一次购买往回找:谁提供商品、谁完成交付、哪些成本已经计入,以及买完以后还有什么退款、损耗或资金占用。销售规模给了它分摊网络成本的机会;只有商品与服务留下的收入足够覆盖这些支出,这个机会才成为经营利润。
暂无评论内容