在Airbnb订了一次住宿,客人看到的是付款总额,房东看到的是待收款,财报读者看到的却可能是预订总额、收入和一组代客户持有的款项。它们描述同一门生意的不同环节,不能直接互换。
理解这家平台,先把三个时间点分开:什么时候订、什么时候付、什么时候入住。再问第二个问题:这笔钱里,哪些属于Airbnb的服务费,哪些需要交给其他参与者?
一张订单,可以跨过两个季度
Airbnb在2026年第二季度10-Q中说明,Gross Booking Value(GBV)记录当期预订的总价值,包含房东所得、服务费、清洁费和税费,并扣除取消或变更。订单属于哪个季度,看预订发生时间,不要求那一季已收到全部付款;平台收入则与入住时间相联系。GBV的定义及确认时点
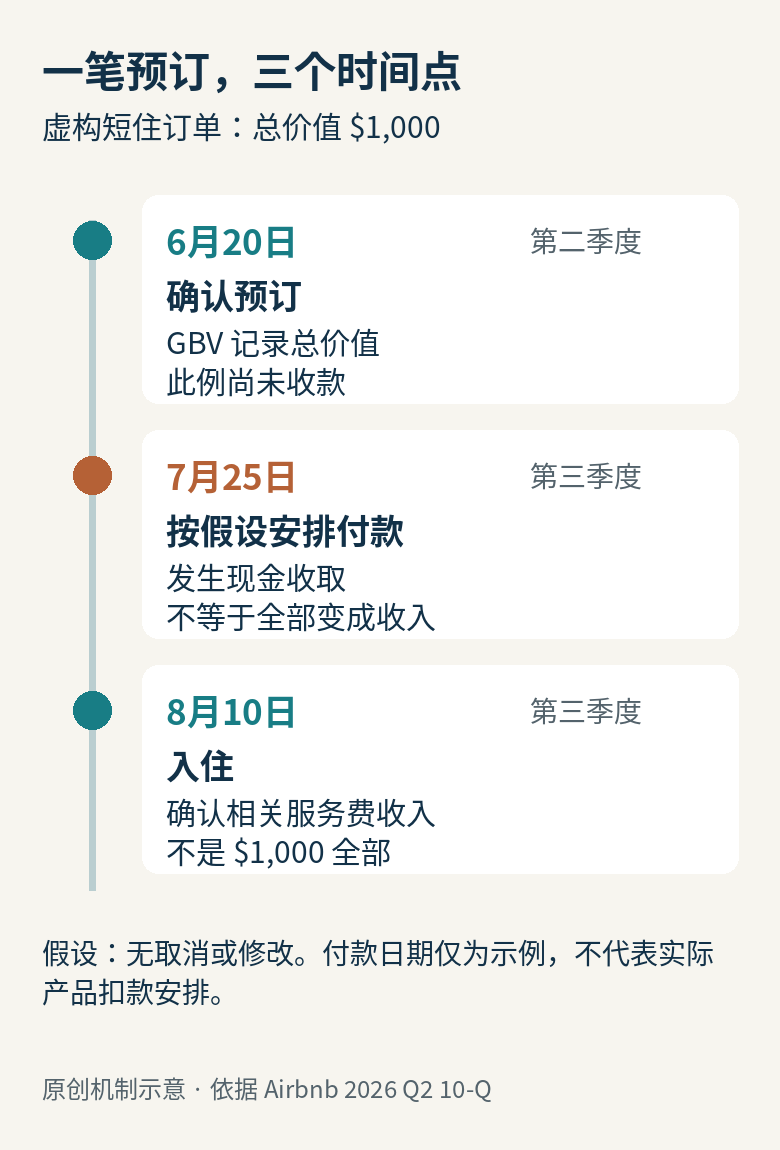
下面用一笔虚构短期住宿说明,不代表实际产品规定的扣款日。假设订单总价值1,000美元,没有取消或修改:
- 6月20日确认预订,进入第二季度的GBV
- 7月25日按假设的付款安排付款,现金收取发生在第三季度
- 8月10日入住,与这笔住宿相关的平台服务费收入在第三季度确认
这个例子的重点不是“晚付更划算”,而是6月底已经有预订,不等于6月底已经收款;7月收到了款,也不等于平台马上把1,000美元全部计为收入。取消、修改和特殊交易还会改变原来的路径,所以图中的日期不能当成退款或付款承诺。
财报里的“预订增加”因此需要接着问:增加的是未来哪段时间的住宿?付款是否已经发生?这些预订最后有没有兑现成入住?只看一个季度的订单规模,很难替这三个问题同时作答。
为什么1,000美元房费不等于1,000美元平台收入
Airbnb的2025年10-K说明,它以代理人身份按净额列报收入,反映促成住宿的服务费,而不是把住宿交易总额全部记作自己的收入。文件同时把清洁费、宠物费和相关税项与平台收入区分;已收到、但入住前尚未确认的服务费列为unearned fees。收入确认及客户款项会计政策
可以把刚才的虚构订单看成一个暂时装着不同用途款项的信封。总共进来多少,回答的是支付问题;其中多少归平台,回答的是收入边界问题;服务费何时满足确认条件,回答的又是时间问题。把信封总金额写成平台收入,会把代收部分也算进来。
这里也不能再跳一步,把服务费收入当成利润。服务费确定以后,支付处理、客服和其他经营支出还会影响经营结果。本文不从一笔订单推算平台净赚多少,也不以公司财报反推某位房东的最终所得。
账上的两笔122.24亿美元,为什么不能相加
2026年6月30日的合并资产负债表中,“应收及代客户持有款项”为12,224百万美元;负债端“应付及应付客户款项”同样为12,224百万美元。另列的unearned fees为2,831百万美元。这是报告日的余额,不是第二季度新增的收入。第二季度股东信财务报表
前两行表达了代收和相应支付义务的两面。它们不是两份收入,不能相加成244.48亿美元的“进账”;资产一侧名称还包括应收款,也不宜全部说成已经躺在银行里的现金。另一笔28.31亿美元unearned fees,则是尚未确认的服务费负债,不能拿来替代前两行。
上述公开报表金额的单位为百万美元,不同项目不可加总成平台收入。
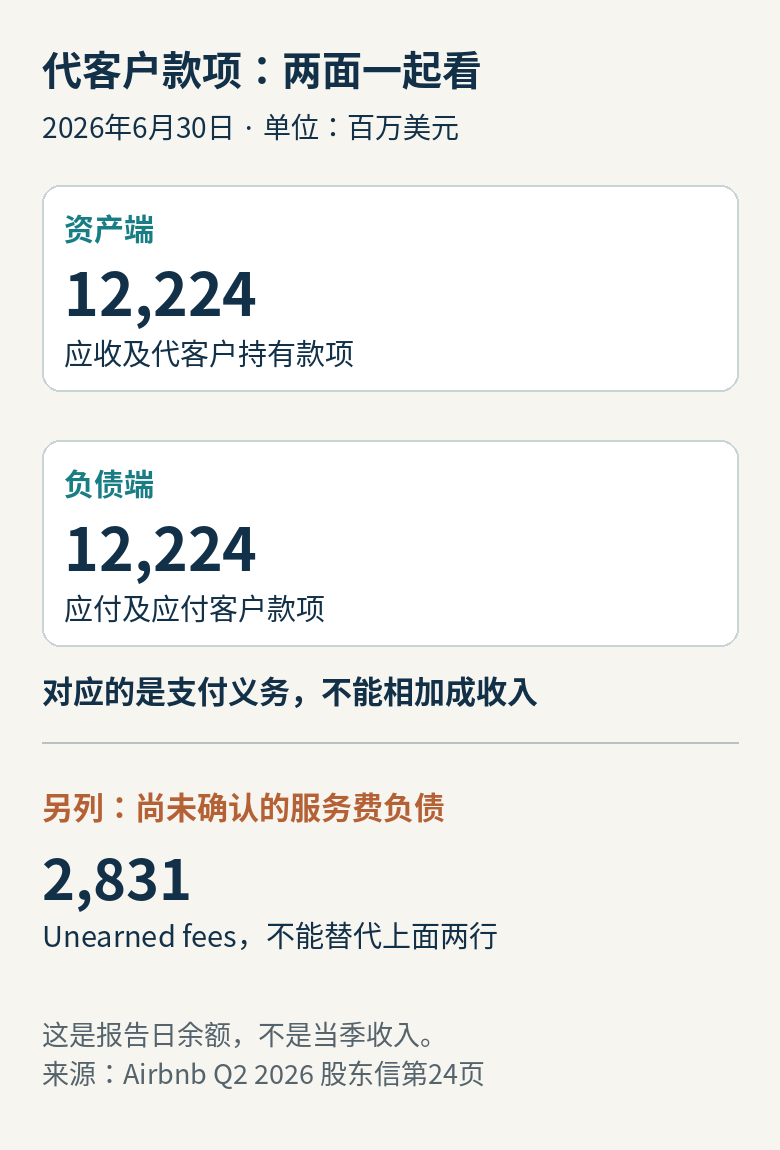
假如只截取资产那一行,读者可能误以为公司多了一大笔可以自由花的钱;如果只看负债,又可能把日常支付链条误读为同等金额的借款。较稳妥的读法,是保留科目全名、报告日、单位,并把对应项目一起看,再去读现金流及附注。
收入除以GBV,算得到比值,算不出每单收费
第二季度披露的全球GBV为27,247百万美元,收入为3,608百万美元。直接相除,3,608÷27,247约为13.2%。算术没有问题,解释需要加一层限制:分母主要按当季预订统计,分子与当季入住及收入确认有关,两边不一定是同一批订单。第二季度经营指标及报表
所以,13.2%可以描述这两个季度总数的比例,却不能写成“Airbnb每单统一抽成13.2%”,也不是利润率。换个季度,预订和入住的搭配变化,就算某一具体订单的收费规则没有变化,这个汇总比值也可能不同。
核对一笔订单的实际服务费,应回到那笔预订的收费明细。Airbnb当前帮助页说明,房源收费结构正向单一服务费结构迁移;对已经迁移的房东,新结构适用于切换后的新预订,切换前的预订不因入住日在切换后就自动改用新结构。当前服务费规则
这也解释了为什么网上某张旧订单截图、财报总数比值和自己眼前的新订单,会出现不同数字。比较前先核国家或地区、适用结构、预订时间以及费用分母,不要先认定其中一方算错。
读懂公司收入,不等于知道房东哪天到账
房东收款还涉及平台释放款项后,支付服务商的处理时间;方式、地区、周末假日及账户审查等因素都可能影响到账。帮助页把这些情况分开说明,因此不能把财报“入住时确认收入”解释成“入住当天所有房东账户必定收到钱”。房东收款时间说明
下次读Airbnb业绩或比较平台商业模式,可以按四步走:先标出统计期间;再写清GBV、收入或报告日余额;随后辨认平台自有服务费与代客户款项;最后才计算比值。若讨论的是自己的订单,改查对应收费和收款明细,而不是拿一个全球季度平均替代它。
资料核对:2026年10月1日。本文使用2025年年报及2026年第二季度公开报告解释机制,数值有明确历史期间,不构成投资判断,也不提供个人订单结算保证。
暂无评论内容