数字模板和买断软件可以反复交付同一套文件,却仍要持续支付获客、收款、支持和维护的成本。真正可扩大的部分,是已经完成的产品可以再次出售;能否赚钱,则取决于每次销售留下多少贡献,以及这些贡献能否覆盖前期投入和后续责任。
一份表格下载成功,不代表顾客能顺利使用;一次软件授权售出,也不表示卖家只需提供一次服务。理解这门生意,要把“再交付一份的成本”和“把产品长期经营下去的成本”分开。
顾客买的是可用成果,文件只是交付载体
模板的价值通常来自已经整理好的结构、公式、示例和使用说明;软件还可能提供可执行功能、授权及一定范围的更新。顾客付费,是希望减少自己从头搭建、调试和理解的工作。售价因此不能只按文件大小或下载流量决定。
平台可以自动发送收据和下载入口,也可提供适用的许可证信息。例如Gumroad说明,数字购买可通过收据中的内容入口访问,支持许可证的产品另有相应取回方式。Gumroad数字购买的交付方式
自动交付减少了重复发文件的工作,但产品是否兼容、示例是否能复现、说明是否足够清楚,仍需要制作方解决。Gumroad的支持分工也把产品具体问题、反馈和许可问题列在创作者一侧,平台则处理下载、支付等平台问题。平台与创作者的支持分工
这说明,节省下载交付的几分钟,不会自动消除顾客上手失败后的沟通。把说明书、版本要求和常见错误写进产品,既帮助顾客,也可能减少每次销售后的重复支持;是否减少了工时,仍要用真实记录验证。
“买一次”需要说明买到哪些版本
买断并没有统一的“以后全部免费”含义。以Sublime Text的个人许可为例,当前购买页说明这是一次性购买,包含3年更新;官方FAQ补充,之后仍可使用购买日起3年内发布的可用版本,若要使用更晚版本则需付费升级。企业许可另有订阅安排,不能把个人条件套给公司购买。当前购买页,许可与更新FAQ
这里的经营机制是把使用权与未来更新分开:顾客能保留已获许可版本,开发者则为继续维护的新版本设置收入来源。这不证明该公司的实际利润,也不代表所有软件都应采用同一模式。
对于模板或小软件,售前至少应说清适用软件版本、许可使用范围、包含哪些文件、更新覆盖多久、支持处理哪些问题。若只写“终身”,却让顾客理解成永久兼容、无限定制和永久人工支持,一次收入就可能对应没有边界的持续工作。
平台简价与完整费表,要读同一个口径
截至2026年10月1日,Gumroad简价页列出:通过个人页或直接链接成交,平台费为每笔10%加0.50美元;经Discover带来新顾客的成交为30%。但完整费用帮助页进一步说明,普通直接销售的上述平台费不包含信用卡处理费,另列2.9%加0.30美元;Discover的30%则已包含处理费。简价页,完整费用说明
因此,直接销售与Discover不能只比较“10%和30%”。前者还需纳入对应支付成本,也需要自己带来顾客;后者的费率包含其市场渠道和处理安排,但公开收费表没有保证每个产品一定获得曝光或成交。
费用页还列出高月销售额折扣及个别账户费率优先规则。实际结算应回到当笔记录,不能把标准费率永久当成所有人的费率。平台处理销售税的说明,也不能代替创作者自己的所得税及经营义务判断。
一份20美元产品,先算单位贡献,再看首轮投入
下面是教学假设,不是任何店铺的真实经营账,也不是建议售价。设一份产品售价20美元,使用普通标准费率,未达到高月销量折扣、没有个别费率;直接销售走信用卡。为单独看清机制,假设本笔无另计销售税、无退款、无联盟佣金、无汇兑或额外费用。
再假设每卖出一份,平均需要6分钟支持,把这段劳动按每小时25美元计入成本,即每份2.50美元。这个工时与劳动价格都是模型输入,不是平台或行业平均数。
| 每笔销售,单位:美元 | 直接链接、信用卡 | Discover |
|---|---|---|
| 产品售价 | 20.00 | 20.00 |
| 平台与处理费合计 | 3.38 | 6.00 |
| 扣费后余额 | 16.62 | 14.00 |
| 假设支持劳动成本 | 2.50 | 2.50 |
| 可用于覆盖固定投入的单位贡献 | 14.12 | 11.50 |
直接销售费用的复算为:20×10%+0.50+20×2.9%+0.30=3.38美元。Discover为20×30%=6美元,不能再重复加一遍信用卡处理费。两种情况的支持劳动为6÷60×25=2.50美元。
再设首轮制作、测试和文档共40小时,按同样每小时25美元计入;这一轮其他固定工具投入100美元,首轮劳动与工具投入合计1100美元,不是每月重复发生的固定经营费用。只在上述简化条件下,直接销售需要1100÷14.12,向上取整为78份;Discover需要1100÷11.50,向上取整为96份,才覆盖模型中的这笔首轮投入。
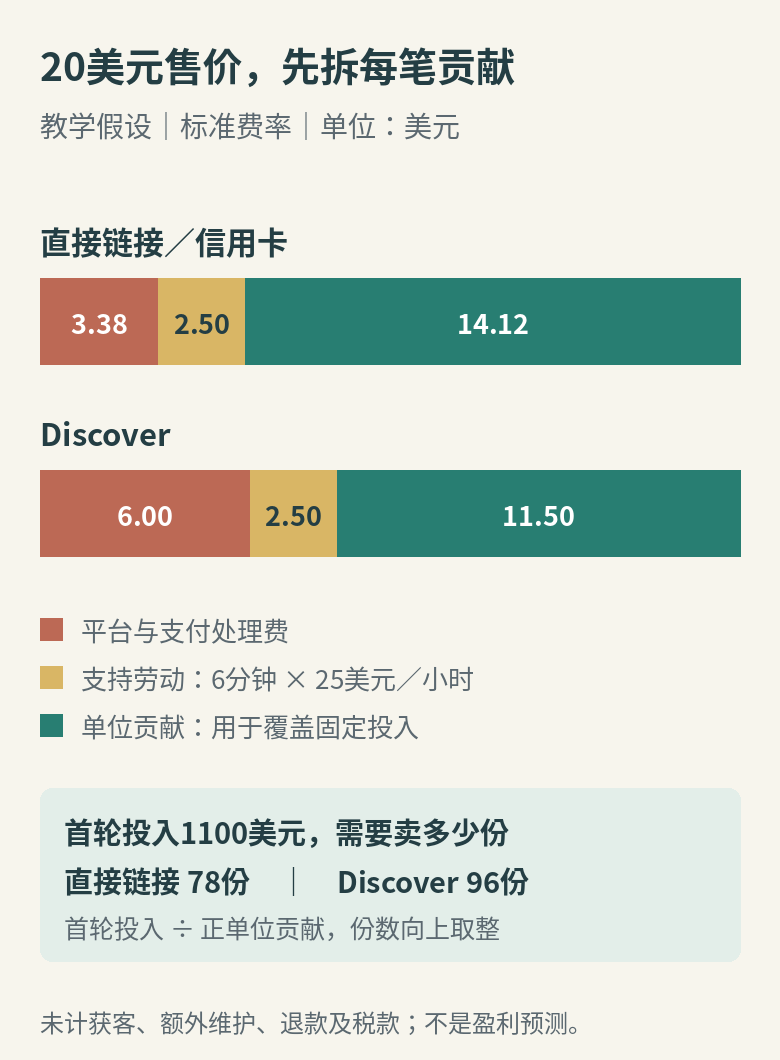
78份和96份表示模型内覆盖首轮投入的销量,不是月度经营收支平衡点,也不是实际销售目标或盈利预测。模型没有估计获客花费、额外更新、退款损失和所得税,也没有真实成交概率。直接链接若需要广告或大量内容推广,14.12美元还要继续承担这些成本;不能因为平台费较低,就断言它一定是成本更低的渠道。
退款与更新,会把“已经赚到的钱”重新打开
退款不一定把所有成本还原。Gumroad当前说明,在其相应普通处理安排下,退款部分对应的平台自身费用可退回,但底层支付处理费会保留;通过创作者自己连接的Stripe或PayPal账户成交另有规则。退款及费用说明
原先已经花掉的支持时间也不会退回。数字文件没有退货运费,不代表退款没有成本;如果退款原因是公式错误、兼容问题或说明遗漏,还可能要同时修复产品和联系其他购买者。模型忽略退款,只是为了展示基本结构,实际经营不能长期不记这一项。
软件或模板更新也类似。某次兼容修复可能同时帮助许多老顾客,这类工作更适合按一段产品周期归集,再看累计贡献能否覆盖。若每位顾客都要单独改一套内容,业务就更接近定制服务,不能继续只用自动下载产品的成本想象它。
低交付成本,要靠明确边界变成经营优势
数字产品的优势,在于一个经过验证的成果可以服务更多顾客。要保住这个优势,需要把反复出现的问题沉淀进产品和说明,让版本、许可与支持范围足够明确;同时分别记录渠道成交、平台扣费、退款、支持和维护投入。
最值得核对的不是文件又下载了多少次,而是顾客能否完成原本要做的事、每份售后投入是否稳定,以及扣除可归属成本后还有多少贡献。只有这一层留下的金额持续覆盖制作、获客和维护,重复交付才可能带来可持续经营,而不是重复积累待处理的问题。
资料核对:2026年10月1日。公开条款用于说明费用、交付与许可范围;Sublime HQ是澳大利亚经营主体,此处仅比较其美元购买页面的个人许可设计。文中20美元产品及全部工时、固定投入均为明确教学假设,未使用真实商家订单或个人收入,不提供经营收益承诺。
暂无评论内容