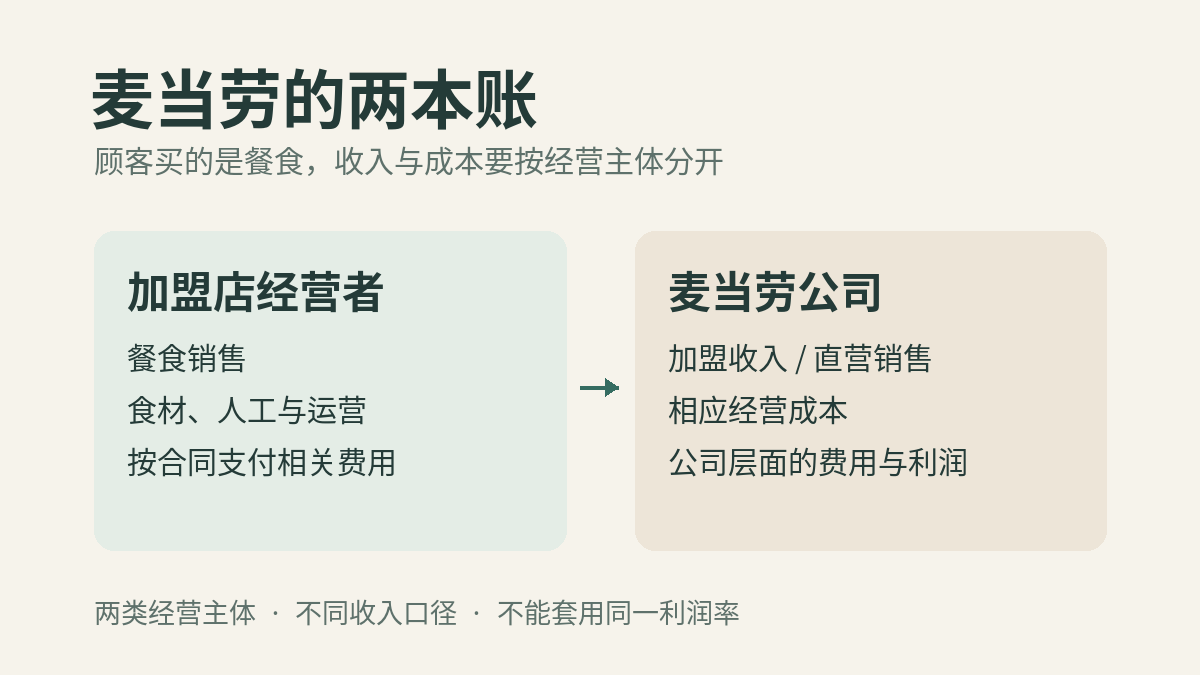
在麦当劳(McDonald’s)买一份套餐,钱不一定全部成为上市公司的营业收入。顾客若在加盟店消费,首先形成的是加盟经营者的销售;麦当劳公司从加盟关系中取得租金、特许权使用费等收入。直营店的餐费则进入公司的销售额。看懂这一区别,才能解释:为什么门店遍布各地,公司的收入却不等于所有收银机的合计;为什么总部的高利润率,也不能套在一家店老板身上。
以下用全球合并财报解释模式,并以美国官方加盟资料说明经营前提。全球数字不代表美国单店,公开披露也没有给出每家加盟店的利润。
一份套餐,先问是由谁经营的店
把“麦当劳”拆成三个角色,会比直接讨论“卖汉堡赚不赚钱”清楚:顾客购买餐食;门店经营者组织采购、排班和出餐;品牌公司管理加盟体系,并按相应安排收取费用或直接经营餐厅。
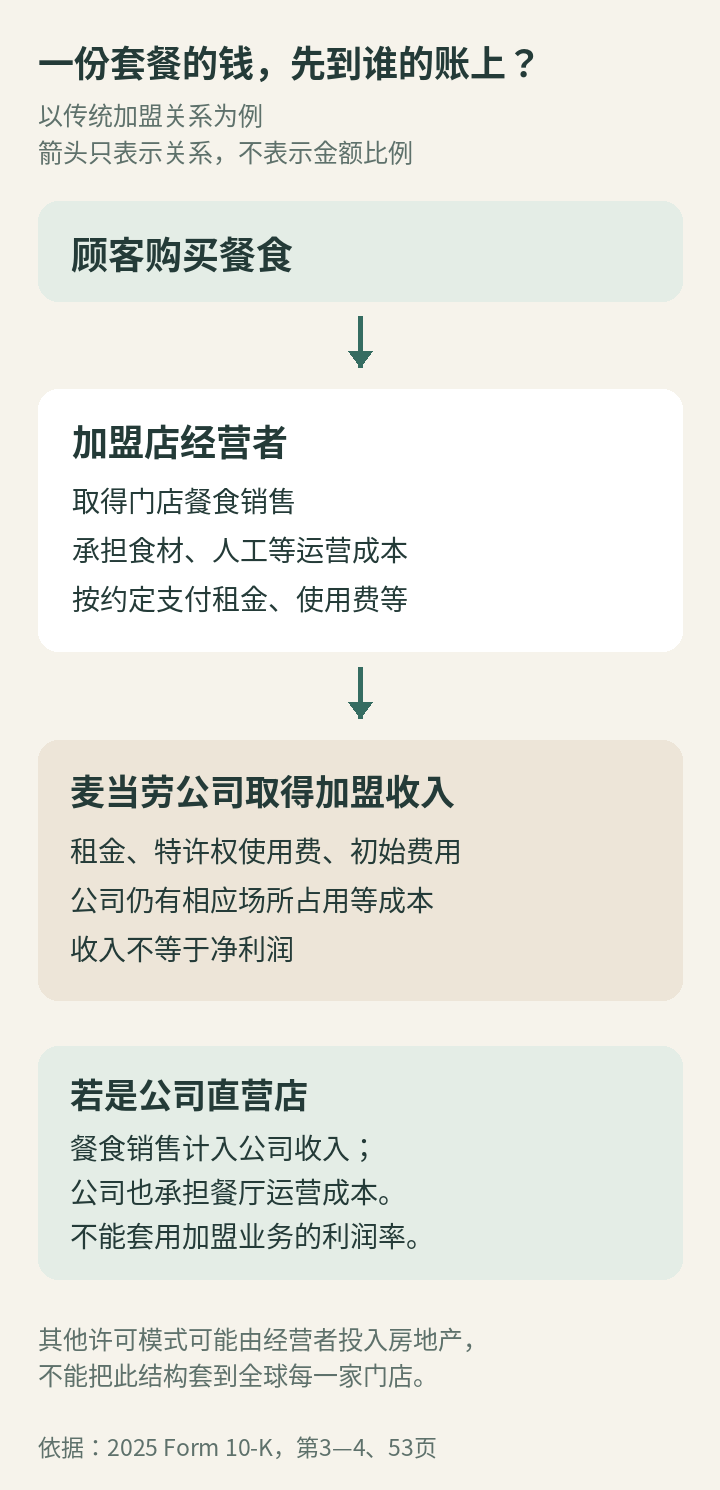
在传统加盟安排下,公司通常拥有餐厅土地和建筑,或取得长期租赁;加盟商承担设备、招牌、座位和装饰等投入,并持续再投资。顾客付款后,门店还要面对食材、人工和日常经营支出,支付约定费用,剩下多少才是自己的问题。2025年报,Business Summary,第3—4页
但这不是全球所有麦当劳的统一合同。开发许可等安排下,经营者承担包括房地产在内的资本投入,公司主要按销售收取特许权使用费等。因此,“麦当劳就是把自己所有的房子租给加盟商”,仍然把不同模式混在了一起。
读一项加盟生意时,至少先确认三个问题:门店的收款属于谁?房产和设备由谁投入?每项费用按销售额、固定金额还是其他条件计算?这三个答案不同,同样一份套餐对应的成本与风险就不同。
2025年的收入,不能把三种钱混算
麦当劳2025年全球合并财报以百万美元(USD million)列示,下表保留原单位;1百万美元等于100万美元。加盟业务收入包括租金、特许权使用费和初始费用,不能把它理解成加盟店卖出的全部餐食金额。
| 公司收入项目 | 2025全年,百万USD | 读数时要分清 |
|---|---|---|
| 加盟餐厅收入 | 16,548 | 公司从加盟关系取得的收入 |
| 直营餐厅销售 | 9,690 | 公司自己经营餐厅的销售 |
| 其他收入 | 647 | 单独披露的其他业务收入 |
| 总收入 | 26,885 | 上述三项之和 |
其中,加盟餐厅收入可进一步核对为:租金10,442+特许权使用费6,018+初始费用88=16,548百万美元。租金是重要组成,但“收租”还不是利润:公司持有或租用场所,也有占用成本。2025年报,第12、53页
另一种常见数字叫系统销售额(Systemwide sales),包括直营及加盟餐厅的销售。公司2026年第二季度公告披露当季全球系统销售额约370亿美元;同季合并收入约71亿美元。两个数字回答不同问题:一个看整个品牌餐厅网络卖了多少,一个看哪些收入归入上市公司报表。两者不能相加,也不能用差额判断“少报了多少收入”。2026年第二季度业绩公告
对加盟商来说,向总部支付的某些费用是成本;对总部来说,同一笔钱是收入。这是两家经营主体之间的交易,不应在同一张模糊的“麦当劳赚钱表”里同时当成双方的利润。
为什么84.2%和14.7%不能拿来判断哪家店更赚钱
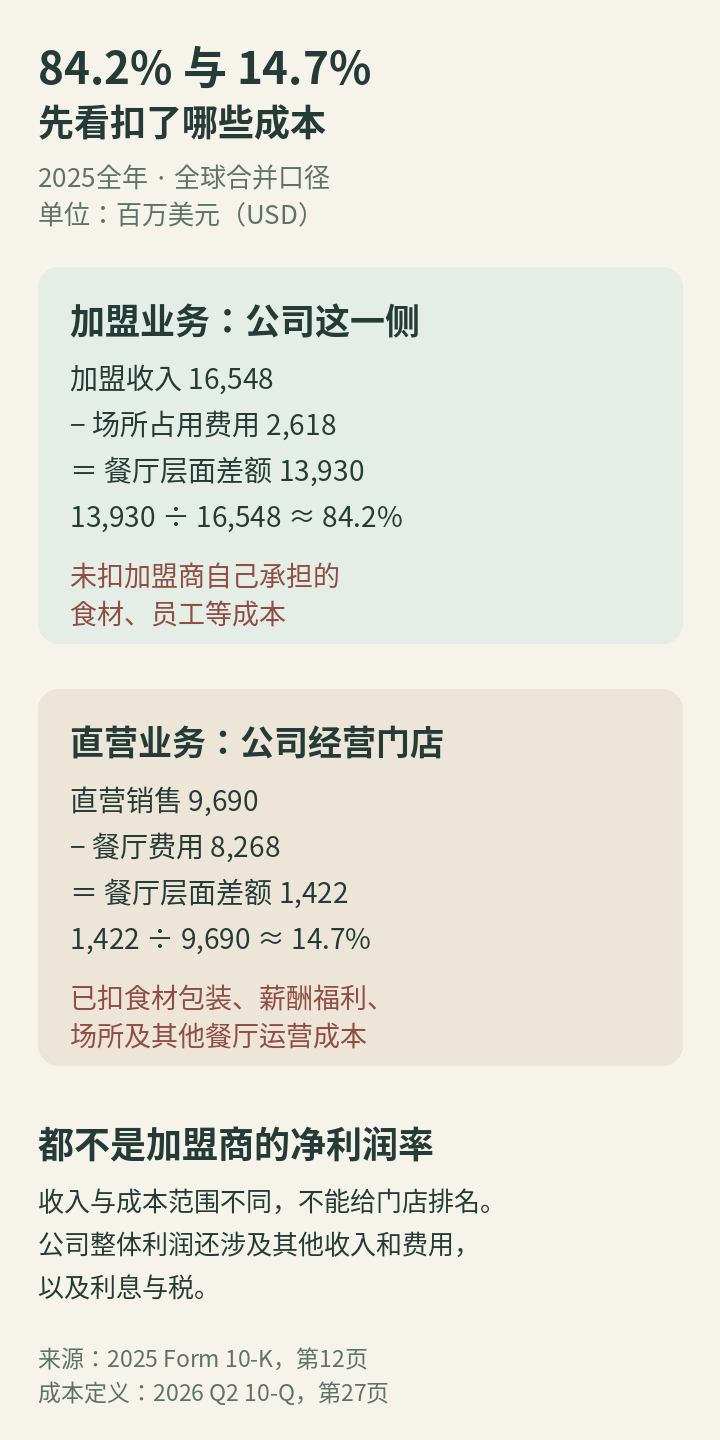
用2025年披露的收入和餐厅层面成本,可以得到两组算式:
- 加盟业务:16,548−2,618=13,930百万美元;13,930÷16,548≈84.2%
- 直营业务:9,690−8,268=1,422百万美元;1,422÷9,690≈14.7%
它们是不同口径的餐厅层面差额占比,不是“加盟店老板净赚84.2%,直营店净赚14.7%”。
麦当劳2026年第二季度10-Q解释,加盟餐厅差额扣的是公司承担的场所占用成本,如租赁费用和折旧;直营餐厅差额则扣除餐厅的食材包装、员工薪酬福利以及场所和其他运营成本,且仍不包含某些非门店支持成本。2026年第二季度10-Q,Restaurant Margins,第27页
换句话说,加盟商雇人的工资,并没有因为没出现在总部这项扣减里就消失。它留在加盟经营者自己的账上。把两个比率直接比较,像是拿“出租设备者收到的租金减维护费”与“用设备生产者的销售减原料人工”比较,进而宣布后者效率低:角色不同,分母和成本范围也不同。
这也是加盟体系常被误读的地方:公司可以不直接承担每家加盟店的全部日常运营成本,但整个系统仍然必须有人支付这些成本。成本换了承担者,不等于成本被消灭。
总部、加盟商都想多卖,但不一定对每个方案看法相同
以下是说明机制的假设,不是麦当劳收费标准或真实门店利润。
假设一家餐厅某月销售10万美元,与销售额挂钩的一项费用为5%,对应5,000美元。若销售降到9万美元,这项费用降为4,500美元,少了500美元;但不能因此认为门店压力只增加500美元。少掉的销售、随销量变化的原料成本、排班能否调整,以及租赁和设备承诺是否仍需履行,都要分别看。
反过来,一项促销若增加销量,同时降低每份餐的可留金额、增加高峰用工,就可能让“销售增长”和“经营者最后留下的钱”走向不同。这里不能凭一个总部增长数字,替加盟商作结论。至少需要门店实际销售、折扣承担方、相关费用与完整成本资料,才能判断某项安排是否划算。
这也解释了竞争为何不只是广告和门店数:餐食要有人愿意反复购买,门店要能稳定履约,收费和投资安排还要让经营者有能力继续投入。品牌网络越大,协调同一种承诺在不同市场和门店落地就越重要;总部增长无法自动证明每家店的经营状况。
不能从公司利润,反推出加盟者的回报
美国官方加盟成本页面明确提醒,单店盈利受多种因素影响,进一步信息须看相应加盟披露文件。页面给出的财务资源要求,也不是“开一家店的统一总价”:满足最低条件不保证获准加盟,购买既有餐厅与新建餐厅所需投入也不同。美国加盟成本说明
因此,看到“麦当劳很赚钱”,应继续追问:说的是上市公司、某个市场,还是某一家店?金额是收入、餐厅层面差额、营业利润,还是偿还融资及再投资之后的现金?没有这些口径,套用平均数只会让一个看似精确的回报估计失去依据。
麦当劳的模式不是“汉堡不赚钱,房租才赚钱”这么简单。餐厅卖出的餐食支撑加盟经营者的经营,也支撑公司按合同获得的收入;房地产和运营体系安排改变的是投入、控制与风险如何分配。先分开主体,再看收入与成本,最后判断各自留下多少,才是理解这门生意的起点。
来源与适用范围
核查日期:2026年9月30日。年度数字为2025年全球合并口径;近期系统销售额为2026年第二季度。美国加盟说明不代表其他国家条件。内容解释公开经营机制,不提供证券买卖、加盟回报或个案法律财税建议。
- 2025 Form 10-K:业务安排、第12页经营结果、第53页加盟收入拆分
- 2026年第二季度10-Q:餐厅差额的成本范围与定义
- 2026年第二季度业绩公告:系统销售额与合并收入
- 美国加盟成本说明:投入条件和单店盈利差异
暂无评论内容