平均每单金额变高,可能因为一单多买了一餐、换了餐型或加了付费选项,也可能只是原来的两张单合成一张。要解释这个变化,得先对齐收据金额和交易分母。
资料核对日期:2026 年 10 月 11 日。本文以美国 Panda Express 的公开菜单作引子;所有计算案例均为虚构教学设定,不代表 Panda 的售价、订单或经营结果。
20 份餐、220 美元,客单价可以从 11 变成 22
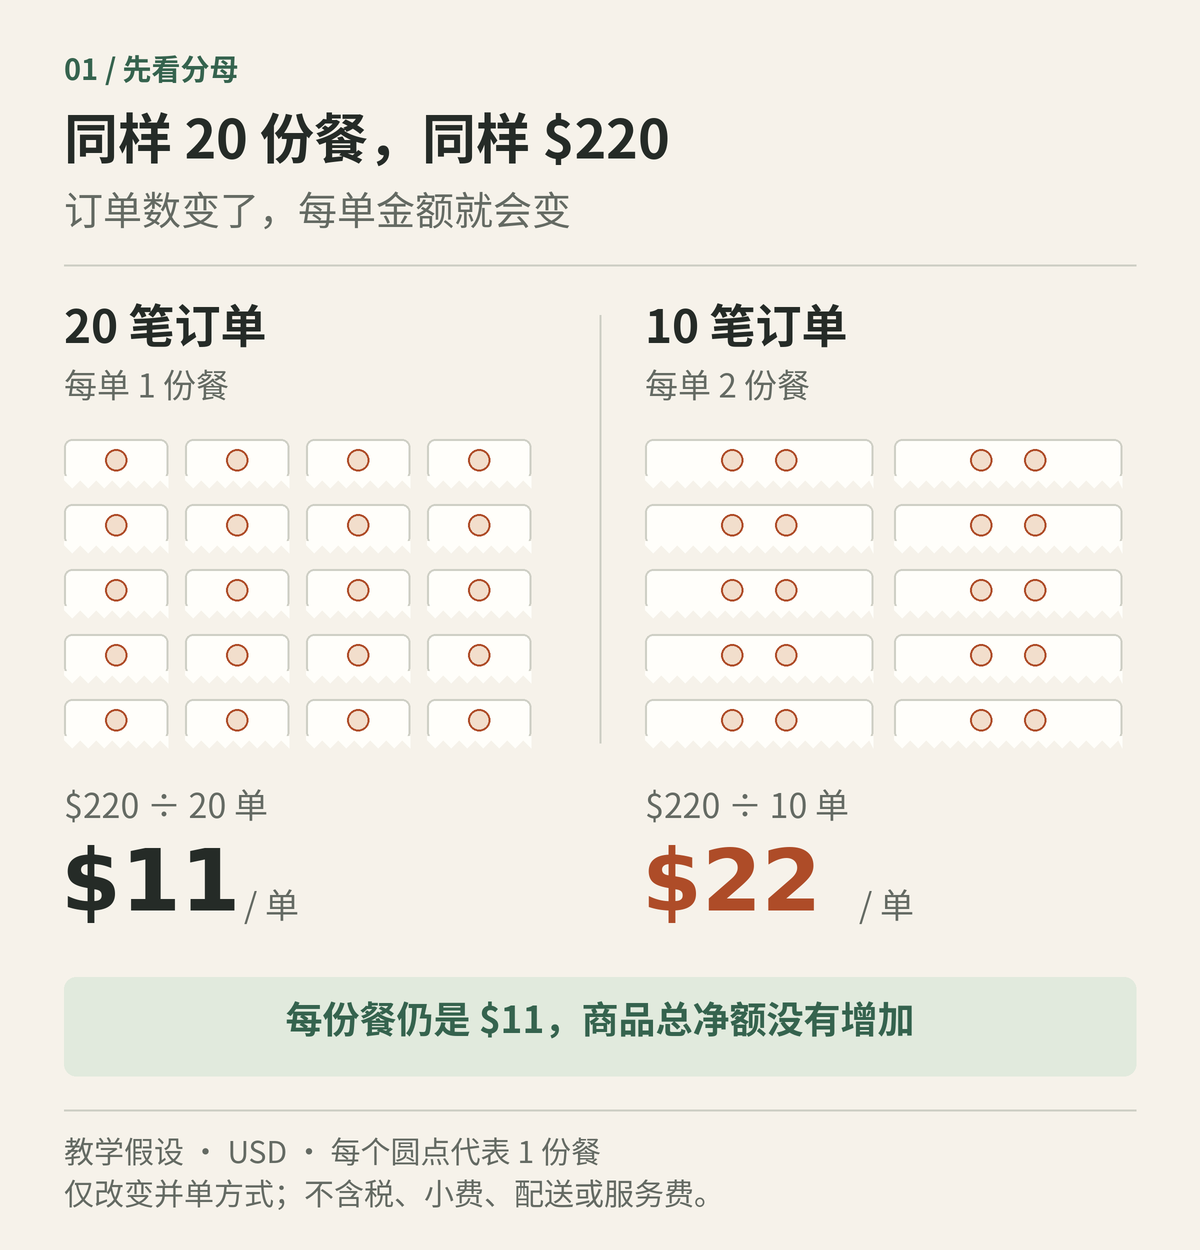
先看一组完全虚构的收据:20 份相同的个人餐,总商品金额 220 美元。每份餐单独结账,共 20 笔交易,平均每单 11 美元。
现在,餐一份没加,价格一分没动,只把每两份餐合在一张收据里结账。交易数变成 10 笔,平均每单就成了 22 美元。
平均每单翻倍,总商品金额仍是 220 美元,每份餐仍是 11 美元。变化全部来自一张收据装了几份餐。没有可靠的食客人数记录,也不能顺着收据数推算“每个人花了多少”。
所以,看到“客单价上涨”,第一个问题应该是:这里的“一客”,究竟指一笔交易、一份餐,还是一个人?本文只讨论每笔已完成交易的商品净额,即商品金额减去商品折扣与对应商品退款后,再除以同范围的交易数。销售税、小费、配送费和服务费另列;也不能把这个数当成餐厅最终到账或利润。
它适合回答“一笔交易平均带来多少商品金额”。要判断多卖了多少,还得同时看交易数、商品数量与商品总净额。只看平均数,会把合单看成增长。
Panda 菜单提供的线索:哪些已经包含,哪些另外计价?
分析收据时,可以把菜单项目分成下面几类:
- 餐型内已含的选择:整餐价格已经覆盖的内容,不因为收据多列几个菜名,就再算几份新增销售额。
- 另外收费的选项:按该笔交易实际计费的数量与金额入账。不能只凭“选了几种菜”推算收费次数。
- 独立加购:另买的饮料、小食或单点,记录各自的数量与金额。
- 完整组合商品:可以按一个组合商品记录,也可以按内部组成分摊金额,但汇总只能计算一次。若组合价已经包含饮料,就不能再加一杯单点饮料的价钱。
“一份主菜”“一份个人餐”“一份家庭餐”“一笔交易”也是四种不同单位。家庭餐里的大包装主菜数量,不能直接换算成个人餐份数或实际用餐人数。
新品出现,金额是否变化还要看收费规则
Panda 两则有明确日期的公告正好能看出这种差别:Panda 在 2024 年 1 月 30 日的 Firecracker Shrimp 公告中,写明该产品用于 Bowl 与 Plate 时有加价;而 2026 年 7 月 10 日刊登的 Hot Orange Chicken 回归公告,明确写有该款产品无额外加价。
这两条只适用于各自公告里的产品与时期,不能当作今天的统一收费表,也不能保证相关限时产品仍在售。它们给收据分析的提醒很具体:换菜名、换口味与新增收费是不同的事件,需要分别核实。
同一张价目表,100 笔交易为什么能多出 125 美元?
用两组虚构交易 A 与 B 来算。两组各有 100 笔交易,每笔恰好买 1 份个人餐;没有家庭餐、含饮料组合、取消、退款或零额赠餐。这一限制让餐型占比可以直接对应订单占比。现实中一单买多餐时,就不能照搬这个简化。
全部价格都是教学假设:含 1、2、3 份主菜的餐分别为 9、11、13 美元;某类收费主菜选项,每个被收费单位加 2 美元;独立饮料 3 美元,小食 2 美元,每单两者各最多 1 份。这里的“每个被收费单位加 2 美元”是模型规则,不是 Panda 的计费政策。
| 项目 | A:数量与金额 | B:数量与金额 |
|---|---|---|
| 含 1 份主菜的餐 | 50 餐 × $9=$450 | 30 餐 × $9=$270 |
| 含 2 份主菜的餐 | 40 餐 × $11=$440 | 50 餐 × $11=$550 |
| 含 3 份主菜的餐 | 10 餐 × $13=$130 | 20 餐 × $13=$260 |
| 另收费主菜选项 | 20 个收费单位 × $2=$40 | 35 个收费单位 × $2=$70 |
| 独立饮料 | 30 杯 × $3=$90 | 45 杯 × $3=$135 |
| 独立小食 | 10 份 × $2=$20 | 15 份 × $2=$30 |
| 商品折扣 | −$20 | −$40 |
| 商品总净额 | $1,150 | $1,275 |
| 平均每单商品净额 | $11.50 | $12.75 |
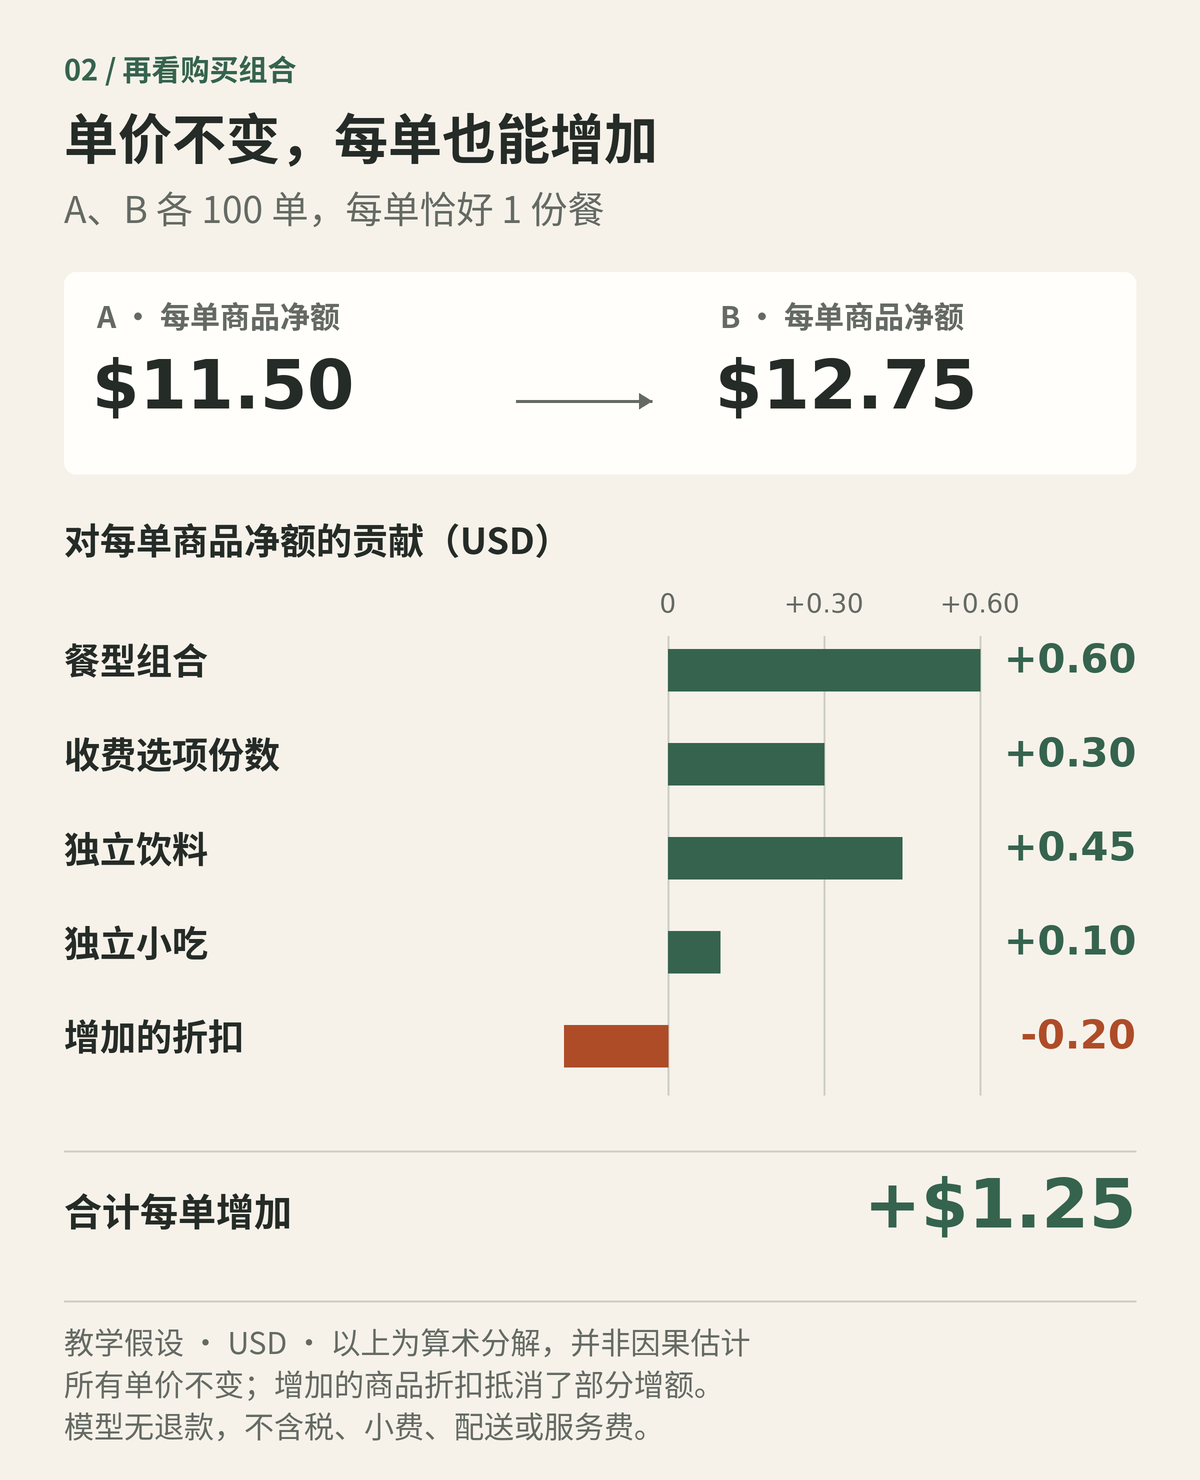
两组都卖出 100 份餐,但 B 里选择含更多主菜餐型的交易较多,收费选项、饮料与小食的数量也较多。所有单价保持原样,平均每单仍增加了 1.25 美元。
这 1.25 美元可以按项目拆开:
- 餐型金额由 1,020 增至 1,080 美元,摊到每单增加 $0.60
- 另收费选项金额增加 30 美元,每单增加 $0.30
- 饮料金额增加 45 美元,每单增加 $0.45
- 小食金额增加 10 美元,每单增加 $0.10
- 折扣多给了 20 美元,每单抵消 $0.20
$0.60+$0.30+$0.45+$0.10−$0.20=$1.25。如果只把新增餐型、选项与加购相加,会算出 1.45 美元,漏掉优惠抵消的 0.20 美元。这是对已设定金额的算术分解,不是对促销、陈列或销售动作的因果证明。
35 个收费单位,不等于 35% 的订单买了它
在 B 的设定里,35 个收费单位分布在 25 笔交易中:有些订单买了不止一个。因此,三个数分别回答三个问题:
- 35 ÷ 100=每单 0.35 个收费单位,看总体平均数量
- 25 ÷ 100=25% 的订单购买了该选项,看覆盖了多少笔订单
- 35 ÷ 25=购买该选项的订单平均买 1.4 个,看购买者的单次数量
在这个固定加价的模型里,每单来自该选项的金额,既可以算成 0.35 × $2=$0.70,也可以算成 25% × 1.4 × $2=$0.70。把 0.35 个写成“35% 的订单”,就会高估覆盖的订单比例,并丢掉一单买多个的信息。A 的对应记录是 20 个收费单位分布在 15 笔交易中。
把购买数量固定下来,才看得清标价变化
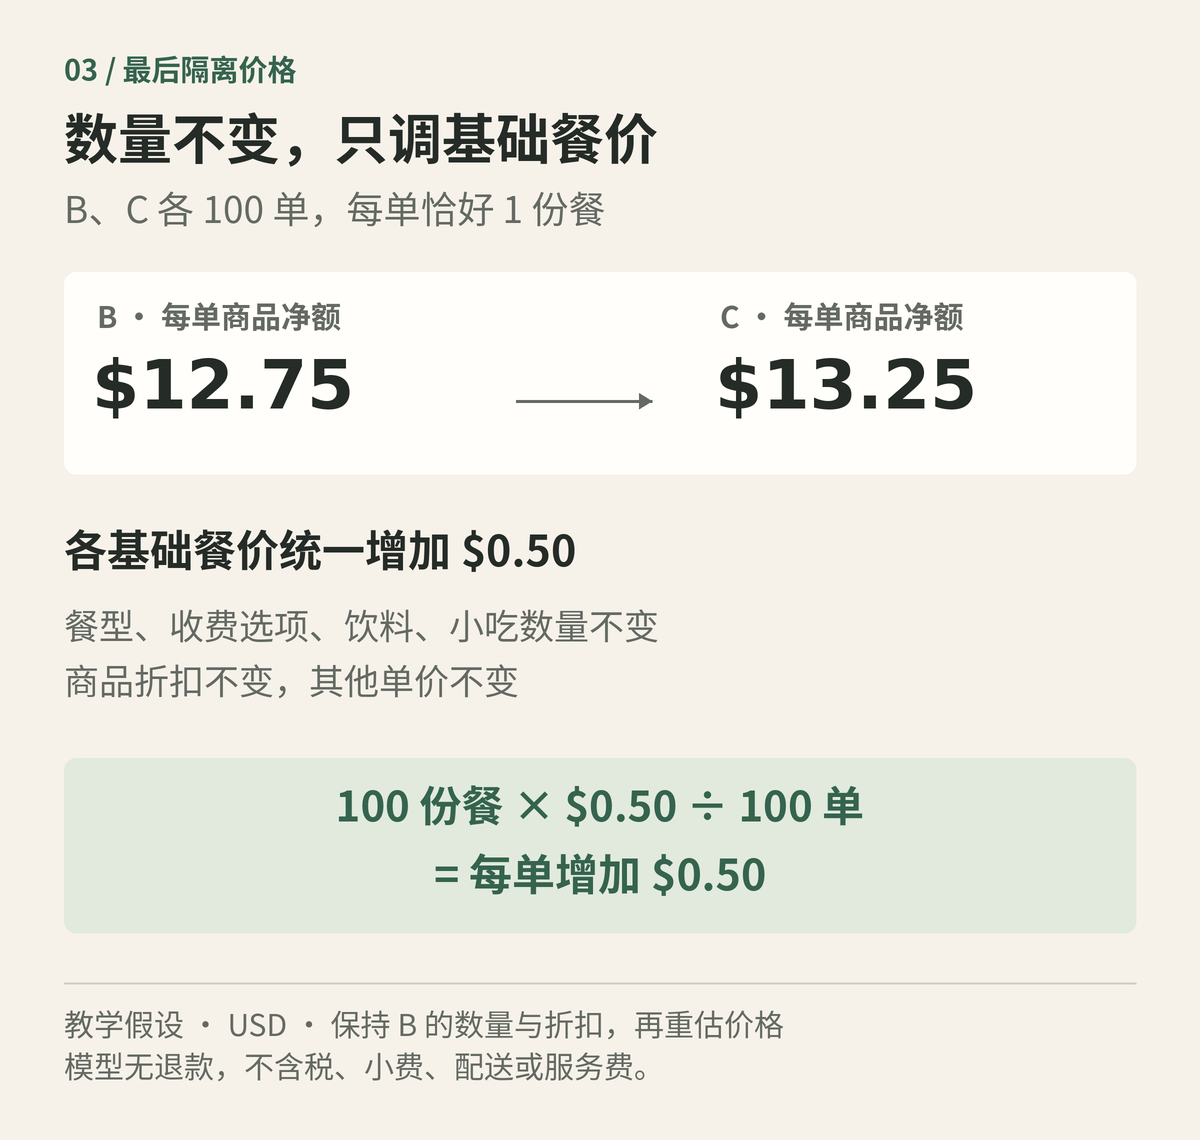
再设一组 C:仍是 100 单,每单 1 份个人餐;完整沿用 B 的餐型数量、收费选项、饮料、小食与折扣。只把三个基础餐价各提高 0.50 美元,从 9、11、13 变为 9.50、11.50、13.50 美元。其他单价不变。
因为每笔恰好一餐,这项价格变化让 100 笔交易合计增加 50 美元。C 的商品总净额为 1,325 美元,平均每单 13.25 美元,比 B 高 0.50 美元。
这样就能分开看两种变化:A 到 B 的 1.25 美元,来自既定价目表下的购买组合、数量与折扣;B 到 C 的 0.50 美元,来自同一批购买数量的价格重估。若一单有两份餐,同样的每餐加价对每单金额就会产生不同结果,“每单一餐”的条件不能省略。
对实际数据也可以采用这种思路:先用同一套价格重算两个时期买到的商品,再单列有效价格的变化。不过,当价格与购买数量同时变化时,先固定哪套价格,会影响交互部分怎样分配。分解结果能说明账上的差额如何形成,不能单凭这一张表断定顾客为什么改变购买。
13 美元的组合,到底让一单多了 2 美元,还是少了 1 美元?
继续使用独立的虚构例子:单餐 11 美元,单点饮料 3 美元,餐加饮料的组合价 13 美元。其他商品与折扣均不变。
| 没有组合时的购买 | 改买组合后的金额 | 这笔交易的差额 |
|---|---|---|
| 只买餐:$11 | $13 | 增加 $2 |
| 原本就会分开买餐和饮料:$11+$3=$14 | $13 | 减少 $1 |
两种算式都成立。决定方向的是没有这个组合,顾客原本会买什么。如果本来只买餐,组合带来了新增饮料金额;如果本来就会买两项,组合优惠降低了同一篮商品的金额。
因此,看到组合销量或含饮料订单变多,还不足以判断平均每单净额的实际效果。至少要分清:新增的饮料购买有多少,原有饮料购买转成优惠组合的有多少,其他商品和优惠有没有同时改变,交易数是否也变了。
购买组合与不购买组合的顾客,原本的购物篮可能不同,直接比较两组收据均值也不能隔离组合的作用。若要作效果判断,需要可靠的购买记录和可比的对照设计。菜单能告诉我们组合包含什么,无法告诉我们这些反事实。
拿到真实收据,按什么顺序核对?
真正分析门店数据时,应先取得同一门店、同一渠道、明确时段且口径一致的匿名交易记录。个人姓名与联系方式并不是这项分析的必需数据。至少要能回答下面几件事:
| 先问什么 | 需要的记录 | 重点排查 |
|---|---|---|
| “一单”是否变了? | 匿名交易编号、交易状态、同范围交易数 | 合单、拆单,以及取消、零额单的口径变化 |
| 一单里买了多少餐食? | 餐型或家庭餐的商品编码、数量 | 多餐同单;个人餐与家庭餐应分列,不能按菜数换成人数 |
| 金额有没有重复? | 完整组合编码、包含项、商品行金额 | 组合已含饮料又被当成独立加购相加 |
| 付费选项到底多了什么? | 实际收费单位数、金额、有该选项的订单数 | 覆盖订单比例与每笔购买数量混为一谈 |
| 标价和优惠各变了多少? | 对应日期的有效价格、商品折扣与退款 | 单价变化、折扣抵消,以及退款归属口径 |
| 总量发生了什么? | 交易数、分品类商品数量、商品总净额 | 平均每单上升,却没有更多商品金额 |
最后应能把同范围的每一笔交易对起来:计价餐食或完整组合金额+另收费选项金额+独立加购金额−商品折扣−对应商品退款=该笔商品净额。把这些净额加总,再除以按同一规则统计的交易数。同范围交易数为 0 时,不计算平均值,也不把它记成 0。若折扣已分摊进商品行,汇总时就不能再扣一遍;退款也要避免既改商品行又另扣一次。
这样,一次“平均每单上涨”才会变成可以核对的解释:多少来自一单买更多餐,多少来自餐型或商品选择,多少来自标价,多少被优惠抵消。如果要进一步谈人均,需要另有可靠食客人数;要判断经营效果,也不能把每单金额直接当成总销售额或利润。
解释客单价变化时,菜单只能说明商品怎样组合,实际买了什么要看收据,变化代表什么还取决于比较口径。把金额、收费单位和交易分母逐项对上,才能判断增加的是购买数量、标价,还是仅仅少了几张收据。
资料说明:品牌事实仅采用上述官方菜单和带日期的官方公告;文中未使用 Panda Express 的收银系统、实际顾客订单或财务数据。A、B、C 与合单、组合案例均为自创教学模型。公开菜单没有为本文提供可核验的当前门店售价和完整收费细则,因此本文不列现行价格表,也不据此声称品牌实际提高了客单价。
暂无评论内容