一家超市的账里有销售收入,也有商品成本、租赁等费用。顺着采购和租赁关系,还会遇到一个问题:收款方如果与超市有关联,是否还有另一份利润?财报里的利润,又是店主能留下的钱,还是上市公司股东的份额?
回答要先划出一份报表包含谁,再沿着交易看钱流向哪里。加拿大Loblaw是一个具体例子:部分法律上独立的经营者会纳入它的合并报表;一些有关联的企业则在另一边。本文用公司原始披露和一笔明确假设的商品交易,解释这些边界,不估算某家加盟店的收益,也不判断加盟、投资或租金是否划算。
店主独立经营,活动仍可能进入集团合并账
Loblaw的2025年报说明,合并范围包含公司控制的实体,判断依据是影响回报的重要活动由谁掌握现有决策权。具体到门店,公司合并了获许可经营药店的Associates,以及适用2015年实行的简化加盟协议的食品零售加盟商。年报附注2,合并基础
这里的Associates是公司对药剂师业主经营体系的称呼,不宜直接译成权益法会计里的“联营企业”。年报说,Loblaw没有直接或间接持有这些药店经营公司的股权;会计上的控制来自双方协议。药店经营公司和食品加盟商仍是独立法律实体。
这就把两个问题分开了:谁作为独立主体经营、签约,与哪些活动要合进同一份财报,需要分别核实。“没有持股”的说明只适用于年报这里描述的Associates经营公司,不能擅自扩展到所有食品加盟商;食品加盟商的合并说明也有协议范围,不能改写成所有挂同一招牌的店一律合并。
一件货在内部转手,不应变成两次集团对外销售
同一份年报说明,公司与被合并实体之间的交易和余额,在合并时抵销。这使集团报表聚焦整个范围与外部发生的交易,而不是把范围内每次交接都重复算作新增销售。
用一个完全假设的例子看结果:同一合并集团内有两个全资实体,甲负责供货,乙经营门店。甲从外部买一件货花80加元,以100加元内部结算给乙;乙在同一期间以120加元卖给外部顾客。以下只算商品毛利,忽略税、运输、损耗、租金、人工及其他费用,没有非控股权益。这不是Loblaw的转移价格或加盟合同。
甲的单体账显示20加元商品毛利,乙也显示20加元。两份收入直接相加会得到220加元,其中100却是内部购销。合并时,收入中的这100与对应内部购货成本抵销,对外收入剩120,商品成本回到集团真正付给外部的80,商品毛利为40。
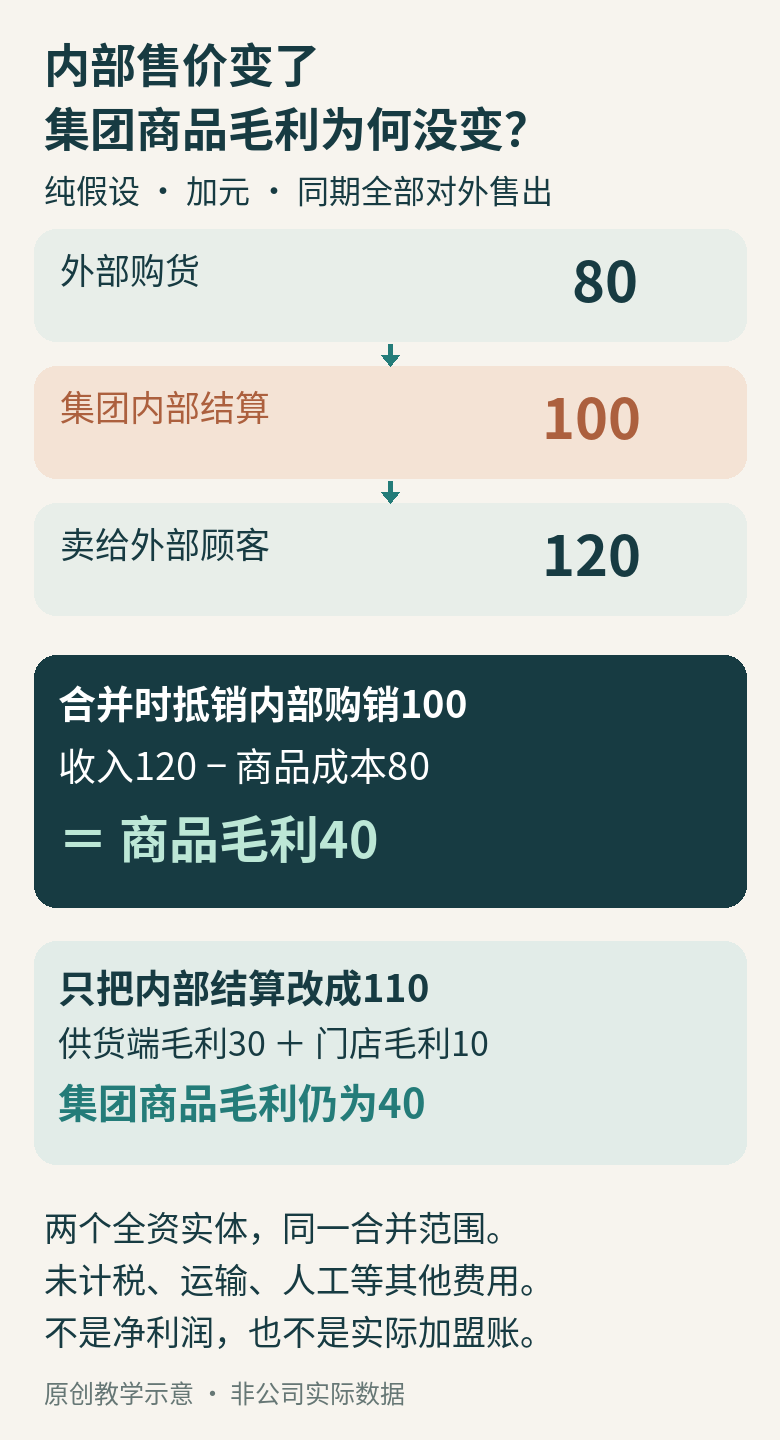
如果只把内部结算价改为110,甲的毛利变成30,乙变成10;对外买入和售出不变,合并商品毛利仍是40。单体账上利润落在哪一边会改变,但不能把新的内部收费再加一次,当作集团多赚的钱。
这个算例还有一个关键条件:商品已经卖给外部顾客。若期末仍留在乙的仓库,就不能先把内部形成的20当成集团已经赚到的商品毛利;在本例忽略其他因素的条件下,集团存货仍按80计,尚没有对外销售毛利。
抵销是一种报表处理,不会让经营安排失去影响。店主仍需按合同收付款,内部定价也可能改变不同经营主体的利益与激励。对一个独立、未纳入该合并范围的批发客户,同样的交易又有不同边界;不能见到“供货给门店”就自动套用上例。
有关联的房东,不一定在这份合并账里
租金问题特别需要先写出公司全名。Loblaw年报把Choice Properties列为关联方,理由是两者受Weston共同控制;报告另列了向Choice支付的租赁款项。这不是把Choice当成Loblaw内部一个部门的披露方式。年报附注32,关联方交易
因此,“双方有关联”还不足以把一笔付款从Loblaw的账里直接划掉。若要讨论更上层的集团,就要改读那一层的合并报表,不能把Loblaw的利润与关联企业收款简单相加。本文只核对Loblaw披露的边界,不计算更上层集团结果。
同一附注还把租赁付款分成基本租金与运营费用。付款额本身并不是房东的净利润,也不能仅凭共同控制判断租金高于或低于市场。要回答具体门店是否付贵了,还需要其租约、物业条件和可比交易;公开的总额没有提供这份答案。
合并后赚到的钱,还要看最后归谁
纳入合并范围,是第一步;利润归属,是下一步。Loblaw年报对非控股权益(NCI)的说明很具体:它代表食品零售加盟商在利润分享之后的收益份额,并受到按协议商定、最终确定利润分享时点的影响。第二季度管理层讨论,非控股权益
因此,NCI列示的收益不能改名为“总部收取的分成费”,也不能直接当作当年已支付给店主的现金。它位于合并净利润的归属划分中,不是再扣一遍的门店经营费用。
2025财年的实际数字可以把这一步看清楚。以下单位均为百万加元,覆盖截至2026年1月3日的53周,采用报告列示数而非调整后指标:
- 持续经营Retail净利润2,602,加上终止经营净利润136,得到合并净利润2,738
- 从2,738中划出归非控股权益的71,归公司股东的净利润为2,667
- 若只看持续经营,归公司股东的部分是2,602-71=2,531
来源为合并利润表与普通股收益附注。这一年优先股相关扣减为零,因此归公司股东与可归普通股股东的对应金额相同;不能因此把两种归属名称在所有年份里互换。71也不是年报单列的一笔“利润分享付款”,不能据此反推加盟商分成率。
更新的2026年第二季度报告仍分别列持续经营与终止经营:截至6月20日的12周,持续经营合并净利润756百万加元,其中归公司普通股股东720百万加元。该中期报告未经审计,不能与上面的全年金额直接比大小来判断增长。报告并说明PC Financial出售已于7月1日完成,因此不能沿用旧材料把它写成仍待完成的交易。第二季度利润表、普通股收益附注、出售事项说明
Food与Drug的销售行,不能补出两份利润表
上述持续经营口径仍包含食品零售、药店及其他Retail业务。2025年报将多个经营分部聚合为一个对外报告的Retail分部;另行披露Food retail和Drug retail销售,并不表示读者已经拿到两者各自的净利润。年报的分部聚合说明
甚至Food retail这个名字,也不能直接理解为“全部是食品”。其销售表脚注说明,这一项包含PC Services,主要涉及The Mobile Shop的收入。用食品零售销售占比去分摊集团净利润,会同时假定各类业务成本、融资、税务和收益归属都按同一比例发生,报告没有给出这种依据。2025销售拆分及脚注
所以,看一家加盟超市是否有经营余量,需要它自己的销售、采购、租赁、用工、库存以及利润分享记录;看普通股股东获得多少,则读对应的归属利润。两者都有价值,集团数字不能替代单店账,单店的某笔付款也不能未经核对就再加成集团利润。
下一次看到“超市每卖100元只赚几元”,可以先把主语补全:哪一家公司、哪一段期间、包含哪些业务、利润归给谁?再把供货方、门店和房东放到所读报表的范围内外。这样既不会把内部交易重复相加,也不会用会计抵销掩盖仍需核对的合同和经营问题。
资料核查于2026年10月10日。实际金额均按对应财报期间和百万加元单位注明;内部商品交易使用的是加元教学假设。本文不据公开合并数据判断单店利润、租金公平、市场竞争或加盟回报。
暂无评论内容