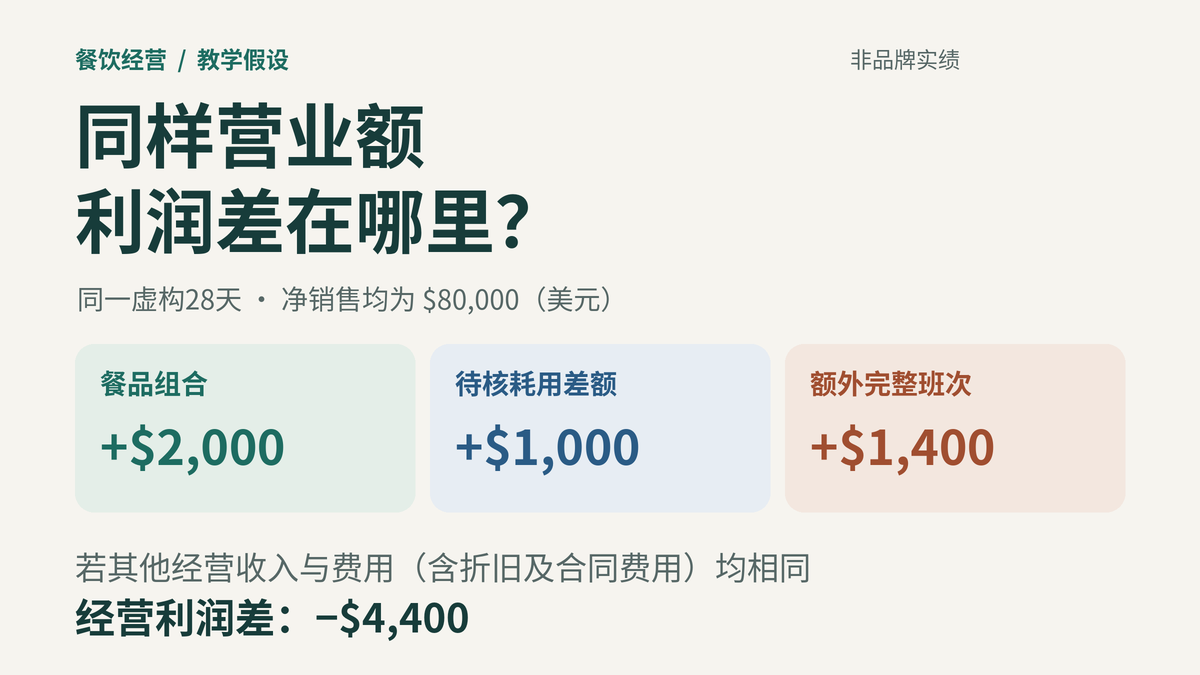
两种经营情景都卖出10,000份餐,净销售额都是80,000美元,利润仍可能不同。先看卖了哪些餐品,再核实物料实际用了多少,最后把完整班次的成本接上,才能知道差额出现在哪一层。
下面用一家虚构快餐店的同一个28天经营期,依次设置A、B、C、D四种教学情景。餐品、价格、库存、用途记录和人工金额全部为本文自创假设,不是麦当劳实账、收费标准或行业平均。若其余经营收入、各项费用及折旧等均保持相同,D的经营利润比A少4,400美元;这不说明任何一个情景最终赚了多少钱。
美国麦当劳传统加盟还有品牌相关费用与租金,具体的主体关系可接着读《麦当劳怎样赚钱:总部、加盟商与门店为什么是两本账?》;本文只借虚构餐厅追踪三项差额,不给品牌单店补造利润。
同样卖8万美元,先看卖出的餐品组合
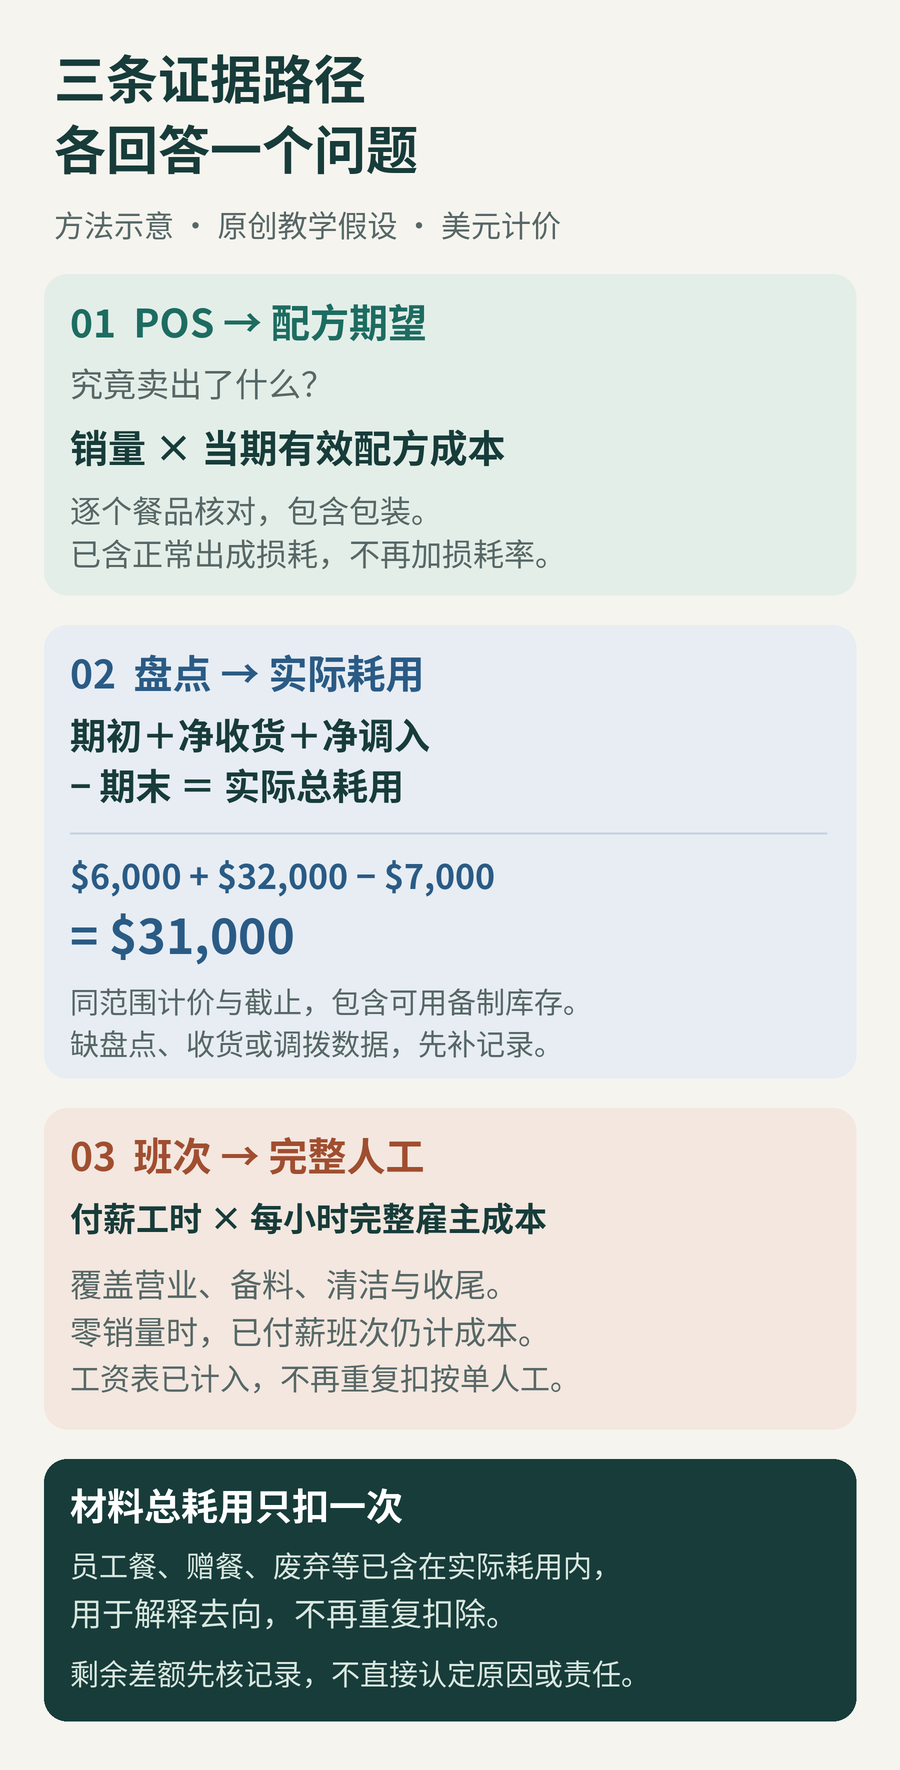
用上期一个统一的食材成本率去乘本期营业额,会遮住餐品组合的变化。BCcampus教材《Interpreting Point-of-Sale Information》的Ideal Food Cost一节采用的做法是:将各餐品实际销售份数乘以相应标准配方成本,再汇总,并要求配方和标准成本及时更新。由此算出的是售出餐品的理论耗用,随后还要与实际耗用对照。
本例只有X、Y两类餐品,净单价都固定为8美元。这里的净销售已处理销售折扣与退款,不含代收销售税;每份配方成本包含原料和包装,以及配方已计入的正常出成损耗。X每份2.50美元,Y每份3.50美元,四种情景均使用同一有效配方、采购单价与计价方法,不再另加一遍“正常损耗率”。
| 餐品 | 每份净售价(美元) | 每份配方物料成本(美元) | A售出份数 | B售出份数 |
|---|---|---|---|---|
| X | 8.00 | 2.50 | 6,000 | 4,000 |
| Y | 8.00 | 3.50 | 4,000 | 6,000 |
A的理论物料耗用为6,000×2.50+4,000×3.50=29,000美元;B为4,000×2.50+6,000×3.50=31,000美元。两边都卖10,000份,净销售都是80,000美元,但B多卖了2,000份每份材料成本高1美元的Y,理论耗用就多2,000美元。
为了单独看清这项变化,A与B的原有完整人工、非销售用途,以及实际耗用超出销售配方的金额都先固定不变。这是比较条件,不能据此认定现实中的餐品组合改变后,备料时间和其他费用也一定不动。C、D继续沿用B的销售组合。
实际取数时,先从POS收银系统按餐品编号取份数,再匹配销售当日有效的配方版本。套餐和加料须能对应到所用材料,不能把套餐一笔销售当成一种未拆分的原料。平台净打款也不能直接充当本例的净销售,具体字段可参照DoorDash订单销售与餐馆结算的核对方法;本文把支付方式和渠道费用的差异留在后面的可比条件中。
从配方期望走到盘点实际,差额先留待核实
BCcampus的《Monthly Food Costs》以期初库存、采购和期末盘点核算期间耗用,并分别讨论员工餐、促销与调拨的分类。本例把食品与包装合在同一个物料范围内,使用下面的核对式:
实际物料总耗用=期初库存+期间净收货+调入-调出-期末库存。
净收货按实际收到的材料成本计算,已扣退货和采购折让。期初、期末都包含原料、包装及仍可用的备制库存;备制库存只计其中材料成本,不在这一行加入人工或设备费用。所有项目采用相同的计量单位、库存范围、计价口径与28天截止时间,不能只盘仓库,却漏掉已经移到厨房、尚未耗用的材料。
| 项目 | A | B | C与D |
|---|---|---|---|
| 期初库存 | 6,000 | 6,000 | 6,000 |
| 期间净收货 | 32,000 | 34,000 | 35,000 |
| 调入/调出(均假设为0) | 0/0 | 0/0 | 0/0 |
| 期末库存 | 7,000 | 7,000 | 7,000 |
| 实际物料总耗用 | 31,000 | 33,000 | 34,000 |
| 售出餐品的理论耗用 | 29,000 | 31,000 | 31,000 |
| 已记录员工餐及赠餐的材料成本 | 800 | 800 | 800 |
| 剩余待核差额 | 1,200 | 1,200 | 2,200 |
A的实际总耗用为6,000+32,000-7,000=31,000美元。其中29,000是售出餐品按配方计算的期望耗用,800是已有记录的员工餐与赠餐,剩余1,200尚待核实。B按同样方式算出33,000,分成31,000+800+1,200。A到B的实际耗用增加2,000,与组合变化相接,其他两项没有变化。
C保持B的销售组合和理论耗用,实际总耗用却从33,000升到34,000美元。员工餐与赠餐仍记录800,剩余待核差额由1,200增为2,200,因此这一段新增了1,000美元。D的物料数字与C完全相同。
员工餐解释了用途,费用仍在总耗用里
这里的800美元是材料成本,不是赠餐的菜单售价。教材说明这类费用可按用途转列,但费用不能忽略。本例选择将它保留在实际物料总耗用中,只在核对时单独解释,所以之后既不从31,000或34,000中删除,也不再列作人工福利或营销费扣一次。
同样,1,200或2,200美元已经包含在实际总耗用里,不能在利润比较时再扣一遍。剩余差额也不能直接命名为偷窃或浪费:配方版本、单位换算、收货与盘点截止、漏记用途等都要核对。真实采购价格若变动,还需单独核价差;不能把金额增加直接认作用量增加。即使后来找到某笔重做或报废记录,也是在解释已发生的耗用,不会凭空产生第二笔同额成本。
一个月卖的份数相同,完整班次仍可能不同
10,000份餐是全期总量,不能说明它们是否集中在相同的日子和时段。BCcampus的POS章节将小时、餐段与每日销售用于辨认需求分布;《Factors Affecting Working Performance》则指出,维持营业所需的岗位覆盖,以及餐段准备和收尾时间,都会影响人工需求。这些方法说明为什么需要完整工时记录,并没有给出本例餐厅的实际产能门槛。
现在只比较C与D:销售组合、物料耗用及原有班组的完整成本保持相同。再给D加一个明确的条件假设:为了覆盖这个情景的时段工作,14天中每天实际新增1个4小时班次,而且没有减少其他班次或费用。新增班次的完整雇主成本假设为每小时25美元。
D比C新增的人工=14天×每天1个班次×每班4小时×25美元/小时=1,400美元。
25美元是工资及本例全部相关雇主负担的合计假设,不是当地工资报价或法定标准,也不含已经记在物料中的员工餐。这里比较的是新增56个完整付薪工时,没有假定是哪一名员工承担,也没有从“订单更集中”直接推导出某家真实店一定需要这些班次。
真实核算应把备料、营业覆盖和收尾等工作接到同一期的实际工时与工资记录上。原有人工的绝对金额尚未设定,不能写成0;它只是四种情景中的共同项。若工资记录已汇总全部人工,再把“每单理想制作分钟×时价”扣一次,就会重复计算。
低销售时段也可能承担其他餐段的备料,因此不能仅凭午餐人工占午餐销售的比例,就推断取消午餐能省下对应全部成本。先看该时段完成了什么工作、这些工作是否仍需在别处完成,才知道可比较的差额有没有改变。本文的1,400美元只回答上述条件成立时多付多少,不构成裁撤岗位或调整营业时段的方案。
把三项差额接回利润,先确认其余条件真的相同
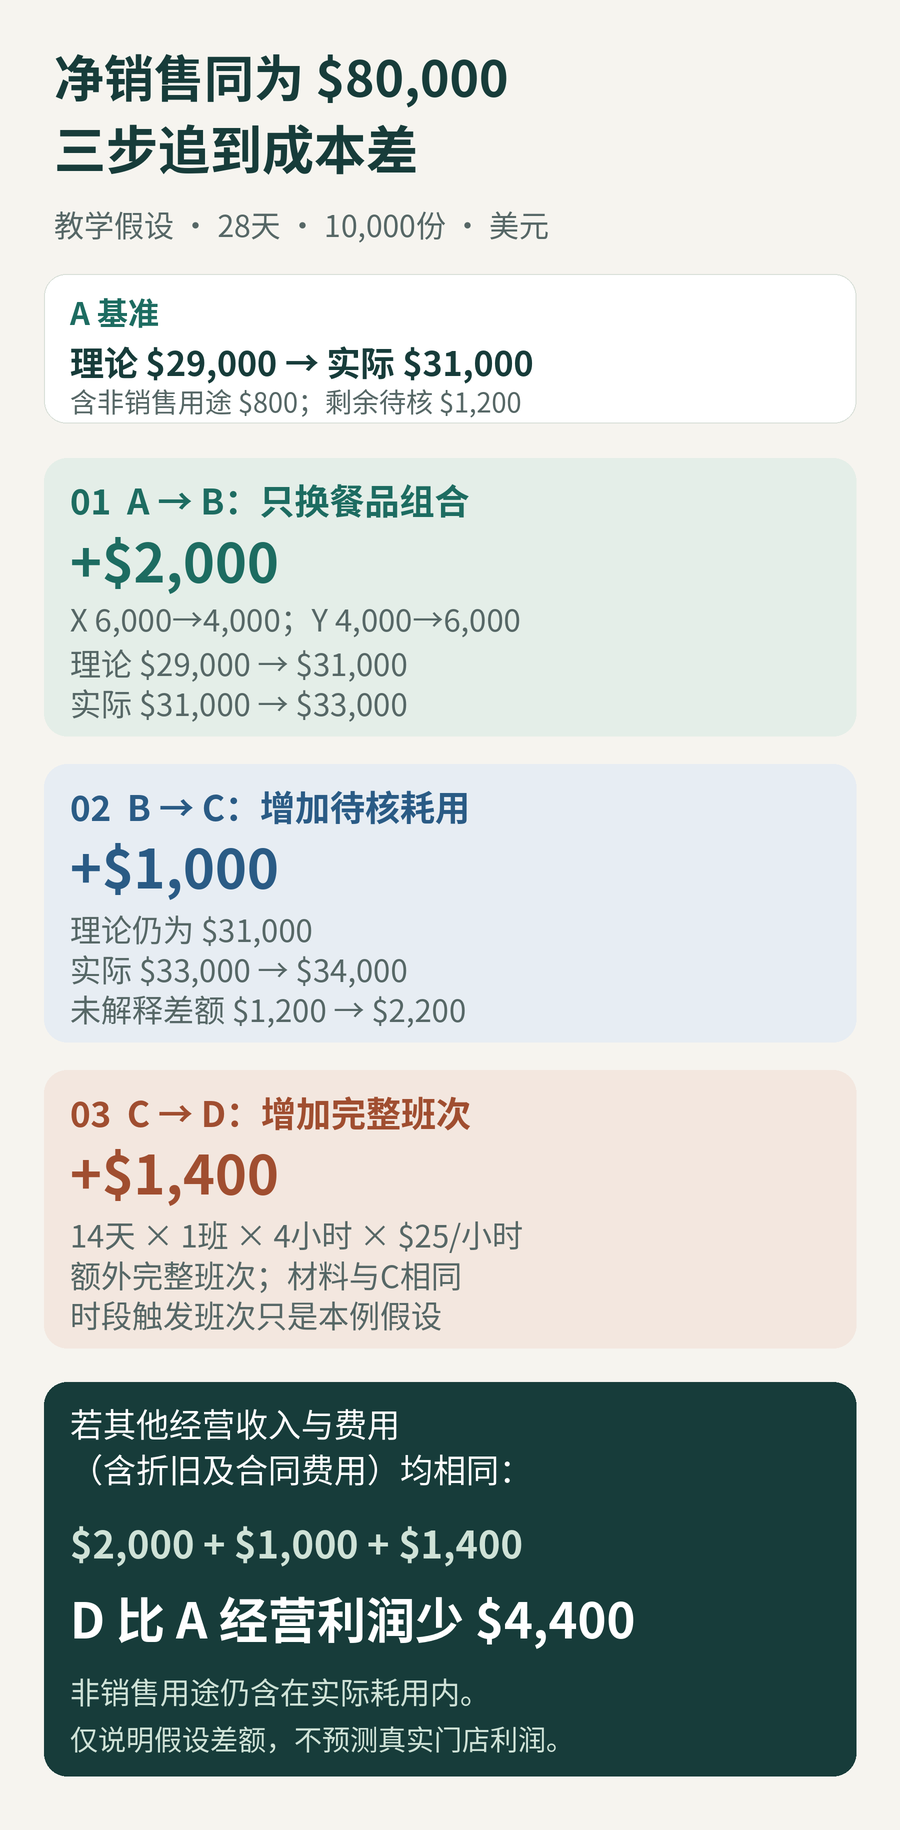
在这组教学情景中,营业额没有变化;物料多出的3,000美元,由组合变化的2,000和剩余待核差额增加的1,000组成,再加上D新增完整班次的1,400美元。每笔只算一次。
| 比较步骤 | 本步改变什么 | 增加成本(美元) | 对应记录 |
|---|---|---|---|
| A→B | 更多份数转为高物料成本的Y | 2,000 | 餐品份数与有效配方 |
| B→C | 相同组合下,剩余待核差额增加 | 1,000 | 盘点、收货与非销售用途 |
| C→D | 新增14个完整4小时班次 | 1,400 | 实际班次与完整雇主成本 |
| D相对A合计 | 以上三项,不重复加扣物料用途 | 4,400 | 同一28天范围 |
只有其余项目保持相同,才能说D的经营利润比A减少4,400美元。这里的经营利润按同一期、已经计入经营费用及折旧摊销、尚未扣融资利息与所得税的口径比较。它不是银行到账,也不是任何一家品牌门店的完整利润预测。
“其余相同”至少包括原有各岗位及管理工作的完整人工;场地租赁、品牌与特许费用、广告和技术等合同费用;支付处理和平台渠道费用;水电、维修、保险及经营性税费;折旧摊销,以及其他经营收入和支出。这些金额没有被假设为0,而是在对比中逐项固定相同。已经包含在某一行的费用不能又加到另一行。
销售额一样,并不自动证明这些费用一样。合同计费基数、固定收费或最低收费、支付方式和渠道组合等都要按实际记录确认;本文没有设定任何真实合同费率。若实际比较中还有额外费用变化,就应另外列明;若缺少资料,只能说已核出的这三项成本合计增加多少,不能把它宣称为全部利润差。
缺少记录时,结论停在哪里
只有销售与有效配方,可以先算理论耗用;缺少同范围的期初、期末盘点,就不能确认实际物料差。没有完整工时与工资记录,不确定人工差;其余费用未核齐,不报全部利润差。即使资料齐全,暂时解释不了的金额仍应保留“待核”,不能据此指责某个人。差额告诉你下一步查哪里,不能替代原因。
来源与适用范围
资料核查日期:2026年10月11日(UTC;美国太平洋夏令时为10月10日)。方法来源为BC Cook Articulation Committee编写、BCcampus发布的2015年加拿大教材《Basic Kitchen and Food Service Management》,具体使用的三个章节已在相应段落链接,作者与贡献者说明见原书。
原书除另有说明的内容外,采用Creative Commons Attribution 4.0 International(CC BY 4.0)许可。本文用中文重述相关核对方法,餐品、数字和A/B/C/D比较表均为自创教学设定,没有沿用教材案例数字。教材的历史工资、加拿大法规、出成率及示范成本比例均未移植为美国餐厅参数;本文也不提供真实门店利润、投资回报或个案用工判断。
暂无评论内容