有人把Costco的净利润率与Sam’s Club的分部营业利润率放在一起,再据此判断哪家会员店更会赚钱。数字可能都抄对了,比较却已经偏了:一边可能是全球集团的税后结果,另一边是美国分部在集团利息、所得税等项目之前的结果,分母还可能一个用总收入、一个用商品净销售。
比较会员店,先要知道自己比较的是购物价值、经营模式,还是财务结果。本文聚焦公开经营数据:用Costco与Sam’s Club的实际披露说明,哪些数字可以先整理到一起,哪些差异仍须保留。资料核验于2026年10月1日,不据此评价股票或替读者选择会员。
写着同一个财年,也可能不是同一段时间
Costco在2026年9月24日公布的2026财年结果,覆盖截至2026年8月30日的52周;沃尔玛年报里的2026财年则截至2026年1月31日,Sam’s Club U.S.使用这一财年。因此,两份材料都写“2026”,并不表示经历了完全相同的季节、成本变化或市场环境。Costco全年业绩、沃尔玛2026年报
第一步应把开始日、结束日和期间长度抄在数字旁边。年报不能直接对季度,16周季度也不能只因都叫“第四季度”就与另一家的常规三个月数字相比。若确实要做同期经营判断,需要重新取得可对应期间的资料;不能简单乘四,把季节性和不同周数一起抹掉。
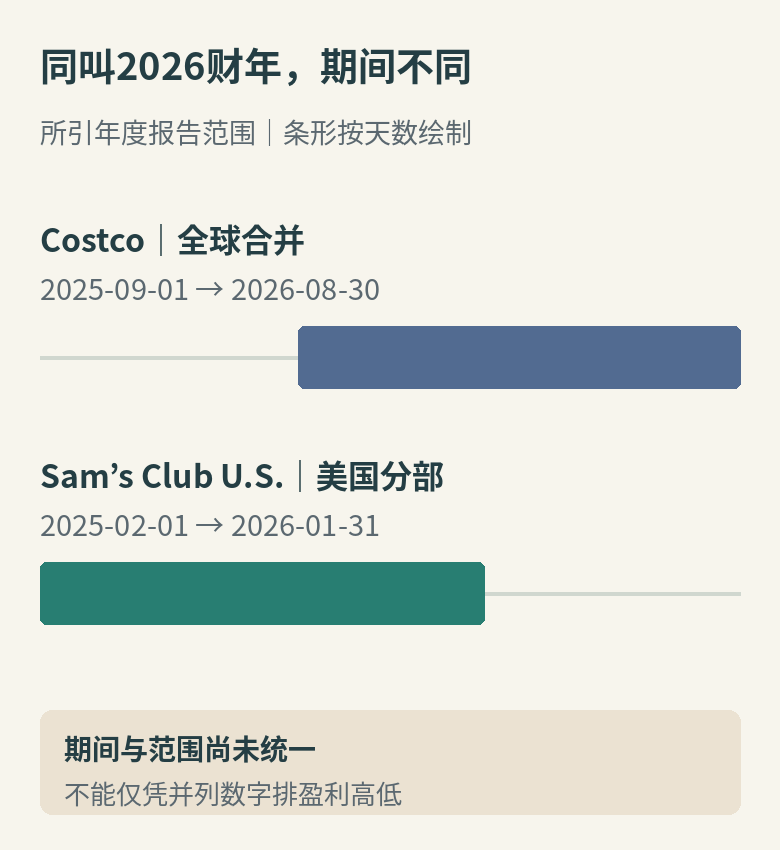
范围同样重要。Costco这份公告是全球合并结果;Sam’s Club U.S.是沃尔玛的美国分部,不包含中国等市场的山姆业务。拿全球仓库数量、全球会员费与一个美国分部相除,得到的比例可以算出来,却不能回答“同样一座美国门店谁的效率更高”。
会费旁边多出“其他”两个字,比较对象就变了
Costco的2026财年公告单列Membership fees,为5907百万美元。Sam’s Club U.S.的2026财年披露项目叫Membership and other income,为2525百万美元。后一项包含的不只是会员费,不能删掉名称中的“其他”,再把两项当成完全相同的会费收入。Costco收入表、沃尔玛年报:Sam’s Club U.S.分部
即使取得了同口径的会费收入,也不能直接反推会员人数。不同等级收费、退款、入会时点与收入确认期间都可能影响金额。更不能把某家会费金额与利润相近,当成“所有利润都来自会费”的证明:商品经营和会员服务共同使用门店、人员与系统,公开总额没有自动把这些成本分开。
对经营者,真正想追问的通常是会员为什么续费、权益花了多少钱,以及会员带来了怎样的购买。会费金额只是入口。如果资料没有把这些关系拆开,就把问题留在这里,不靠一个比例补造答案。
先把利润率的分子和分母写全
下面故意保留两份报告各自的范围和期间,用来演示读数问题。金额均为百万美元;Costco是截至2026年8月30日的全球年度公告,Sam’s Club U.S.是截至2026年1月31日的美国分部年度数据。
| 项目 | Costco全球合并 | Sam’s Club U.S.分部 |
|---|---|---|
| 净销售 | 297247 | 93015 |
| 会员费/会员及其他收入 | 5907 | 2525 |
| 总收入 | 303154 | 95540 |
| 营业利润 | 11685 | 2442 |
| 可直接从该表取得的集团净利润 | 9226 | 不是这一分部表的对应项目 |
原始依据为Costco合并损益表与沃尔玛分部收入及费用表。Costco本次公告报表标注未经审计,不能把它说成已取得的2026财年审计年报。
用Costco净利润9226除以总收入303154,约为3.04%;用Sam’s分部营业利润2442除以净销售93015,约为2.63%。这两个式子不仅分子不同,分母也不同,直接拿高低排序没有解释力。
如果先统一为“营业利润÷总收入”,Costco为11685÷303154,约3.85%;Sam’s为2442÷95540,约2.56%。这一步只修正了算式,尚未修正全球与美国、不同年度结束日、集团与分部费用边界等差异。它不是一张已经完成全部调整的优劣榜。
沃尔玛年报专门说明,Corporate and support里有未分配至各分部的公司费用;不同分部的成本组合也不一定能直接与其他零售商比较。因此,把Sam’s分部结果当成一家独立公司已经支付全部总部、融资及税务支出后的净结果,会多推导一步。沃尔玛年报:分部报告说明
毛利、用工与仓储,也不能仅按报表行名猜
Costco在2025年审计年报的会计说明中,把生鲜部门及部分附属业务的工资、福利、折旧和公用事业费用放进商品成本;其他仓库员工和总部等工资费用则主要进入销售、一般及行政费用。这里引用的是该年度披露的分类,用于说明为什么“商品成本”并不只有供应商开来的进货发票。Costco 2025年报:成本分类
所以,即使两家都有“毛利”,也要先看它扣除了哪些费用。把一家毛利率高解释为加价更多,或把某一行人工费用低解释为用人更少,都可能漏掉成本所在的位置。要讨论具体差异,应先把相近的采购、仓储、运输、门店和总部工作归到可比范围,再说明仍无法重分类的部分。
公开披露不足以重排全部成本时,比较仍然有价值,只是结论应限于“报表显示了什么差异”“哪些机制值得继续核查”,而不是给每家店编一份看似完整的统一成本表。
“增长”也有好几种,不要只比较百分数
Sam’s Club U.S.的2026财年含燃油净销售增长为3.1%,剔除燃油后的净销售增长为5.0%;同一报告列出的含燃油日历口径可比销售增长则为2.9%。净销售增长与可比销售增长已经是两种指标,不能互换名字。沃尔玛年报:Sam’s增长口径
Costco的2026全年公告另列美国可比销售增长,以及剔除汽油价格和汇率变化影响后的调整值。这里的“剔除汽油价格变化影响”,也不等于把燃油业务整体删除。Costco:可比销售及调整脚注
比较时至少问四句:是所有销售还是可比门店销售?包含什么线上交易?燃油是保留、完全剔除,还是只调整价格影响?观察期间是否相同?公司自己对可比销售的定义和日历口径,也应一起看。百分数后面没有这些说明,就还不能判断谁的老店需求增长更快。
最终能写出的结论,应与资料能支持的范围一致。研究经营模式时,可以比较会员承诺、采购安排、取货配送的工作与成本;研究财务效率时,则需要同一地域、相近期间和可解释的成本边界。至于某个家庭该去哪家购物,还需要自己的商品清单、当地价格、路程和实际权益使用记录,集团利润率不能替这张购物账作决定。
暂无评论内容