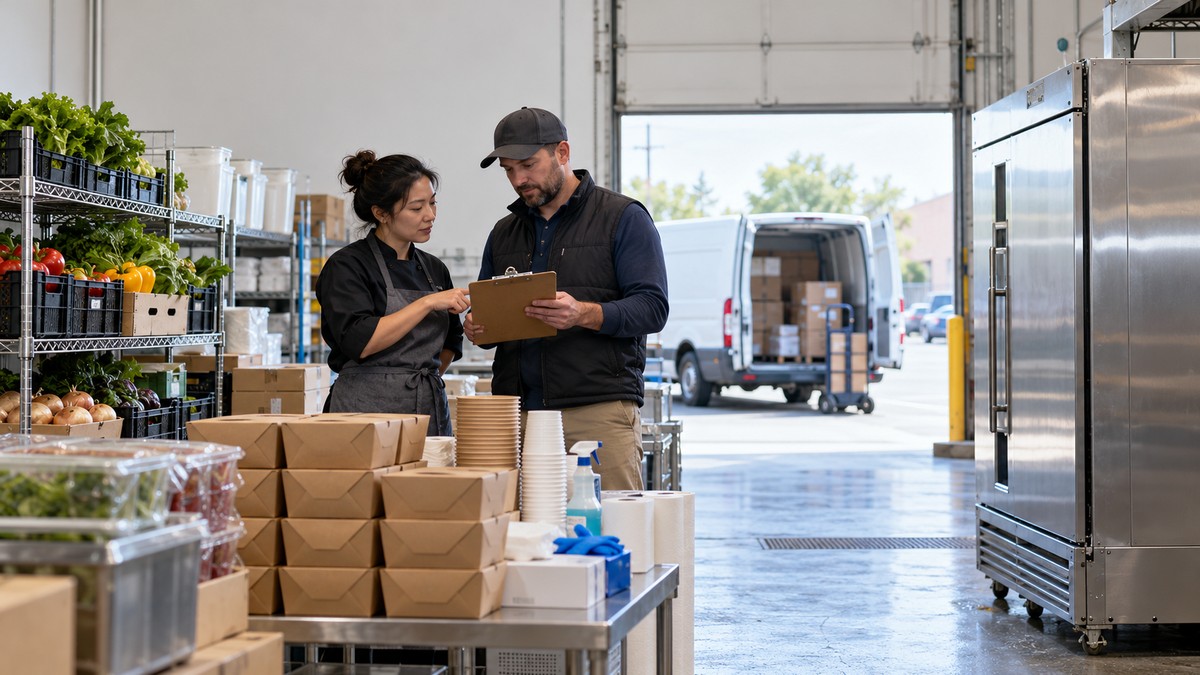
一家餐馆每周要进肉菜、调料和冷冻品,也要补纸杯、餐盒、清洁剂和手套,隔几年还会换冰箱、炸炉或洗碗机。这些东西都可能从“餐馆供应商”手里买,但供应商实际做的是三类生意。
食材靠频繁下单和稳定送达赚钱;耗材靠规格稳定、整箱补货和较低损耗赚钱;设备则是低频大单,还带着勘察、安装协调、保修和维修问题。供应商若只看销售额,很容易把忙碌当成利润,也可能用食材的现金去填设备项目的缺口。
大型经销商为什么同时卖食品和非食品用品
US Foods在2025财年报告394.24亿美元净销售额,其中“设备、一次性用品和供应品”为36.31亿美元。公司同时提供定期配送、Pronto补货、CHEF’STORE门店补货和Direct直送等渠道。这个公开分类说明,纸品、耗材和设备并不是餐饮配送里的附带小项,但公司级销售额不能拿来推断一家本地供应商的毛利率。来源:US Foods 2025 Form 10-K
Sysco在2026财年报告中把纸品和一次性用品列为销售额的7%,把设备和小器具列为2%;美国业务还包括餐饮设备与用品分销商Edward Don。公司把及时准确送货、价格、客户服务以及完整产品组合列为竞争要素。若本地供应商确实能共用路线、账单和一次停靠,餐馆可能少处理几套订单,供应商也可能提高一次停靠的交付货值。这是需要用实际路线和订单验证的经营推导,不是Sysco对小供应商收益的承诺。来源:Sysco 2026 Form 10-K
这些商品可以出现在同一张采购单上,经营账却不能混在一起。食品、耗材和设备的周转速度、退换原因和售后责任不同,供应商至少要分成三本小账。
食材要按每箱余量和每次停靠核算
餐馆会因为菜单和客流反复订购食材。供应商承担采购、仓储、分拣、温控、装车、配送和质量信用,餐馆为准时到货、规格稳定和临时补货付钱。单箱价差只是开始。
Performance Food Group在2026财年报告中说明,独立餐馆客户通常使用更多选品、采购、菜单和运营支持,每箱毛利较高,但服务这些客户的供应链成本也较高;连锁客户毛利率通常较低,单次配送却更大。这个差异说明,同样卖一箱货,小餐馆的送货次数、停靠时间和改单需求可能吃掉较高的价差。来源:Performance Food Group 2026 Form 10-K
食材账应记录每个客户的下单频次、平均每次毛利额、配送里程、卸货时间、缺货替代、质量信用和逾期天数。若一周送三次,每次只留下很少商品价差,即使月销售额不低,路线也可能不成立。
耗材不容易坏,但会占空间和运费
餐盒、纸杯、手套、垃圾袋和清洁用品没有鲜肉蔬菜那样的保鲜压力,规格一旦确定,也容易形成重复订购。不过,耗材通常体积大、单件价值低。供应商的仓位、整箱拣货和运费,可能比报损更影响结果。
这类商品要先固定尺寸、材质、颜色、包装数量和替代规则。例如原餐盒缺货时,换成相同容量却不能密封的型号,餐馆可能仍无法用于外卖。供应商还要记录每箱能支持多少份订单,以及客户多长时间补一次货。只有耗用速度稳定,整箱采购和路线合单的优势才会兑现。
如果供应商已在同一路线送食材,把四箱耗材放进同一停靠,新增配送成本可能低于单独跑一趟。但这要看车辆空间、重量、冷冻与清洁用品能否安全分区,以及最低订单和司机时间,不能看到“同一个客户”就把运费算成零。
设备要按项目核算,不能把订单额当成稳定现金
商用冰箱、洗碗机、炉具和通风设备的订单金额高,购买频率却低。Illinois Tool Works的食品设备业务不仅包括洗碗、烹饪、制冷、加工和通风设备,也包括服务、维护和维修。设备供应商卖的不只是机器,还可能承担选型、现场条件核对、送装协调、保修转交、零件和后续服务。来源:Illinois Tool Works 2025 Form 10-K
实际安装可能涉及电气、燃气、给排水、消防、许可和厂家保修条件。各地要求和设备不同,销售方应明确自己只供货,还是也负责测量、拆旧、安装协调和维修。需要资质的工作应交给当地适任人员,不能为了保住一笔设备差价而承诺超出能力的施工。
设备账应按项目记录订金、尾款、厂家付款、运费、现场勘察、安装协调、退换货、保修准备和回款日期。年度销售额平均到每个月,只适合比较长期规模,不能拿来支付下周工资。
把三类业务放进同一个教学客户
下面是一个教学假设,不是行业报价,也不是上述公司的经营数据。某餐馆每月向同一供应商购买12,000美元食材和2,000美元耗材,每年另买一次6,000美元设备。
| 业务 | 假设销售额 | 商品价差 | 另扣的直接项目 | 列示余量 | 最该盯的记录 |
|---|---|---|---|---|---|
| 食材 | 每月$12,000 | 12%=$1,440 | 质量信用$240;配送分摊$480 | 每月$720 | 每次停靠余量、缺货和逾期 |
| 耗材 | 每月$2,000 | 22%=$440 | 拣货与运费$120;退换$40 | 每月$280 | 箱规、耗用速度和车辆空间 |
| 设备 | 每年一单$6,000 | 25%=$1,500 | 勘察安装协调$700;售后准备$250 | 每单$550 | 订金、尾款、安装责任和保修 |
表内比例和金额全部为教学假设。商品价差不是净利润;列示余量也没有扣除办公室、保险、融资、坏账和经营者报酬。设备的“售后准备”只是本例内部预留,不代表会计准备金或任何行业标准。
食材月余量为1,440-240-480=720美元;耗材为440-120-40=280美元。设备项目留下1,500-700-250=550美元,平均到12个月约45.83美元。三项月均看似约1,045.83美元,但550美元不是稳定的月度现金。订金、厂家付款、尾款和直接费用会在不同时间发生,设备款没有收齐前,不能把550美元视为已经留存。
设备销售额6,000美元,相当于本例半个月食材销售,项目余量却只有550美元。如果现场条件判断错了、退换运费增加,或尾款拖延,这550美元很快会消失。耗材销售额最低,但规格稳定并能同车配送时,反而可能持续留下较稳定的余量。
能共用客户关系,不代表所有资源都能共用
食材销售人员若已经知道菜单用量,往往也能发现餐盒、手套和清洁用品的补货需求。耗材若能随既有路线交付,同一张账单还会减少餐馆的对账工作。设备项目需要不同的产品知识和现场安排,共用客户名单并不代表同一名销售和司机能完成全部服务。
现金也要分开安排。食材和耗材可能先送货后收款,设备则可能先向厂家付订金。供应商应为设备项目设独立订单和现金时间线,避免客户设备尾款尚未收回,却挪用下周采购食材的钱。
售后责任应直接写进报价单。食材的问题通常是缺货、错货、温度或品质;耗材多为规格和破损;设备问题可能发生在选型、运输、安装、启动或保修阶段。三类商品要分别写明退换条件、谁负责现场工作、保修由谁受理,以及停机时有没有临时替代方案。
先用一个月的订单验证,不急着扩品类
准备给餐馆供货的人,可以先选五个现有客户,按食材、耗材和设备分开回看最近一个月。食材逐次算停靠后的余量,耗材核对箱规、库存天数和是否真的随车合单,设备则把最近一个项目的勘察、协调、退换和收款时间全部补齐。
如果耗材能随既有路线补货,并且规格稳定,它可能是最容易增加的第二类商品。设备只有在有人懂选型、能核现场条件、把安装和保修责任写清时,才适合进入同一供应体系。三类生意可以共用客户关系,但要各自证明订单、服务和现金能够成立。

评论