同一个品牌的名字出现在分部表里,不代表那一栏就是它的全球成绩。先找与问题相符的直接披露;若只剩混合多个品牌的地区合计,不能把整栏加回,也不能凭门店占比补出答案。
这不是单纯的名称问题。下面的原创算例会让三个可见分组全部增长,但同一品牌的全球销售既可能增长20%,也可能下降约6.7%。决定方向的,是合计里尚未拆开的那一格。
读Tim Hortons,先确认自己问的是哪一层
一则2024年3月10日的公开讨论在列RBI收入时,特别标出International的品牌拆分不清。这是一个历史阅读问题,不是对当前披露完整性的核验,也不代表普遍意见。
RBI(Restaurant Brands International)的2026年第二季度报告,把TH列为Tim Hortons在美国及加拿大的加盟业务分部;INTL则涵盖美加以外各品牌的加盟业务。另须注意,2025年报说明TH供应链还包含全球咖啡业务。见季度报告分部定义及年报TH供应链范围。
因此,抄一个数字之前,先把要回答的问题写完整,例如:“某品牌、全球、某一整年、门店顾客销售”。拿到的表若少一个条件,就继续查;不能仅凭缩写相似,把其他国家或其他活动一并带入。
先换表,再判断有没有缺口
不要把“这张分部表不能回答”写成“公司没有披露”。RBI的2025年报第4页直接列了各品牌全球系统销售额;2026年第二季度业绩公告也指向按品牌区分本土与国际市场的补充经营指标。系统销售包含加盟及直营门店销售,加盟店销售不是RBI自身收入。见年度品牌表和季度公告与补充资料说明。
查年度销售,就读对应年度和品牌行;查季度,就继续核当季文件,不能用年表补季度数。若想知道某品牌在某国的净利润,销售表即使拆得很细,也没有自动提供同范围成本。问题改变,所需证据也要改变。
同一组总数,可以藏着相反的品牌趋势
以下品牌A、B和金额全部为原创教学假设,单位为百万加元(CAD),不是RBI数据或分部结构的复原。设两个品牌只在“本土”和“海外”两区经营;所有数字均为已交付给外部顾客的非负零售销售额,不含代收税款,没有内部交易。两期长度相同、采用同一固定币值,门店与分类范围不变,不涉及汇率、并购或重分类。
假设一份简报只公开以下三行。这里的“本土”是虚构分类,不对应加拿大、美国或任何真实国家。
| 公开分组 | 基期 | 次期 |
|---|---|---|
| A本土 | 100 | 110 |
| B本土 | 200 | 220 |
| 海外全部品牌 | 100 | 120 |
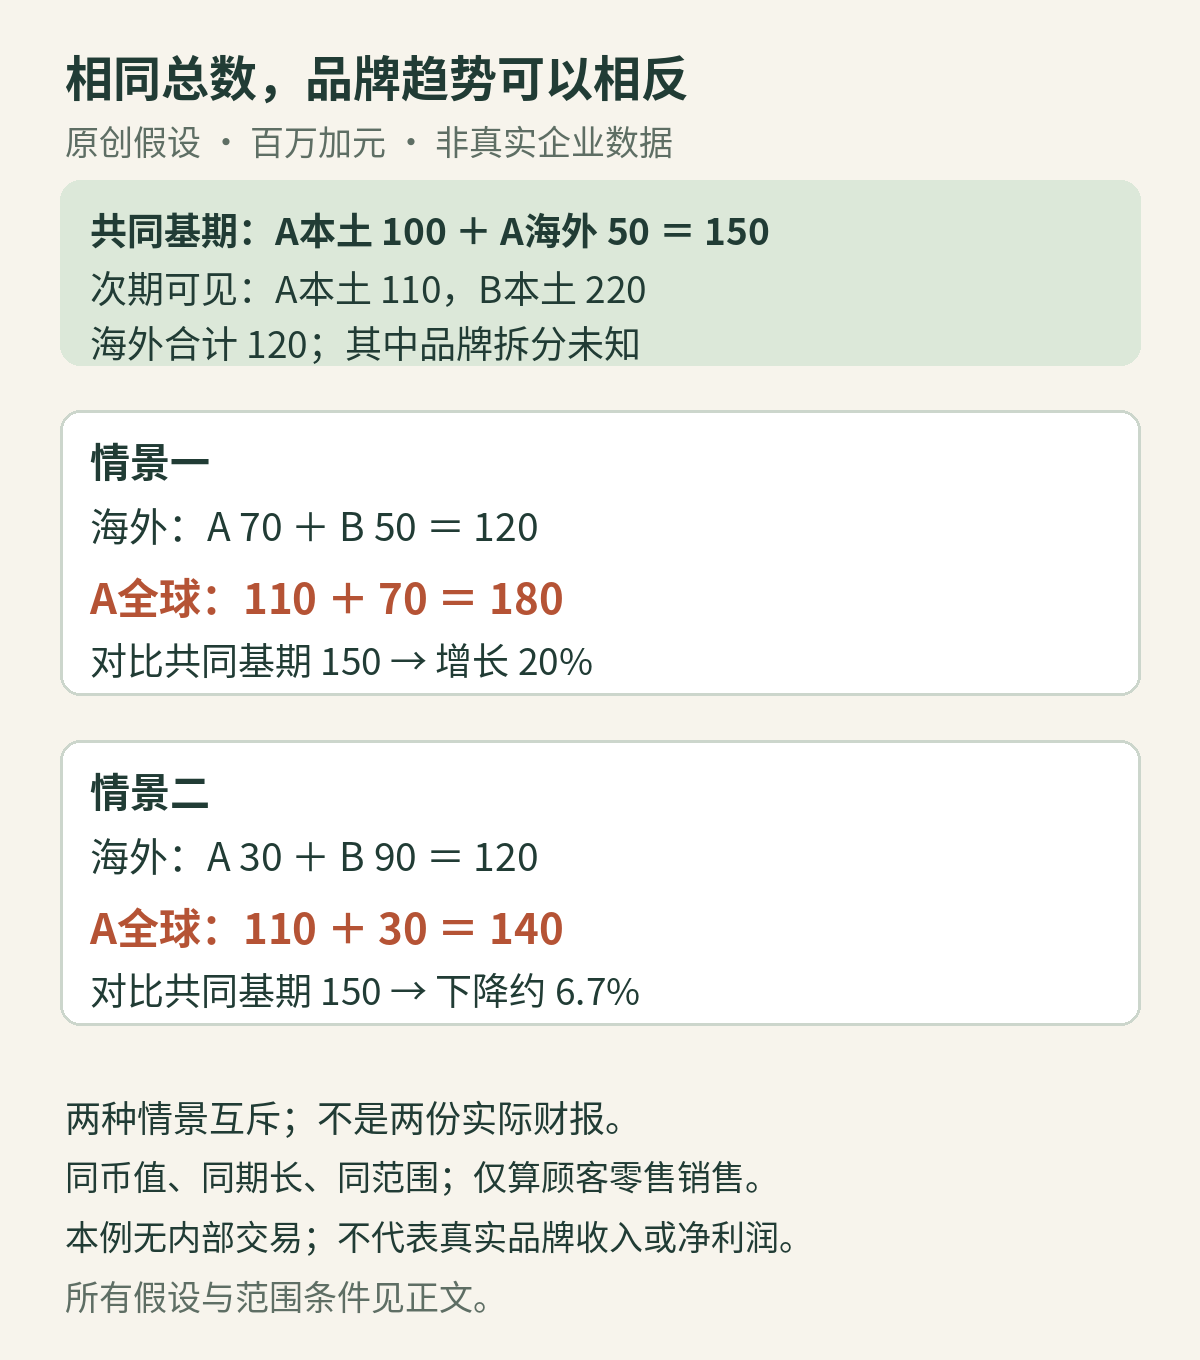
为把缺口只留在次期,再额外假设基期海外拆分已知:A为50,B也为50。因此基期A全球销售为100+50=150。次期却只知道海外合计120,以下两种拆分都符合简报:
| 项目 | 情景一 | 情景二 |
|---|---|---|
| A海外 | 70 | 30 |
| B海外 | 50 | 90 |
| 海外合计 | 120 | 120 |
| A全球=110+A海外 | 180 | 140 |
| 相对基期150的变化 | +20% | 约-6.7% |
情景一是(180-150)÷150=20%;情景二是(140-150)÷150≈-6.7%。两边的次期全部品牌总销售都为110+220+120=450,基期都是400。三个公开分组都涨,并不能排除其中一个品牌的全球销售下降。
缺的不是一个平均数,而是一格同口径数据
把次期A海外销售记作x。只在本例“各品牌销售非负、海外合计120”的条件下,x可在0至120之间,A全球销售便在110至230之间。这是由条件给出的可能范围,不是预测区间,也没有说每个数都同样可能。
要超过基期150,须110+x>150,也就是x>40;x=40时持平,小于40时下降。现在能明确下一步要找什么:次期A海外的同口径销售,或能把x限制在40一侧的可靠披露。若另一张官方表已给全球A销售,直接读那张表,不必绕回这个估算。
用门店占比替x,会新增“各店销售相同”之类的假设;把海外120全部归A,则直接混入B。没有依据时,两种做法都只是把未知藏进计算。上面的非负界限也不能搬去算净利润:亏损可以为负,成本、融资和税项还需重新确定范围。
遇到类似数字,先找准确的品牌、地区、期间和指标;有直接披露就采用,只有同口径合计就检验还能推出什么。若正反两种结果都与已知数相容,结论应停在“尚不能确定方向”,并把缺少的那一格说清楚。
资料核查:2026年10月16日UTC。实际企业资料使用2025年报及截至2026年6月30日的季度报告;所有加元算例均为虚构,不估计品牌实际利润或投资回报。

评论