一家三明治加盟店本周卖了多少、扣除经营费用后剩多少、银行本周多了多少钱,可能是三个不同的数。Subway(赛百味)这类生意要靠顾客持续买餐,也要把品牌收费、备料和排班接到同一段经营时间里。只看收银机,容易漏成本;只看银行到账,又容易把结算时间当成生意好坏。
下面先看美国官网可以确认的安排,再用一家虚构三明治店做一周核对。所有教学金额都不是Subway单店数据,也不是加盟回报估计。
顾客付餐费,门店还要组织哪些付款?
截至2026年10月15日,Subway美国加盟FAQ列示:特许权使用费为gross sales的8%,广告费为gross sales的4.5%;同页把Independent Purchasing Co-op(IPC)列为供应链管理者及独家采购代理。这里保留gross sales原词:具体计费定义、扣除项和付款时间,要以适用披露文件及合同为准,不能把银行净到账自行当成这一基数。美国加盟FAQ。
这能确认几条经营关系,却不能证明总部收到的都是利润,更不能证明门店扣完12.5%就没有其他费用。将各方按工作拆开,更容易看清钱为什么要付出去:
| 关系 | 对应工作或款项 | 读账时不能省略的部分 |
|---|---|---|
| 顾客与门店 | 三明治、饮品及其他餐品的销售 | 实际成交、折扣退款、代收款及交付情况 |
| 门店与品牌体系 | 使用品牌及相关持续收费 | 费率之外,还要确认计费基数与款项用途 |
| 门店与供货环节 | 原料、包装、运输等采购安排 | 收到多少、用了多少、何时付钱分别记录 |
| 门店与员工、场地及服务商 | 备料出餐、营业覆盖、场地和支付服务 | 完整工时、期间费用与实际付款日期 |
表格是经营关系的拆分,不是某家店的完整合同清单。广告费也不能直接写成总部自由支配的净利润。美国联邦贸易委员会的加盟指南提醒,持续权利金可能以收入为基数,即使门店亏损仍可能需要支付;判断具体门店时,应看自己的适用文件。FTC加盟指南:持续权利金。
先把一周的销售与成本配到一起
以下全部为自创教学假设,币种为美元,只观察同一个七天期间。虚构店完成1,000笔订单,平均每笔净销售10美元,合计10,000美元;净销售已处理本例折扣和退款,不含代收销售税、小费及未履约预收款。
另假设其合同计费基数恰好也为10,000美元,并借用官网列示的8%和4.5%演示乘法。这不说明真实合同的gross sales必然等于上述净销售。本例只卖自营渠道订单,没有第三方外卖佣金;支付处理费用另列。
| 项目 | 本周金额 | 计算或范围 |
|---|---|---|
| 净销售 | 10,000 | 1,000笔×10 |
| 食材及包装耗用 | 3,000 | 本周实际耗用,含本例损耗 |
| 受雇人员成本 | 2,800 | 工资及本例相关雇主负担 |
| 场地及其他列示费用 | 1,800 | 房租、水电、保险及例行服务的本周份额 |
| 特许权使用费 | 800 | 假设计费基数10,000×8% |
| 广告费 | 450 | 假设计费基数10,000×4.5% |
| 支付处理费 | 300 | 本例独立设定的金额 |
| 列示项目后余额 | 850 | 10,000−3,000−2,800−1,800−800−450−300 |
850美元只是这个有限模型的余额,不能称为门店净利润。店主自身劳动报酬、折旧摊销、融资利息、所得税以及真实门店可能另有的费用,都没有设定;缺资料不等于这些项目为零。本例不据此计算利润率或回本年限。
3,000美元用的是耗用额,不是见到一张进货发票就整笔扣掉。若某批材料仍留在期末库存中,其采购付款与本周耗用就可能不同。2,800美元也要对应完整付薪工时:两人同时工作一小时是两个人工小时,备料和收店不能因不接单就消失。这里解释取数单位,没有给任何真实门店设定人工比例。
为什么还有850美元余额,银行本周却可能少150美元?
现在只改变收款时间。假设这10,000美元销售都由同一家支付服务商结算,300美元处理费已从中扣除;其中1,000美元净结算款会在下周到账。本周期初没有待结算款,也没有收到上周销售的款项。因此,本周银行到账为10,000−300−1,000=8,700美元。
为隔离这一个时间差,再假设表中除支付处理费外的8,850美元,全在本周实际付出;物料采购付款恰等于耗用额,各项付款没有跨期、预付或欠付。本节不计模型外的其他收付。
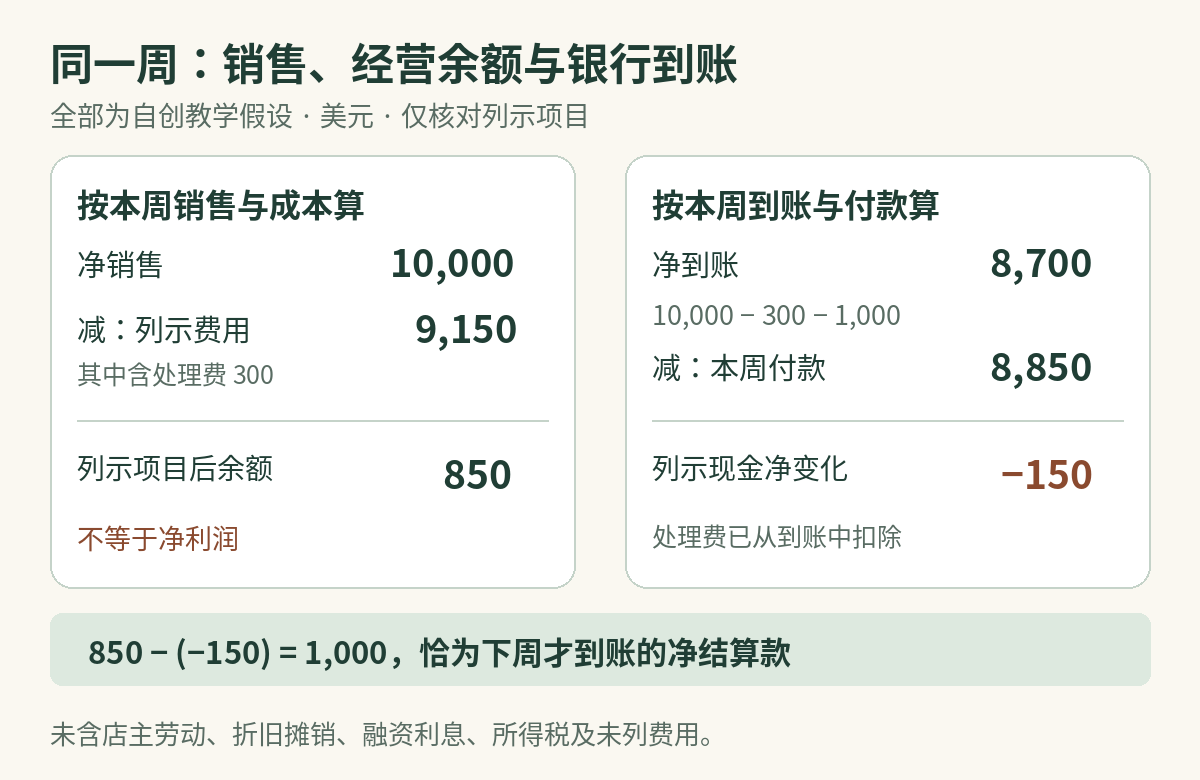
两条核对同时成立:经营项目余额为850美元;本周这些列示收付的现金净变化为8,700−8,850=−150美元。差额恰好是尚未到账的1,000美元。若它按设定在下周到账,只是收回本周已记录的款项,不能在下周再算一次新销售。
注意300美元的走向:从10,000美元销售出发,要扣一次处理费;从8,700美元净到账出发,这笔费用已经扣过,不能再扣一遍。两种起点可以用,但必须沿各自口径算到底。
SEC的财务报表入门说明区分了期间收入费用与现金流入流出。本文这张小账仅演示其中一个结算时间差;实际的库存变化、应付账款、设备支出和还贷等,还会带来其他差异。SEC财务报表说明。
同一份记录,要能回答三种问题
销售记录回答餐卖给了谁、完成了多少交易;期间成本记录回答为这段销售耗用了什么资源;结算和付款记录回答何时有现金可用。Subway公开的LiveIQ帮助也分别列有销售成本汇总和现金核对报告,但报告名称本身不证明某家店的数字准确。LiveIQ一般报告说明。
实际阅读一间店的材料时,先固定同一七天或同一月份,再把收银记录、费用账单和银行结算接起来。到账少了,先查待结算和跨期项目;耗用多了,查份数、配方、收货与盘点;人工增加,查实际班次及完整工时。三个问题需要不同证据,不能互相代替。
这类小店的竞争也落在这些连接处:顾客愿不愿意复购,出餐能否跟上购买时段,备料是否形成过多损耗,班次能否覆盖工作,以及付款前是否有足够现金。销售增长能够改善部分压力,却不会自动让房租、人工和资金安排同步变好。店主顶班还应同时记录自己的投入工时,不能把少付给员工的钱全部当作资本回报。
来源与适用范围
资料核查日为2026年10月15日。品牌费用只使用美国官网公开说明,不套用加拿大或其他市场条件;本文未取得并核验适用FDD及某家门店完整合同,因此不判断具体收费义务或单店盈利。金额与结算安排均为自设情景,解释经营记录之间的关系,不作为接店、借款或加盟决策依据。

评论