把咖啡和早餐放在一次停靠里,顾客可能少跑一站,门店也多了一次提供餐食的机会。不过,柜台销售只是这门生意的一端。原料怎样送进店里、门店向谁采购、品牌端记录了什么收入,会决定我们看到的“增长”究竟发生在哪里。
公开社区里,有人问为何仍会去Tim Hortons,回应提到顺路和习惯,也有人表示已不再购买。2025年2月的消费者讨论只提供问题线索:参与者和交易未核验,不能用评论推断全国需求。
先看两次销售,别把两个收入相加
RBI的2025年报说明,Tim Hortons经营咖啡烘焙,并通过供应链向加拿大加盟商销售、配送食品和用品;品牌端另有加盟及物业相关收入。门店则把材料变成顾客买走的餐点。年报:供应链与收入分类。
顾客消费、门店采购须分列;收款还不是净利润。
咖啡与早餐的组合,值得同时看购买与交付:是原有咖啡顾客加买餐食,还是原本会分开买的东西合成一单?增加的餐食需要多少备料、制作和交接?这些都是待验证的问题。菜单里有早餐,并不能补出加购率;有完整餐食,也不能自动保证顾客更快拿走。
供货收入增长,可能含有价格变化
RBI在2026年第二季度报告中,将TH分部收入增长主要联系到商品价格及包装消费品净销售推动的供应链销售增加。TH分部并非加拿大单国:它覆盖加拿大、美国的品牌业务,供应链还包含全球咖啡业务;财务金额以美元列示。季度报告:TH分部及其范围。
仅凭供货收入增加,不能推出加拿大门店早餐卖得更多。下面用自创模型区分价与量,不还原财报数字。
同样供货500加元,可以是涨价,也可以是多供货
以下企业、数量、价格和成本全部为原创教学假设,单位为加元(CAD),不是任何品牌的报价、配方或真实经营数据。比较同一周的三个互斥情景。设一个独立供货方S和一家门店D,不把两者当作同一合并集团,也不计算品牌整体利润。
自设一个“餐料单位”:它包含本例完成一份固定咖啡早餐订单所需的材料。单位规格始终相同,供货与使用数量一致,没有期初期末库存、损耗、退货或赊欠;每份做成的订单都以10加元卖出并交付。售价不含代收税款和转交小费,没有优惠。为隔离价与量,模型不允许改变配方或少放材料。
| 项目 | A 基准 | B 上游成本与供货价同步涨 | C 单价不变,数量增加 |
|---|---|---|---|
| 餐料数量 | 100单位 | 100单位 | 125单位 |
| S每单位供货价 | 4 | 5 | 4 |
| S每单位列示成本 | 3 | 4 | 3 |
| S供货收入 | 100×4=400 | 100×5=500 | 125×4=500 |
| S列示成本合计 | 100×3=300 | 100×4=400 | 125×3=375 |
| S收入减列示成本 | 100 | 100 | 125 |
| D完成订单数 | 100 | 100 | 125 |
| D顾客销售额 | 1,000 | 1,000 | 1,250 |
| D销售减本批材料款 | 600 | 500 | 750 |
S的列示成本只含这批货在本例设定的采购、处理与配送成本;它没有覆盖全部管理、设施、融资或税费。D的最后一行则只扣了材料款,还未扣店内人工、租金、设备、加盟相关收费等。因此,两边的余额都不是完整净利润,也不能直接比较谁更赚钱。
从A到B,供货金额由400升到500,增长25%;数量仍是100,顾客销售仍是1,000。S每单位多收1,也多花1,列示余额依然100。D售价不动,材料款却多100,材料后的余额由600降至500。这个情景描述的是成本与价格向下一层传递,没有新增一份早餐。
从A到C,供货金额也增长25%,但来自多供25个相同单位。S每单位仍留下1,列示余额随数量变成125;D在本例确实完成125单,顾客销售才升至1,250。同样看到500加元供货收入,B与C的数量、成本和柜台销售却不同。
金额和比率也会给出不同的变化
再把S的列示余额除以供货收入:A为100÷400=25%,B为100÷500=20%,C为125÷500=25%。B的余额金额不变,占收入比例却下降;C与A的比例相同,余额金额增加。这三个比例只是本例的有限成本口径,不能命名为品牌净利率。
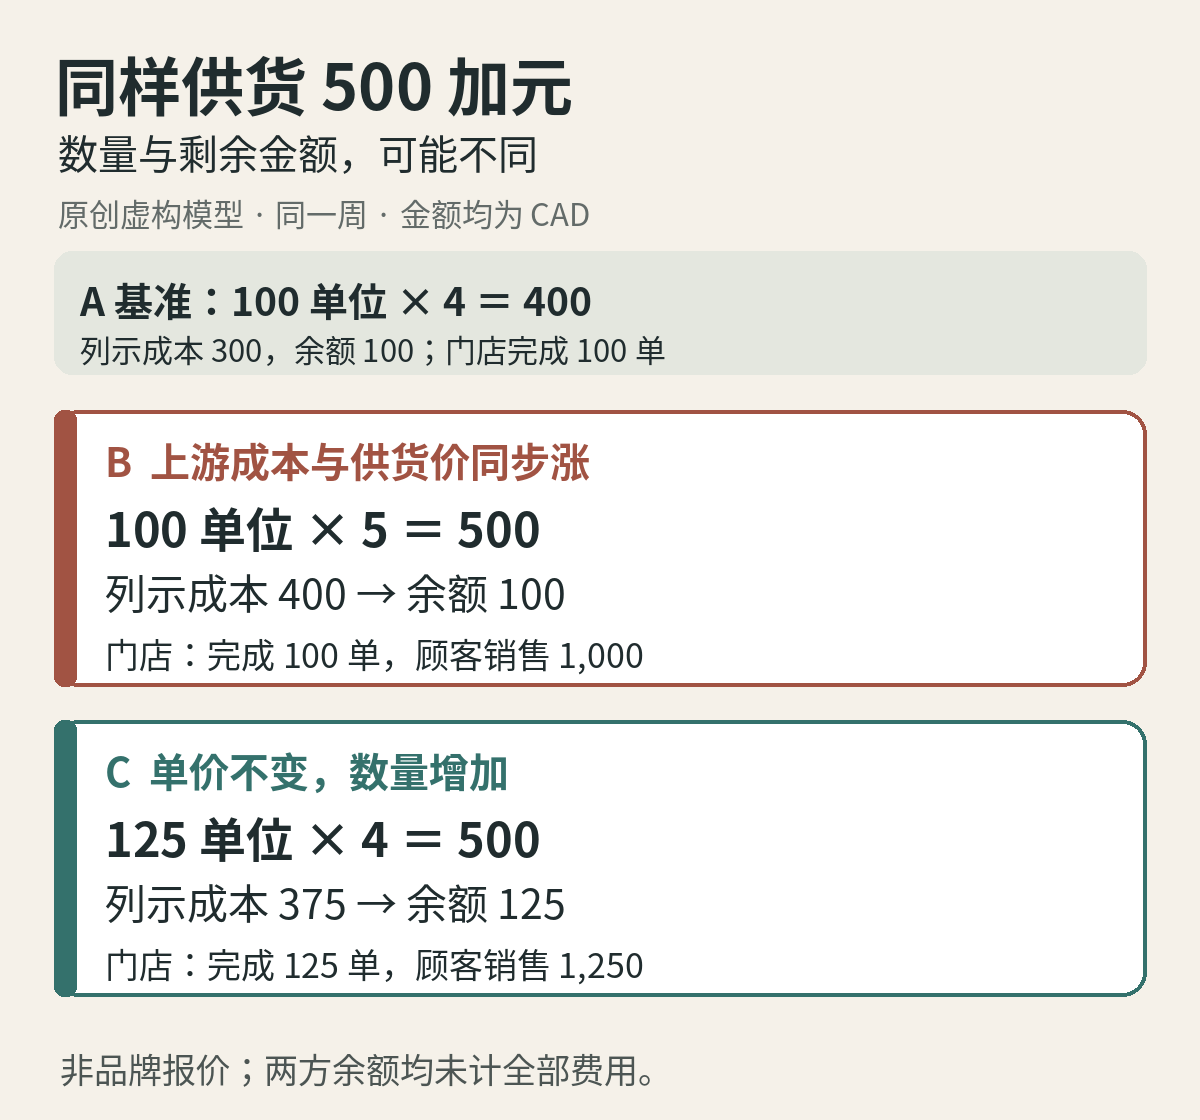
这个反例的用途,是阻止两次跳跃:把上游收入增长直接翻译成下游需求增长,再把收入增长翻译成利润增长。判断第一步,要有单位、商品和交付记录;判断第二步,要有同范围成本。只有金额,没有这些材料,就应把原因保留为未知。
早餐加购值不值,还要回到门店完成的工作
C特意假设全部新增订单都能完成。现实中若需要多开班次、补设备,或挤掉其他订单,D的750材料后余额还要继续扣除相应变化,不能直接称为多赚150。若货只进了仓库、没有变成已交付订单,供货方可能已经有销售,门店却还没有对应的顾客销售;这时应保留库存,不能套用本表“全部用完”的条件。
对类似咖啡早餐店,核对顺序可以很具体:先看同一门店、同一时段完成的咖啡单与带餐单,再核每类订单对应的材料用量和采购价格,最后连接完整班次、损耗与交付。若更换了商品或包装规格,先统一单位;若价格变化,别把发票金额增加全部写成用量增加。
一套加盟网络可以组织品牌、供货与门店分工,经营结果仍需沿每一层核实。顾客为什么来、门店是否做得出、供货价格怎样变、各方付出了多少,分别有对应证据。把这些接起来,才看得清咖啡与早餐怎样构成生意,也看得清增长数字还没告诉我们的部分。
资料核查:2026年10月16日UTC。本文未取得加拿大单店实账;加元模型不是加盟回报预测。

评论