老板说“一年从店里拿走7万美元”,还不能回答这家店赚了多少。拿走的是现金;老板亲自收银、补货和管店,投入的是劳动;留在库存、设备和账户里的自有资金,又承担着另一种投入。同一笔钱,不能一边全部算成老板工资,一边又全部算成投资收益。
下面用一家美国独资经营者(sole proprietor)经营的小食品店作完整教学假设。它不是实店调查,没有指定州县;所有金额均为美元(USD),对应一个假想完整年度,不是2026年经营实绩。模型含存货、账面折旧和借款利息,不计算个人所得税、自雇税,也不提供当地工资、税务处理或买店回报建议。
8万收益与7万提款,先放回同一本账
先把本例的8万美元从哪里来交代清楚。销售不含代收销售税,已售商品成本含模型记录的损耗;下面的员工费用不含店主本人,其他经营费用也不与折旧、利息重复。
| 假想完整年度 | 美元 |
|---|---|
| 商品销售 | 1,000,000 |
| 减:已售商品成本 | 700,000 |
| 减:员工、租金及其他经营费用 | 206,000 |
| 减:账面折旧 | 10,000 |
| 减:借款利息 | 4,000 |
| 店主劳动估值前的税前账面收益 | 80,000 |
20.6万美元由非店主员工完整用工费用10万、店租4万和其他经营费用6.6万组成;后者包括本模型中的水电、支付处理、保险、维修和经营性税费等。这里排除的是个人所得税与自雇税,并不是假设经营中没有任何税费。
本例老板另从业务中提走7万美元供个人使用。这7万不再作为经营费用从8万里减一次。IRS《Publication 334》2025版的Employees’ Pay一节说明,独资经营者不能扣除自己的“工资”或私人提款。这项边界不能推广成所有企业老板都不能领工资;IRS的报酬说明也强调,处理方式取决于经营结构。
再假设期初账面资产26万、借款6万,账面权益就是20万;本年没有追加出资。权益变化可以核为:20万+8万收益-7万提款=21万美元。期末资产仍为26万、借款降至5万,也得到同一个21万。这里的权益是资产减负债,不是别人愿意花多少钱买这家店。
这份账也能对上现金:期初现金4万,8万收益加回1万非现金折旧,减去库存增加0.5万、归还本金1万和提款7万,期末现金为4.5万。为简化,模型没有新借款、购置设备或其他应收应付变化。现金式只用于核对同一假账,不是在计算真实店铺可以安全提款多少。IRS《Publication 583》2024年12月版的记录说明要求区分经营收支、个人资金、借款及个人提款,正是避免这些钱混在一起。
劳动只调整一次,先确认原数已经扣了什么
这家店的8万美元收益尚未给老板的工作计价。现在问的是:若要让别人完成同一套店务,需要承担多少完整雇用成本?不是问老板给自己转账多少,也不是问老板出去找工作能赚多少。
继续用纯假设:柜台、补货和盘点共2,000小时,按完整替代成本每小时24美元计,为4.8万;订货、排班及日常管理另400小时,按每小时30美元计,为1.2万。两类工时不重叠,合计6万美元。这些时价不是市场报价或法定工资,也不假定由一名员工平价工作2,400小时。
实际替代方案还要核岗位、班次、休假覆盖和适用雇主负担。美国劳工统计局的雇主报酬成本技术说明把工资与福利等成本分开列示;本文只借此说明不能把到手工资当完整雇用成本,没有套用其全国平均数。老板原本兼做的采购和管理若仍需本人完成,也不能声称付一份店员工资就释放了全部时间。
按这份劳动假设,8万-6万=2万美元。下文把它称为扣劳动估值后的税前资本余量:利息和账面折旧已经扣过,个人所得税、自雇税以及自有资本的机会成本未扣。它不是老板实际收到了6万工资与2万分红,也不是“完全不用工作就能得到”的收入。6万只是分析估值,不能再从银行现金或实际权益账里扣一次。
但读到别人的报表,不能直接照减6万。如果另一适用主体的报表已经扣过4.5万美元店主薪酬成本,所报收益为3.5万,而要用同一工作范围的6万替代成本比较,分析式应为:3.5万+4.5万-6万=2万。等于只补扣尚未覆盖的1.5万;直接3.5万-6万会把已经扣过的4.5万再扣一次。
这段加回只是在分析工作表里统一口径,不改原账、不指导税务加回,也没有给前面的独资经营例子添加可扣除的自身工资。原薪酬与替代成本必须对应同一劳动、同一雇主负担范围;不能把家人仍要继续完成的工作全部抹掉。若原数里只是个人提款,先前根本没有列作费用,也就没有一笔工资可加回。
老板放弃的外部工资则回答另一个问题:本人选择守店而不做其他工作,少了什么机会。它未必等于替人完成店务的费用,不能把两者对同一段时间再各扣一遍。
资本余量要配什么分母?
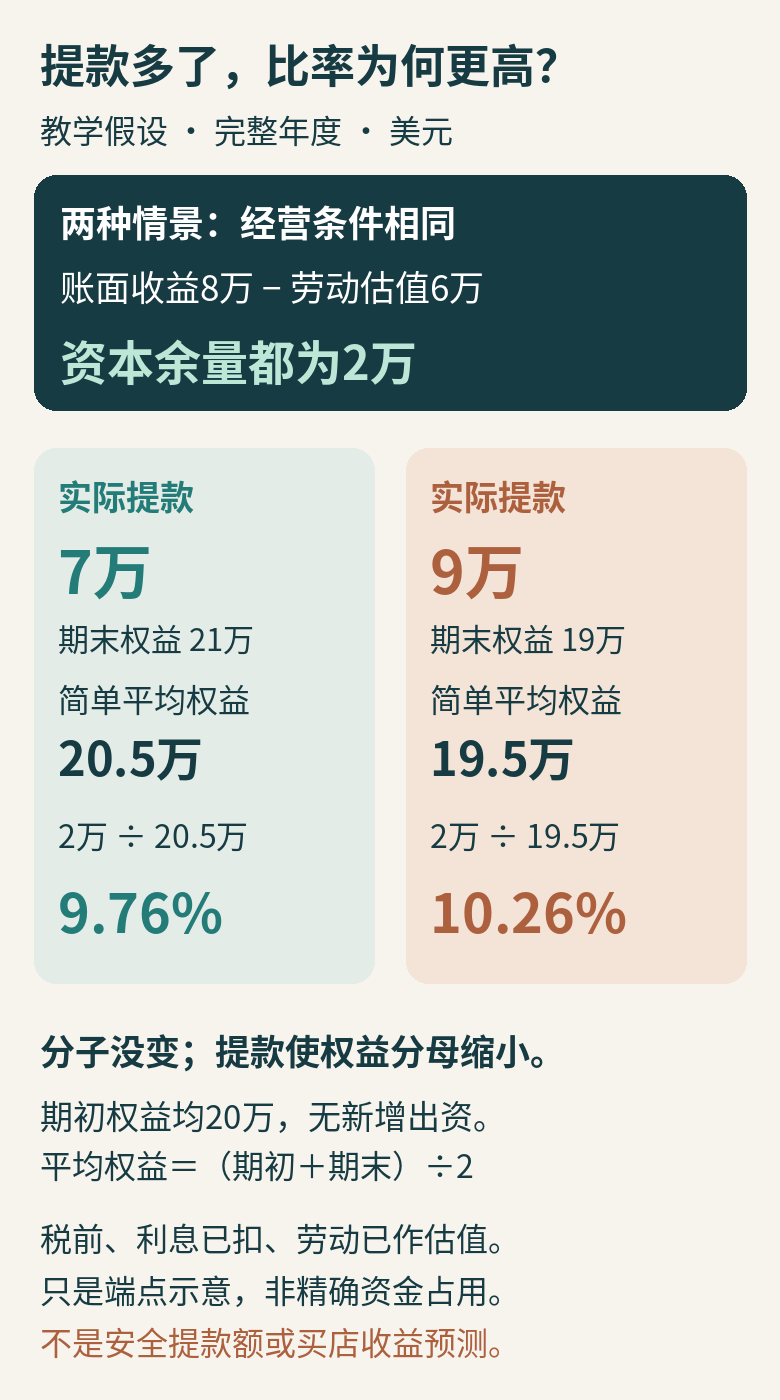
要观察本例自有权益的经营回报,可以先用期初、期末账面权益作简单平均:(20万+21万)÷2=20.5万美元。用已经扣劳动估值的2万作分子,2万÷20.5万约为9.76%。
它的完整口径是:劳动调整后、利息已扣、个人所得税和自雇税前,按期初期末简单平均账面权益计算的经营回报示意比率。提款发生在何时、年中库存和资金占用怎样波动都未给定,因此20.5万不是精确的全年平均资本占用,9.76%更不是买店收益预测。
这种拆法是先把劳动与资本分开,再让分子、分母服务同一个问题。USDA ERS的农业财务比率方法也区分扣未付劳动后的权益回报与资产回报;这里仅借鉴分解与配对的逻辑,不使用农业数据、市场估值口径或收益门槛来评价便利店。
同一个2万如果除以本年100万美元销售,得到的是2%的销售余量比例,回答每卖一美元留下多少;除以20.5万权益,才是在问每一美元账面自有资本对应多少该口径余量。两者不能互换,更不能把销售利润率直接乘收购报价,估计买店后能赚多少。
账面权益也不等于接店总投入。买价可能包含商誉或转让安排,接手还可能需要补库存和营运资金;设备账面净值也未必等于售价。把本例9.76%套在另一笔买价上,等于同时换了资本范围、价格和经营条件。本文没有提供作这种预测所需的资料。
多提2万美元,比率上升却不代表店更会赚钱
现在只改一个条件:老板同年提款由7万增至9万,其他经营数字与劳动估值不变。账面收益仍为8万,扣劳动估值后的余量仍为2万;但期末现金由4.5万降为2.5万,权益则从21万降为19万。
于是简单平均权益变成(20万+19万)÷2=19.5万,2万÷19.5万约为10.26%。比率比原来的9.76%高了,店里却没有多卖一件货,也没有节省成本;只是分母变小了。
所以,提款本身不改变这期经营收益,并不等于它不影响回报率。观察两个时期或两家店的比率时,必须同时看经营分子与资金分母。这个反例不建议多提款来“提高回报”,也没有证明9万可以安全提走:全年到期义务和现金低点仍未核查。
用来判断之前,先补齐这几项
拿到一句“店一年赚多少”,先找对应的期间与原表,确认老板和家人的劳动报酬已经扣过哪些;再按真实任务估替代成本,不把收银、采购、排班都压成一个未核工资数。若改由别人做,销售、损耗、监督时间会否改变,也仍是待验证条件。
接着单独核实际提款和资金来源,最后才选择资本分母:是卖方的账面权益,还是买方连同费用、补货与周转资金的实际投入?时间、税前税后、利息和估值范围不一致,就不应急着报一个回报率。
即使某年扣劳动估值后没有剩余,也不能单凭这一式认定店铺资产价值为零,或替老板决定是否继续经营。它先帮助回答一个更小而重要的问题:眼前的收益,究竟在补偿哪一种投入;同一笔钱有没有被算了两次。
资料核对:2026年10月10日。IRS依据为Publication 334(2025版)、Publication 583(2024年12月版)及经营者报酬说明;BLS技术页更新于2026年9月9日,USDA ERS方法页更新于2026年6月3日。后两者仅支持成本组成与方法边界,不提供本例工资或便利店回报参数。全文数字均为教学假设,不能用于个店估值、提款安全或投资收益预测。
暂无评论内容