Target Canada的撤出,适合用来检验一个扩张判断:拿到店址、把店开出来、让商品卖得动,是三件需要分别兑现的事。2011年宣布的租约交易,不能直接当成已经经营的门店;2013年的开店数量,也不能直接证明新市场已经能够持续经营。
这篇复盘围绕2011—2015年的加拿大业务,核对租约、开店和退出的时间线,再用当年的分部账目解释库存、销售与费用怎样相互影响。公司文件能给出当时的交易和经营结果,但不足以把全部损失归结为某一个系统或某一位管理者。
买到的首先是租约权益
2011年1月13日,Target宣布同意向Zellers支付18.25亿加元,取得最多220个地点的租约权益。公告预计2013年开始开店。这里的交易对象是店址的租约权益,并非220家已经营业的Target门店,也不能把这个金额说成买下全部Zellers业务的价格。Target当年交易公告
同年9月,最终选定的租约为189份。其中涉及向其他零售商转让或交回业主的安排,公告还说明,拟改成Target的地点多数需要关闭至少六至九个月进行改造。取得空间以后,装修、人员与供货仍有各自的准备过程。2011年9月最终选址公告
因此,220、189与后来实际开出的门店数不能排成一条简单的“成功率”。前两个数字分别是交易上限和租约选择,后一个才是经营网络。拿租约数量作分母、营业门店作分子,会把事先就准备转让的地点误算成开店失败。
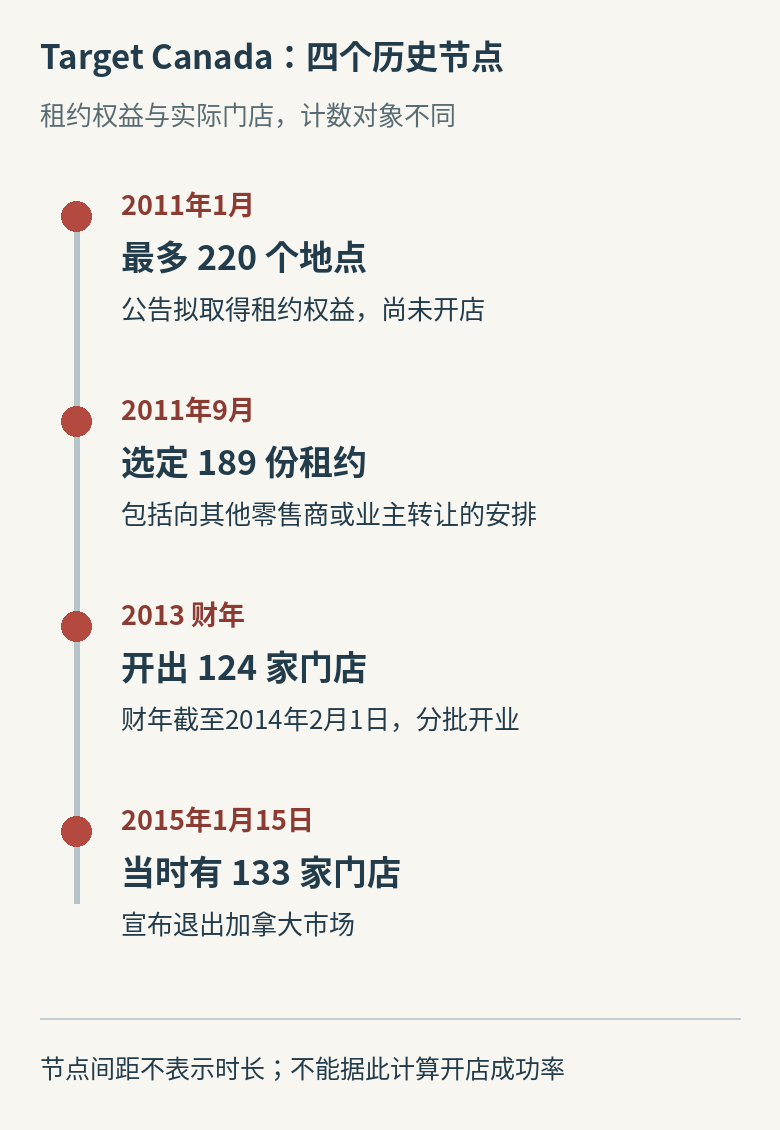
时间线采用原公告与2013财年报告的口径,节点间距只用于阅读,不表示持续时长或增长比例。2013财年截至2014年2月1日;图中的124家是该财年开出的加拿大门店,133家则是2015年1月退出公告中的当时门店数。
有销售和毛利,为什么还会亏损
顾客在加拿大门店购买商品,商品销售先扣商品成本,形成毛利;毛利还需要承担人员、运营、开办相关费用及折旧摊销。门店数量增长,不能替代这条账能否成立。
Target的2013财年加拿大分部报告列出:销售13.17亿美元,商品销售成本11.21亿美元,毛利1.96亿美元。再扣销售、一般及行政费用9.10亿美元,以及折旧摊销2.27亿美元,得到分部息税前亏损9.41亿美元。换成同一单位,计算就是“1.96-9.10-2.27=-9.41”。这使用实际披露数字,单位均为亿美元。2013年10-K,印刷页23
其中包含启动期费用。财报还说明,门店在一年内分批开出,销售额只包含各店实际营业的那部分时间。因此,用全年分部销售除以年末124家门店,不能得出一家成熟门店经营整年的销售能力。财报附注另提示,部分为加拿大业务发生、由美国管理层负责的费用仍列在美国分部;这里的分部亏损也不能直接改称整个项目的全部现金损失。同份10-K,印刷页23、62
这笔账揭示的压力很具体:门已经开了,维持营业和支持网络的费用就需要承担;销售没有达到预期时,正毛利也可能不足以覆盖这些支出。增加营业额是否有用,要继续看多卖出的商品留下多少毛利,以及新增销售是否又要求增加仓配、人手或促销支出。
库存多与商品卖不好,可以同时发生
2013年报告对14.9%的加拿大毛利率给出了公司自己的解释:销售低于预期、供应链启动遇到挑战,随后需要清理过量库存。这个表述把销售、库存和降价的联系说了出来,但没有量化每一种原因分别造成多少损失。2013年10-K,印刷页23
从零售机制看,库存总量多不代表每个店、每个规格、每个购买时点都能满足需求。货品放错位置或组合不合需求,可能一部分难卖,另一部分又无法及时成交。这是解释为什么总库存不能代替可售率的经营逻辑;现有文件并没有提供逐店逐品项数据,不能据此断言加拿大每家店都出现同一种问题。
降价能帮助释放库存,却会改变原先预计的毛利;卖得慢又可能让商品更久地占用空间和资金。如果只把“卖出去多少件”作为目标,不同时看实际售价、到货位置和清货后的毛利,库存减少与经营改善就容易被混为一谈。复盘供应链时,应追问具体货品怎样到达可销售的地点,而不止看是否建好了仓库。
宣布退出、关店与清算完成,是不同节点
2015年1月15日,Target宣布退出加拿大市场,当时共有133家门店。Target Canada向安大略省法院申请CCAA保护。管理层当时表示,看不到至少在2021年前实现盈利的现实方案。这是退出时的管理判断,并非后来验证过的“2021年会盈利”预测,也不表示美国Target整体都申请了同一程序。2015年1月退出公告
4月1日的公告则说,计划在4月12日关闭最后的加拿大零售门店,同时仍有部分地点继续出售店内设施,房地产处置也在进行。门店停止接待顾客,并不自动消灭租约、债权及处置事项。之后的2015年年度报告仍说明,加拿大相关子公司处于清算过程中。4月关店安排、2015年年报附注7,印刷页41
退出金额也要这样分层阅读。2015年年报列示,2014财年的税前退出成本为51.05亿美元,包含投资减值、或有负债和其他退出成本。它与退出公告中预计主要在2015财年及之后发生的5亿至6亿美元现金支出,时间和项目范围不同。不能把51.05亿美元说成关店当天付出的现金,也不能简单相减,就声称余下部分全部没有现金影响。2015年年报,印刷页42、退出公告中的现金预测
看下一次扩张,先要哪几组证据
这段历史给经营者的实际问题是:店址已经拿到时,供货、商品组合和费用承担能力分别验证到了哪一步。看扩张计划,可以把材料按三个问题核对:
- 取得的是租约、正在装修的地点,还是已经营业的门店?预计开业日有没有被当成实际完成日?
- 新店按开业批次比较后,销售和清货后的毛利是否改善?库存数量能否进一步对应到地点、品项与可销售状态?
- 扩张和退出分别还要承担哪些付款义务?报表上的费用、减值与今后实际付款是否分开列示?
公开材料若只能回答前半部分,就应把剩余问题保留。Target Canada的记录足以说明,快速取得一批店址并开业,并不等于销售和交付已经支持这套费用结构;它尚不足以替每一个系统失误、门店决策或管理责任分配一个确定的损失比例。
暂无评论内容