把一袋旧衣捐出去后,它可能先经过收集、分拣、运输,再进入商店或其他销售渠道。没有向捐赠者支付进货款,并不等于转售时没有成本;财报记了一笔“受赠商品”,也不等于银行收到同样一笔现金。
要看懂Goodwill的经营,先选定具体地方机构,再把受赠、销售、库存转出和日常开支分开。这样既不会把所有卖货收入都当利润,也不必靠一张截去表头的数字判断整家机构。
先认清是哪一家Goodwill、哪一年的账
Goodwill由地方独立非营利机构组成,不同地区有各自的董事会和管理团队。全国品牌名称相同,并不意味着各地门店合用一张统一损益表。Goodwill关于地方机构的说明
本文选用Goodwill Industries of Southern California及关联机构2024年度合并审计报表,讨论南加州这一个例子。文件由其财务公开页面提供,审计报告日期为2025年5月23日。下文金额均为美元、对应2024年,不能改称2026年实时业绩,也不能直接外推到全美每家Goodwill。
这种范围核对很有用:一家门店的标价、某个地方机构的合并费用、全国网络的服务介绍,各自回答不同问题。即使都写着Goodwill,比较前仍需核名称、年份和统计对象。
同一件旧衣,为什么可能出现两次“收入相关数字”
南加州2024年活动报表列有零售销售149,401,475美元,以及受赠商品98,626,841美元。后者是非现金实物捐赠的会计记录,不是另一批顾客又付进来的货款。报表附注说明,受赠商品按公允价值记录,估值依据包括预计售价及让商品进入市场的成本。2024审计报表,第6及13页
到商品出售时,还需要把对应的库存价值转成售出商品成本。该年费用表列出受赠商品销售成本101,233,361美元,现金流表也明确把这类成本作为非现金项目调整。不能一边把实物捐赠当成现金收入,一边忘记库存出售后的转出。
收到和卖出也未必都发生在同一年。年末仍在架上的商品与年初留下的库存会跨期,所以本年受赠金额不必与本年售出商品成本完全一致。把两行不相等直接解释为“少了货”或“多收钱”,缺少支持。
用6、10、4美元,把账面和现金放在一起
下面是原创简化算例,不是Goodwill某件商品的真实毛利,也不是捐赠者的报税估值。假设一件受赠物品入账价值6美元,之后卖10美元,处理及销售的现金开支合计4美元,并假设这些事情都发生在同一段核算期间,没有其他费用:
- 收到物品:库存增加6,受赠支持增加6,现金没有增加
- 卖出物品:收到现金10,确认销售10,同时把库存6转为销售成本
- 支付经营开支:现金减少4,确认费用4
把三个环节合起来,相关净资产变化为6+10-6-4=6美元;现金净增加为10-4=6美元。库存入账时的6和后来转出时的6互相对应,不能把6+10=16说成“共收到16美元现金”。
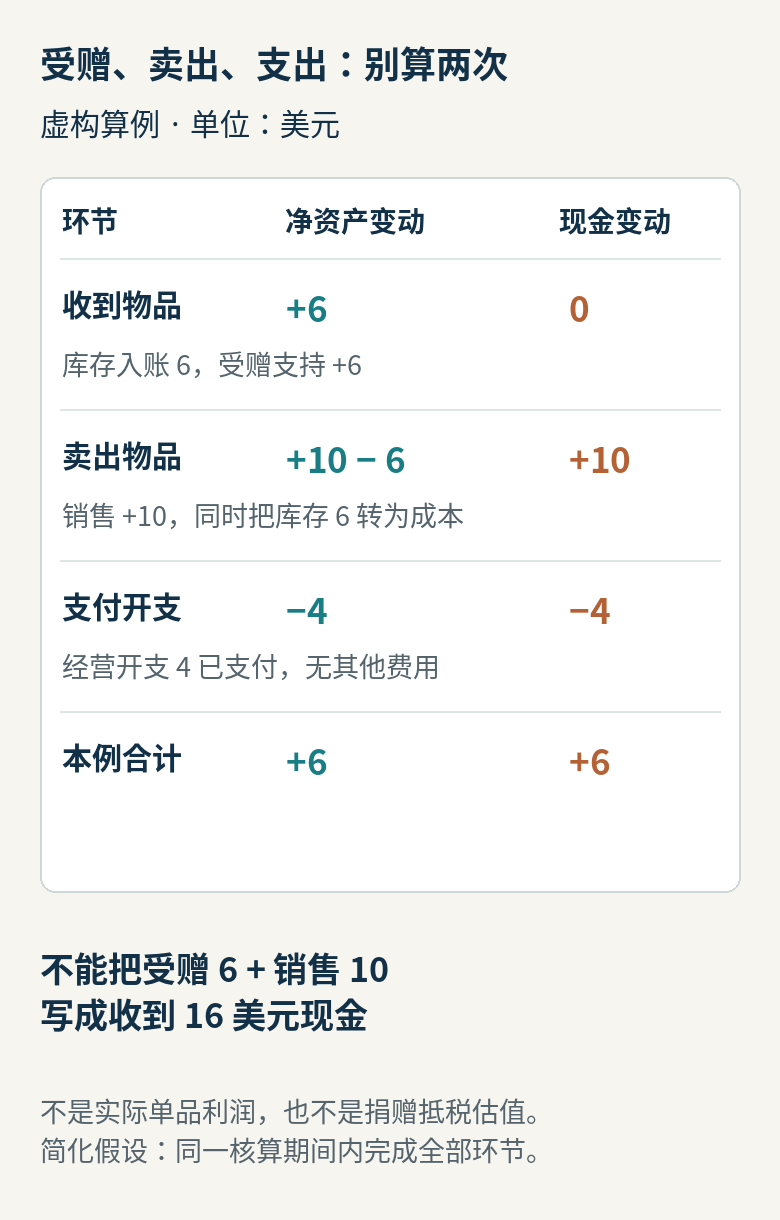
这个例子还说明,想判断出售环节本身,就要说明是否包括受赠时已确认的支持;想判断机构现金够不够用,又需要看付款与收款。二者不能随手拼成一个“利润率”。现实机构还有库存、设备、不同资金用途及其他业务,不能用这个单件模型替代整份财报。
免费得到商品,后面仍有经营工作
以该年费用表为例,Stores列的工资为33,396,246美元,租赁及维护为22,020,199美元;全机构的垃圾处理费用为2,011,731美元。注意,最后一个数是费用表总额,不是门店列单独承担的金额;工资一行也没有包含全部工资税与福利。2024审计报表,第8页
这些行让“免费进货”变得具体:货物需要人处理,需要场地,也会出现无法按原计划出售的部分。单看受赠商品没有采购付款,会漏掉这些环节;反过来,把受赠库存的非现金销售成本说成当年向供应商支付的现金,也会误读。
对于商品的后续去向,Goodwill全国说明列有实体店、电商、outlet,以及再利用或回收等渠道。那是渠道介绍,不是承诺每件捐物都在本地原价卖出,也不能用来推定某个纸箱里每件衣物的最终去向。捐赠商品渠道说明
“项目服务占93.6%”,项目里到底包含什么
南加州2024年报表列示项目服务费用266,885,494美元,总费用285,049,082美元,两者相除约为93.6%。读这个比例时,关键是项目服务的构成:物资处理42,742,050、门店191,138,211、合同服务8,265,314,以及劳动力发展24,739,919美元,四项合计才是前面的分子。2024费用分类表,第8页
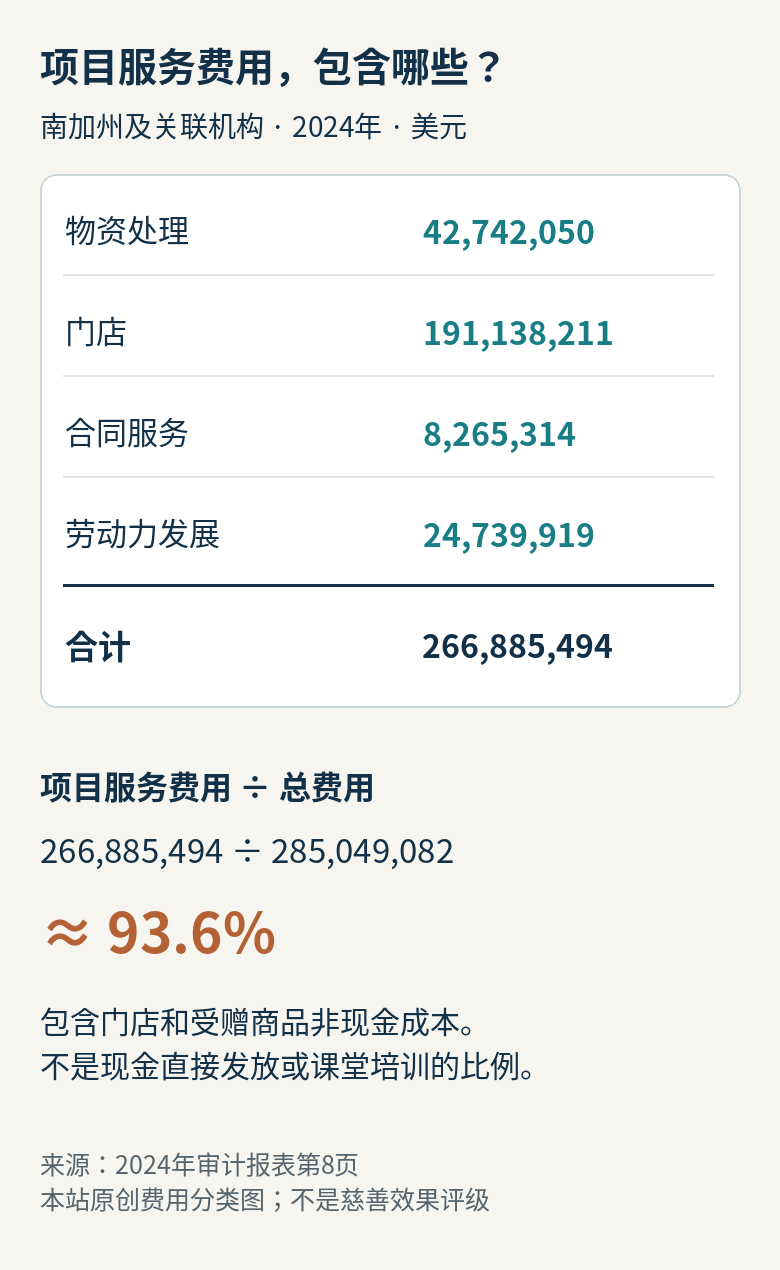
因此,93.6%不能改写成“每收到1美元现金就有93.6美分直接发给受助者”,也不能说全部花在课堂培训上。它是费用分类比例,里面包括零售经营及相关非现金项目。知道这一点不等于替机构作好坏评价,而是避免拿错误分母或错误定义作结论。
如果读者真正关心就业服务效果,还应继续看相同机构、相同年度的服务项目、人数定义、跟踪期间及结果说明。一个费用比例本身不能证明某个人因此找到工作,也不能把不同地区或不同服务口径的数字直接排成榜单。
捐物或比较机构时,接下来查什么
若只是准备送去一袋衣物,先找收件地点所属的地方Goodwill,核它当前接收什么、哪些物品不收,再决定如何整理。若想理解钱怎样支持运营,从该机构的公开页面依次打开审计报表和项目报告:收入表看款项性质,费用表看用途分类,附注看估值和范围,现金流表核非现金项目。
看到一张“收入很高”或“项目费用很高”的截图时,先补回四件事:机构名称、年度、完整科目名和是否含非现金项目。无法找回这些信息,就保留疑问,不凭一个总数推断全部商品都是纯利,或断言捐赠全部被如何使用。
资料核对:2026年10月1日。本文用历史公开报表解释受赠转售机制,不构成慈善评级、个人抵税意见或对某家门店经营结果的保证。
暂无评论内容