在my Social Security看到某年收入为零,或者明显少于自己保存的工资资料,先不要把差额直接理解成“少交了这么多社保税”。Earnings record记录的是相关收入,不是你个人的存款余额;发现问题后,需要说明哪一年、哪段雇佣关系、哪个金额与证据不一致。
本文聚焦雇员工资记录的核对与更正,不处理自雇报税、计算个人退休金或替读者判定福利资格。最有用的结果,是把“数字不对”变成一份SSA可以查证的书面请求,并保留收到、补件和决定的记录。
先排除年份和金额口径不一致
SSA的2026年3月说明提示,当年或上一年的工资可能尚未全部入账,并建议可在8月复查上一年的金额。这不是保证每个人都在8月更新,也不是说旧年份差异可以无限期等待。检查时同时记下所查看记录的日期,免得拿两次不同更新时间的画面相互比较。SSA收入记录说明
还要核对栏目。W-2第3栏是Social Security wages,第4栏是已扣Social Security tax;第5栏是Medicare wages and tips,第7栏另列Social Security tips。工资、税款和实际到手工资不是同一种金额。有小费、不同税种覆盖或其他特殊工资项目时,不要只用某一个栏位与总收入强行相减。IRS W-2栏位说明
Social Security每年另有应税收入上限,超出部分不应简单视作漏报。核旧年份要用对应年份口径,不能拿2026年的上限去解释十年前的记录。若你无法判断差异来自上限、工资种类还是漏记,就把疑点列明,让SSA和雇主核实;不必先自行宣布哪个数字一定正确。
用“年份—雇主—证据”定位差额
SSA接受用于说明工资的材料包括W-2、工资单、雇主签署的说明及个人工资记录等;材料是否足以更正,仍需核查。没有找到旧W-2,也不等于只能放弃:先列出雇主、工作地点、起止时间、记得的工资和当时使用的姓名等线索,并清楚标明哪些有文件、哪些只是回忆。SSA Handbook §1421
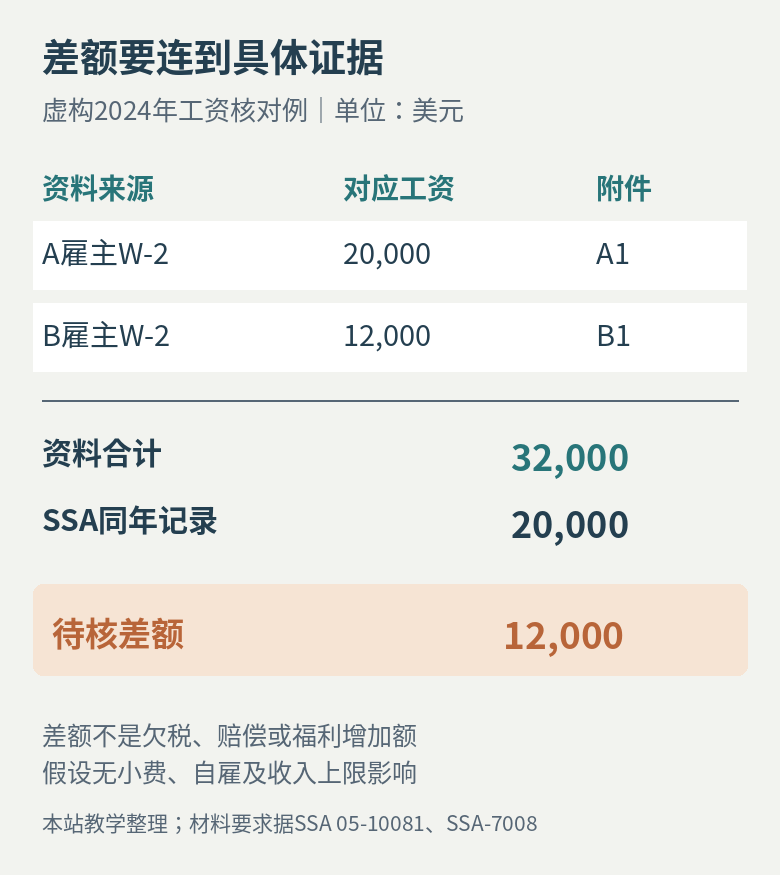
下面是虚构的整理示例,假设同一人在2024年只有两份普通受Social Security覆盖的工作,无小费、自雇收入或上限影响:
- A雇主W-2上的对应工资:20,000美元,附件A1
- B雇主W-2上的对应工资:12,000美元,附件B1
- 两份材料合计:32,000美元
- 所保存SSA记录显示:20,000美元;待查差额为12,000美元
这份虚构算例中的12,000美元是待核收入差额,不是欠税、赔偿额或退休金增加额。
接下来要问的不是“为什么少了12,000,马上补给我”,而是“B雇主这段2024年工资是否已申报、能否对应到我的记录”。20,000刚好等于A雇主金额只是查找线索,不能据此证明系统一定漏了B。也可能是原工资资料有误、姓名匹配问题,或记录中的金额来自其他组合。
可以把每个雇主放在独立一行,附文件名称与页码;同一张工资单不要重复计入两次。若雇主确认原W-2有误,询问其更正后的文件和申报情况;若W-2本身正确,则把它作为向SSA解释记录差异的证据,不要擅改原表。
选更正入口,并使用当前表格
SSA说明,部分人可以通过个人my Social Security账户在线请求更正;若没有相应入口或无法使用在线服务,可拨打1-800-772-1213询问,听障TTY为1-800-325-0778。官方资料说明可按需提供免费口译,线下服务可先电话预约。不要把找不到按钮理解成失去更正资格。SSA更正FAQ
书面请求的关键内容是:明确说记录有误,列出争议期间,描述或附上现有证据,并由有资格的人签署。通话可以帮助确认路线,但不要假定一次电话咨询已经替代正式书面更正请求。20 CFR §404.820
如使用SSA-7008官方表格,核对日下载的是09-2026版,页首要求停止使用旧版。工资问题主要填写第7项;表格把雇佣期间、雇主联系方式、正确工资金额和对应证据放在同一组。没有证据时,要在第10项说明原因;第11项为签署声明。自雇收入另有第8—9项,不能照搬工资例子。
当前表格第2页列有邮寄地址,第3页另有针对填表负担意见的地址,两者用途不同。寄送前从SSA官网重新下载当前表格,按正式递交说明与SSA的具体要求办理;不要把材料寄到“对表格提意见”的地址。保留所交版本、附件清单和可证明送达或邮寄日期的凭据。
一段可改写的说明,怎样保持准确
下面是给SSA解释差异的原创草稿,不是完整申请,也不能替代官方表格、身份核验和签名。通过已核实的官方提交渠道提供必要身份信息;不要将完整SSN或工资单发在公开评论区。
中文:我请求核对本人[年份]的工资记录。[查看日期]的记录显示[金额及栏目];所附[雇主/文件名称]显示[相应金额]。我希望核实[具体期间或雇主]的工资是否已正确计入。附件为[编号与说明]。[缺失材料及已尝试取得的方式]。请告知还需哪些证据,以及如何确认此请求已被收到。
English: I am requesting a review and correction of my earnings record for [year]. The record I viewed on [date] shows [amount and field]. My attached [document and employer] shows [corresponding amount]. Please review whether the wages for [period or employer] were credited correctly. I have included [attachment list]. [Explain unavailable evidence and efforts to obtain it.] Please tell me what additional evidence is needed and how I can confirm receipt of this request.
在前面的虚构例子中,说明应指向2024年B雇主与附件B1;如果还没有核对工资口径,就保留“请核实”,不要写“SSA已经确认漏报”。数字和经历只填自己能说明来源的内容。
一般时限有例外,拒绝决定也有后续路线
一般更正时限是相关年份结束后3年3个月15天;SSA手册明确,工资按日历年,自雇收入按税年,最后一天遇适用的周末或联邦非工作日还涉及顺延规则。这不是从你发现错误那天重新起算的3年,也不应只凭一句概括替自己断定已经逾期。SSA时限说明
超过一般时限仍存在限定例外,例如与符合条件的已报税资料相符、纠正已有记录中的特定错误等;自雇收入与工资的规则也不完全相同。应带着具体年份和资料询问SSA,而不是因为工作发生在很多年前就自行放弃,也不能理解成任何旧收入都能无限期补记。20 CFR §404.822
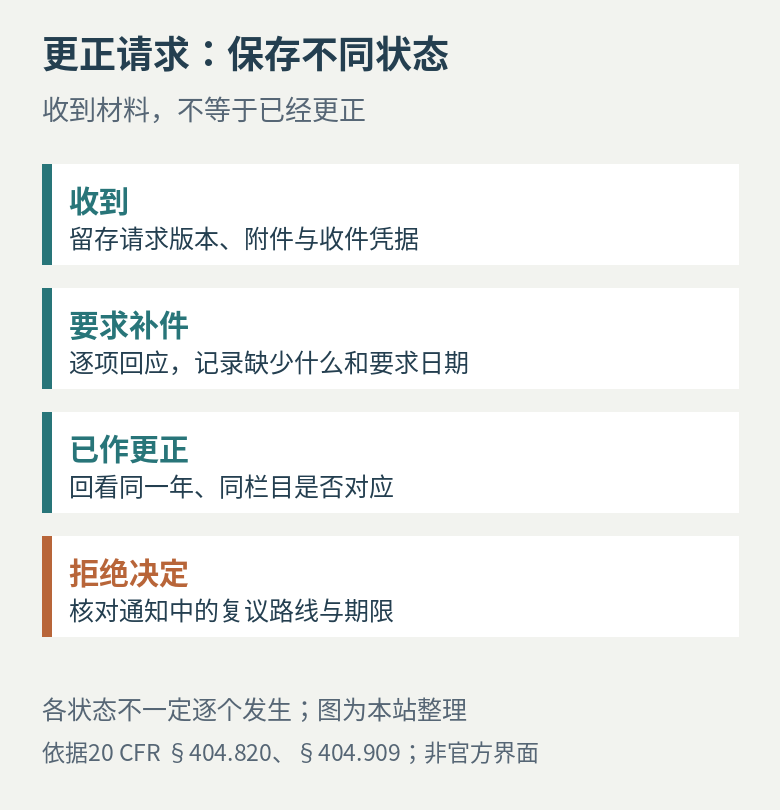
收到材料不等于更正完成。递交后记录每次联系日期、问题和SSA要求。对方确认收到材料时,继续核实是否还有附件缺失;更新记录后,按同一年与同一收入栏目回读,不只看银行到账或退休金估值。SSA没有在所引收入更正说明中承诺统一办结天数,本文也不给出“两周必改好”之类时限。
如果收到拒绝更正的正式决定,§404.820说明可以依规定申诉;一般reconsideration需要在收到初始决定通知后60天内提出书面请求,符合条件可申请延期。按实际通知核对日期、递交方式和适用阶段,不要把继续电话询问当成已经提交复议。复议规则§404.909
资料核对:2026年10月1日;SSA说明为2026年3月版,SSA-7008为2026年9月版。本文提供公开程序与原创整理示例,不判定具体更正资格、税务处理或福利金额。
暂无评论内容