加盟品牌被收购后,店面改了、费用付了、门店数量也变了,应该怎样解释?先把所有权、经营安排和门店实际适用的文件分别放回时间线上。付款发生得晚,可以是旧安排到了执行时点;新文件出现得晚,也还不能独自证明收购造成了多少变化。
这类疑惑出现在2023年8月的公开讨论中:有读者问,已经发生的菜单和点单改变,是否由潜在新买家推动。参与者身份、所在地和经营说法未核验,这里只把它作为问题线索。
先确认公布时间,再讨论是谁推动
Subway在2022年5月26日美国策略公告中,已强调门店质量和多店经营者。它于2023年8月24日公告已达成向Roark关联方出售的协议,随后在2024年4月30日公告出售完成。这里记录的是公告日期。
至少上述方向早已公开,不能把出售完成当成它的起点;这些日期仍不足以测定买方的影响。
研究其他变化时,也要把同一个问题问细:说的是提出计划、批准投入、通知门店、开始执行,还是顾客第一次看到?一个计划可以跨越不同所有者,执行速度、资金来源或适用范围也可能在中途改变。要解释影响,就得找到改变了哪一步的记录。
门店统计和合同版本,各自有观察窗口
Doctor’s Associates LLC于2026年4月30日出具的美国披露文件,第20项表1列的是2023至2025年美国及属地门店;第17项的续约条件包含签署届时版本。见公开镜像第94页及第86页。镜像未与官方登记副本逐字对照,这些内容不能确认某家既有门店的实际合同已改变。
把一个年末总数减去另一个年末总数,只得到该统计窗口的净变化。如果所有权事件落在窗口中间,这个差额就跨过了事件前后;没有逐店日期,不能把整段变化都贴给后来的所有者。即使补齐日期,租约、需求、经营者退出等原因仍需另查。
合同也有类似问题。研究对象应细到“哪家店、哪份已签文本、哪次生效事件”,不能只按“收购前加盟商/收购后加盟商”分成两堆。同一经营者持有的多家店,签署日期和补充文件也需要分别核对。没有取得旧文本与适用的后续文件,就把条款变化记为未知。
美国联邦贸易委员会提醒,FDD与实际加盟合同是不同文件,阅读合同才能核对双方权利义务。FTC加盟指南。这里的分组只用于整理证据;具体条款效力、续约或转让义务,应由适任法律人员结合完整文件判断。
同一天付24,000美元,为什么还要追溯两份安排?
以下品牌、门店、文件、日期和金额全部为原创虚构教学假设,不是Subway记录或合同解释。设一家店持续由同一加盟商经营,品牌公司在第2年7月1日完成出售。只观察两项互不重叠的店面更新付款,金额均为含本例税费的美元;没有融资、补贴或退款。
模型直接给定:A项在第1年12月1日已确定18,000美元的更新安排;B项在第2年8月1日才确定6,000美元的另一项更新。两项都在第2年10月1日按原定金额付清,期间没有变更。现实研究必须找到文件与实际付款记录,不能仅凭付款日期补出这些条件。
| 项目 | 安排确定时点 | 第2年10月1日实付 |
|---|---|---|
| A项更新 | 第1年12月1日,易主前 | 18,000 |
| B项更新 | 第2年8月1日,易主后 | 6,000 |
| 合计 | 来自两个不同确定时点 | 24,000 |
实付合计为18,000+6,000=24,000。其中18,000÷24,000=75%对应较早安排,6,000÷24,000=25%对应较后安排。若只按付款日筛选,24,000都会落进“易主后支出”;若问题是何时形成安排,就必须保留这两部分。
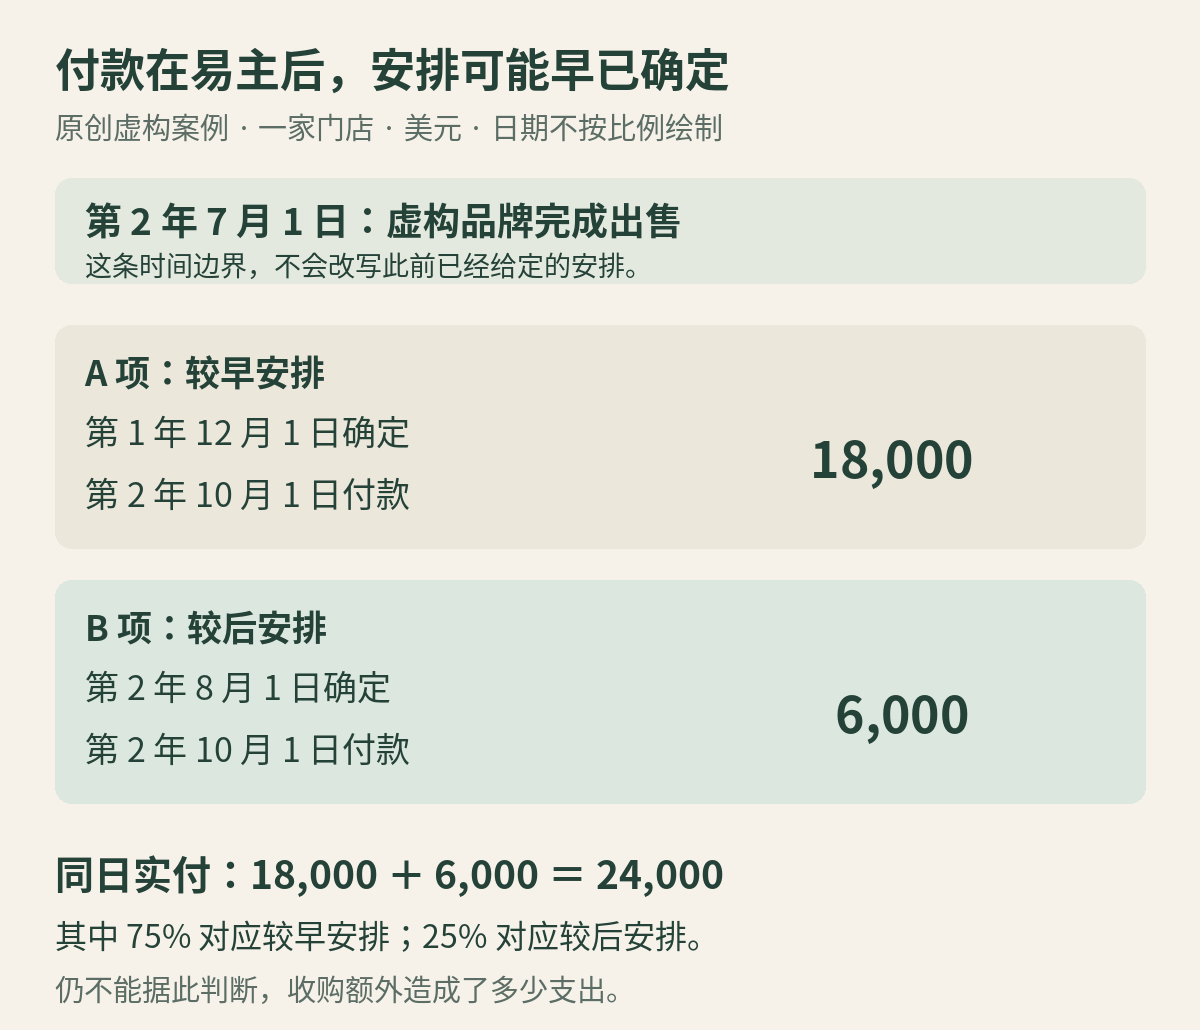
这还没有证明收购“新增了6,000美元成本”。B确实在后来确定,但模型没有告诉我们:若品牌没有出售,是否也会安排同一项更新。A也可能因后来的管理决定而改变,只是本例明确设定没有变更。时间分组先排除错误归类,因果判断还需要真实决策依据和合理对照。
24,000也只是一段现金付款,本文没有把它认定为当期全部费用,更没有列整店利润。若一项款分期支付,先按各期记录实际金额;研究承诺形成时点时,则把同一安排连回原文件,避免每次付款都被当成一次新政策。
最后,把结论写到证据能支持的程度
可以沿三条线整理同一项变化:所有权线记公告与完成信息;经营线记计划、修改和实施;门店线记实际文件版本、适用事件和收付。每条线都保留文件日期与事件日期,遇到不一致先注明差异,不自行补成统一故事。
结论也分层说:可以确认“某方向在出售前已公开”,可以确认“某笔付款发生在以后”,却要另有证据才能说“某群门店因此多承担了多少”。资料不足时,说明缺的是旧约、适用通知、逐店日期还是对照记录,比笼统宣布品牌变好了或变坏了更有用。
资料核查:2026年10月16日UTC,洛杉矶为10月15日。品牌文件仅按其列明的美国范围阅读;未核加拿大条件,也未取得门店实际签署文件或可比旧版来确认条款变化。本文解释历史材料的分期方法,不判断个案合同效力、加盟收益或投资决定。

评论