车被判定“全损”,保险报价该不该接受?
收到全损报价后,先核对车辆信息、可比车、调整项和最终结算口径。
加州车主实用指南:核对估价、整理证据,以及谈不拢后的处理办法
保险公司通知你:车辆被认定为全损,可以赔付一笔钱。
问题随之而来:这个报价合理吗?为什么网上同款车卖得更贵?车贷还没还完怎么办?不接受报价,租车费还能继续报销吗?
不要因为这是“第一口报价”就认定它一定偏低,也不要因为报告看起来专业就直接接受。真正需要检查的是:保险公司有没有认对你的车、选对比较对象,并把调整和税费算清楚。
本文主要适用于加州个人乘用车的全损金额争议,同时标明第一方(向自己的保险公司)与第三方(向责任方保险公司)分支。拒赔、事故责任、人身伤害、商业用车、跨州案件,以及已签署全面和解后的权利判断,不在本文范围内。资料核验日期:2026年9月8日。
阅读前,先处理三个可能影响你的事项
先问清租车和车辆保管费用的截止日期。 加州保险局说明,第一方租车补偿通常受每日金额、天数和保单限制,并可能在车辆修好、损失获赔或规定期限届满时终止,以较早发生者为准;不要假定“估值还在争议,租车就会一直续”。加州汽车理赔规则另要求,在承保损失中合理必要的拖车和保管费应当支付,并在停止承担保管费前给出合理通知。立即要求保险公司分别书面确认两项费用及截止日期(加州保险局事故指南;10 CCR §2695.8(k))。
向自己保险公司索赔的,注意35天规则。 10 CCR §2695.8(c)要求保险公司在寄出赔款或作出最终报价时告知:被保险人收到赔款或最终报价后35个自然日内通知保险公司,说明按理赔总额无法购买可比车辆,保险公司应重新打开理赔档案。为避免起算争议,按你较早收到的文件或款项日期立即计算并尽快通知,不要押注后续付款会重启期限。若最终报价文件已经识别一辆当时可按理赔总额购买的具体可比车辆,并列明卖家电话或地址及VIN、经销商库存号或车牌号之一,规则允许保险公司不再按该款采取行动。
签字前,确认你究竟放弃了什么。 车辆转让、授权办理产权手续,与签署全面和解不是同一件事。10 CCR §2695.4(e)–(f)限制保险公司在未先书面解释法律效果时要求超出付款事项的免责,并限制在部分赔款支票上夹带全面免责;这不等于任何支票都可安全存入。特别注意“全部索赔”“已知及未知损失”等文字,不清楚时先取得个案法律意见。
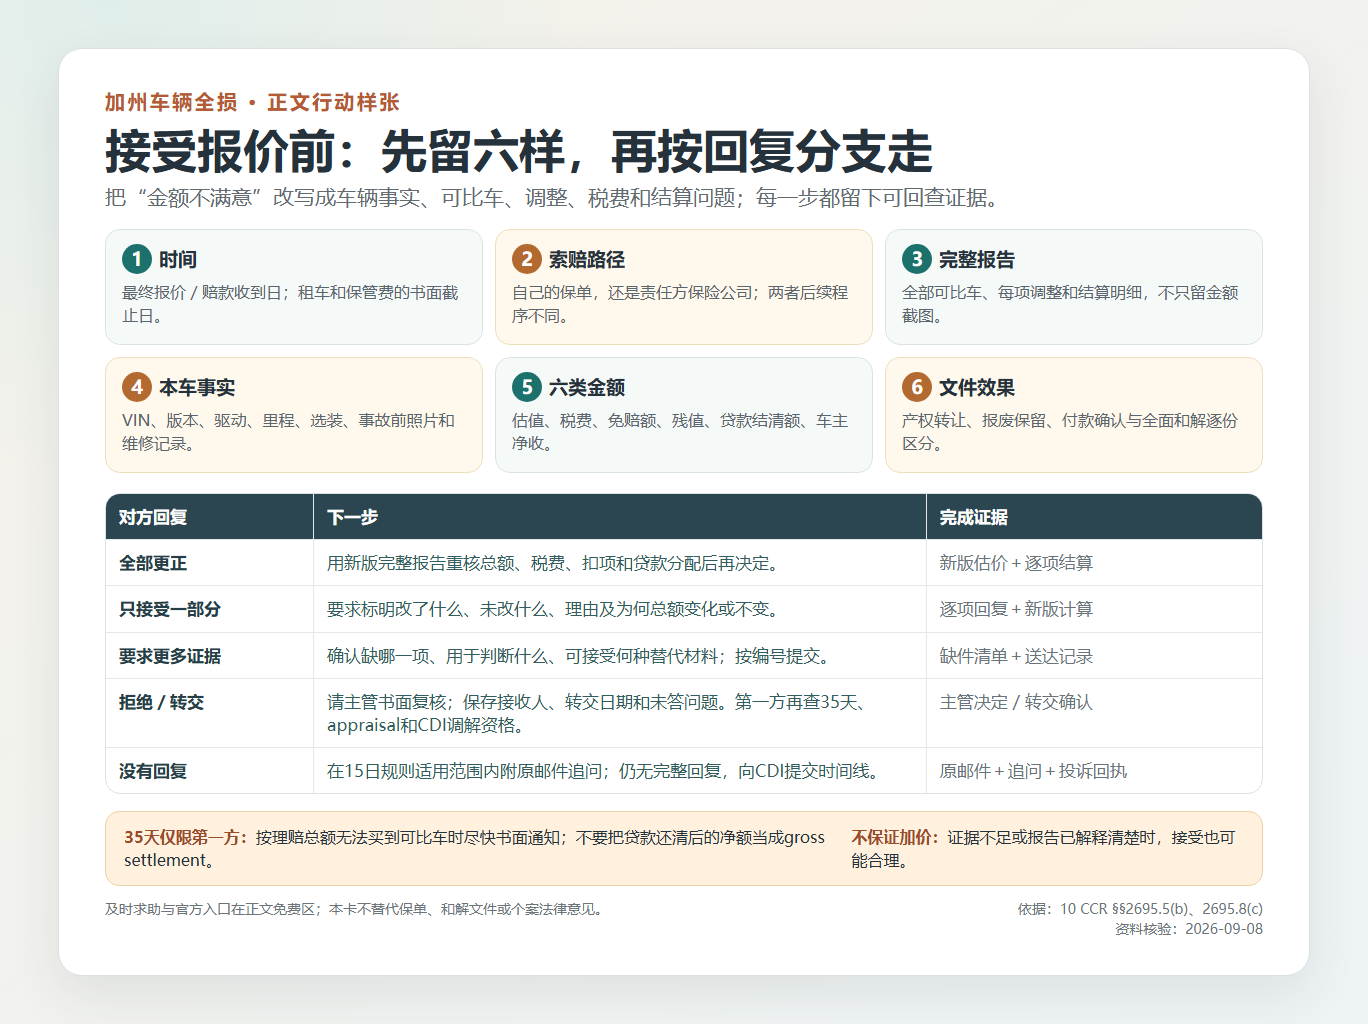
今天先保存这六样
1. 时间:最终报价收到日、赔款收到日、租车/保管费书面截止日。
2. 路径:这是自己的保单理赔,还是向责任方保险公司索赔。
3. 报告:完整估价、全部可比车、每项调整及结算明细,而不是最终金额截图。
4. 本车:VIN、年款、版本、驱动、里程、原厂选装、事故前照片和维修/保养记录。
5. 钱:车辆估值、适用税费、免赔额、残值、贷款结清金额和车主净收分别是多少。
6. 文件:产权转让、报废保留、付款确认和全面和解分别是什么;不要把它们当成一张同义表格。
先书面确认租车和保管费截止日;有即时道路或人身危险时联系当地紧急服务。保险理赔处理问题可直接使用加州保险局投诉/求助(1-800-927-4357);产权与报废手续可直接查DMV全损/报废车辆。这些公开入口不以购买本文为前提。
US$4.99一次性购买,不自动续费。购买后在本站阅读完整文章,并使用文内核对表、分支矩阵和英文邮件;不含独立PDF下载、个案审核、代谈、律师、估价师或理赔代理服务。本文帮助核对,不保证提高报价、获得赔付或争议成功。
一、先确认:你正在向谁索赔?
这一步决定谈不拢以后走哪条路。
加州车辆法典把“total loss salvage vehicle”定义为有关主体认为维修不经济、因而不由事故时车主维修的车辆,或者在符合条件的全损付款情形下被纳入报废品牌程序的车辆;法规没有为所有车强制一个统一的“维修费达到车价百分之几”阈值(CVC §544)。所以本文重点不是猜保险公司的内部百分比,而是核对估值和结算。
向自己的保险公司索赔,属于第一方索赔。 你使用自己购买的碰撞险或其他适用保障,赔付受保单约束,可能扣除免赔额。是否有正式估价争议程序,也要查自己的保单。
向对方驾驶人的保险公司索赔,属于第三方索赔。 加州的全损估价规范也涉及这类案件,但不能把自己保单里的权利直接套过去。例如,后文介绍的加州保险局汽车理赔调解项目,不适用于向别人保险公司提出的责任索赔。
建议先给理赔员发一句:
请书面确认,这笔车损目前是按照我的保单处理,还是按照对方的责任保险处理?
如果对方迟迟不确认责任,而你有碰撞险,可以向自己的保险公司询问是否先按保单处理。但要问清免赔额和后续追偿安排,不要把“以后可能追回免赔额”理解成一定能全额退回。
二、把“车值多少钱”和“你最后拿多少钱”分开
全损赔偿中,至少有三个不同数字:
车辆估值:事故发生前,这辆车的市场价值。
车损赔付金额:在车辆估值基础上,加入适用税费,再扣除适用免赔额及其他有依据的扣项。
你最终收到的钱:存在车贷时,赔款还需要按贷款和付款安排分配。贷款没有还清,不意味着保险公司必须把车辆估值提高到贷款余额。
一个完整的算账示例
以下数字全部是假设,9%也不是加州统一税率。假设这是向自己保险索赔、由保险公司接收残车、没有其他赔付限制的案件。
| 项目 | 示例金额 |
|---|---|
| 事故前车辆估值 | $22,000 |
| 假设适用销售税为9% | +$1,980 |
| 假设适用的其他税费、登记相关费用 | +$170 |
| 扣免赔额前的理赔总额 | $24,150 |
| 保单免赔额 | -$1,000 |
| 本次车损赔付 | $23,150 |
| 假设贷款结清金额 | -$19,500 |
| 剩余支付给车主 | $3,650 |
这个例子里,保险公司并不是“只赔你$3,650”。车辆估值是$22,000,大部分赔款用于结清贷款。
10 CCR §2695.8(b)(1)规定,全损现金结算应包含适用税款、可比车辆产权转移的一次性费用,以及按事故车辆现有登记剩余期间计算的牌照费和其他年度费用;是否实际买了替代车不改变这套计算。税率并非全州统一,车辆购买适用税率通常与登记地址有关,可用加州税费管理局地址查询工具核对。示例中的9%和$170都只是教学假设,不是你的应付金额。
因此,第一次收到报价时,先问:
这个数字是车辆估值、含税费的总额,还是扣完免赔额和贷款之后给我的净额?请分别列明。
数字口径没有对齐之前,不要开始争论高低。
用一张表对齐结算口径
| 报告或支票上的数字 | 你要问的核对问题 | 证据/回执 |
|---|---|---|
| 车辆估值 | 事故前市场价值如何确定?使用哪一种§2695.8(b)(4)方法? | 完整估价报告、方法说明 |
| 税费 | 适用税率、一次性产权转移费、剩余登记期年度费分别是多少? | CDTFA地址税率、逐项结算 |
| 扣项 | 免赔额、残值、既有损伤或其他扣项的合同/事实依据是什么? | 保单页、照片、残值买方信息 |
| 付款分配 | 向贷款机构与车主分别支付多少?当前结清金额是否仍会变化? | 贷款机构payoff statement、付款说明 |
三、拿到完整估价报告,优先查这三类问题
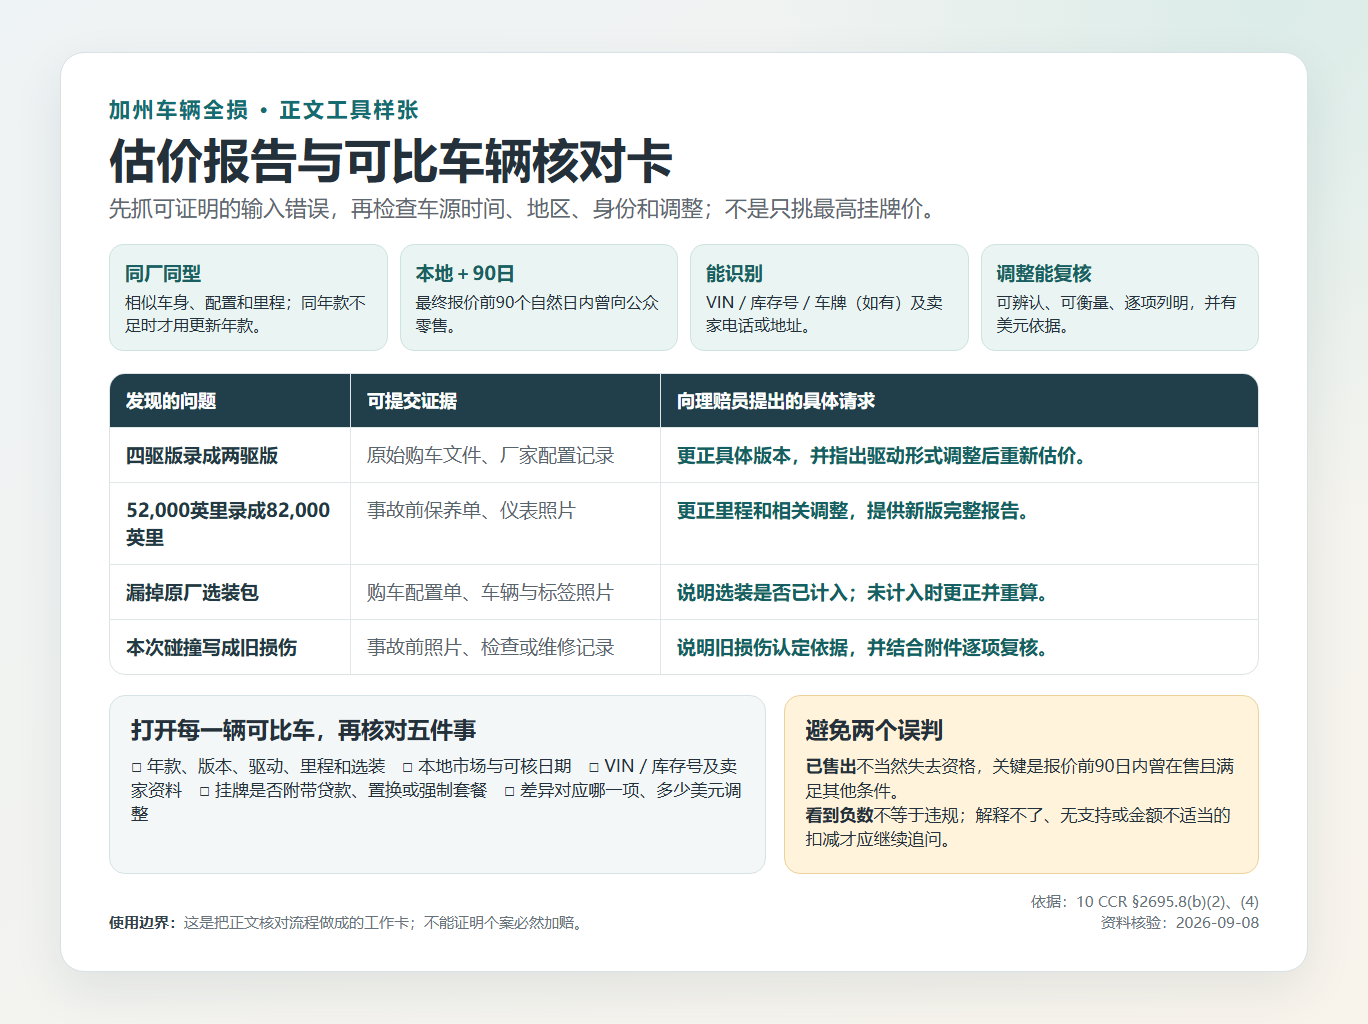
需要的不是一张只写着最终金额的截图,而是完整估价报告、比较车辆明细、调整说明及结算明细。10 CCR §2695.8(b)(2)、(4)要求可比车辆差异得到公平调整,调整须可辨认、可衡量、逐项列明并有适当金额;确定出的可比车辆成本须在报价时书面逐项解释。
因此,最终数字值得检查的地方,往往就在车辆输入信息、车源选择和调整过程。不要因为报告由某个估价供应商生成,就把供应商名称当成计算正确的证明。
1. 保险公司有没有把你的车认错?
逐项核对年款、具体配置版本、驱动形式、里程、原厂选装和事故前状况。保险公司自己的全损说明,也将里程、配置和车况列为估值因素。
下面是一份核查示例,不是实际理赔案例:
| 发现的问题 | 可以准备的证据 | 要求对方处理什么 |
|---|---|---|
| 把四驱版录成两驱版 | 原始购车文件、厂家配置记录 | 更正版本,再重新估价 |
| 把52,000英里录成82,000英里 | 事故前保养单、仪表照片 | 更正里程及相关调整 |
| 漏掉原厂选装包 | 购车配置单、车辆照片 | 核对是否已经计入价值 |
| 把本次碰撞损伤列为旧损伤 | 事故前照片、检查或维修记录 | 说明旧损伤认定依据并复核 |
建议优先处理这种可以直接证明的事实错误。与“我一直很爱惜车”相比,它们更容易形成明确的复核请求。
2. 比较车辆是否真的可比?
不要只看车名相同。建议打开报告列出的车源,核对:
同年款同版本还是低配版本?里程差多少?是否有影响价值的车辆历史?位于哪个市场?报价是否附带贷款、置换或其他条件?
车型不完全相同,并不自动说明不能比较;关键是是否符合规则及差异有没有被合理处理。 同一规则把可比车辆描述为同一制造商、同款或更新年款、同一车型、相似车身,并具有相近配置和里程;只有同年款车辆不足时才可用更新年款。
如果发现一辆比较车明显不同,不要只写“这辆不算”。
应当写:
报告中的比较车2为两驱版本,我的车辆为四驱版本。请指出报告中对应的驱动形式调整,以及该调整金额的依据;若未处理,请重新计算。
还有一个容易误判的地方:车源现在已经售出,不等于它一定不能作为估值参考。 规则要求可比车在最终报价前90个自然日内曾在本地市场向公众零售,并要求提供VIN、经销商库存号或车牌号(如有)以及卖家电话或地址。你应该核查其时间、地点、身份和可比性,而不是仅凭“已经卖掉”要求删除。
3. 每一笔扣减,究竟扣的是什么?
报告出现车况、既有损伤或其他调整时,建议逐项问清:
这项调整针对我的车,还是针对比较车辆?对应哪一种差异?有哪些照片、检查记录或市场依据?金额怎样计算?
看到负数,不等于看到违规;解释不了的负数,才需要继续追问。
尤其要分清:一项调整是在把比较车换算到统一基准,还是在认定你的车低于该基准。否则,可能把整个计算过程理解错。不同估价报告的处理方式应以报告说明为准。
四、自己找车源,要做成证据,不是堆截图
建议先找3至5辆最接近的车辆。这是整理材料的建议,不是法定数量要求。
先从当地及周边市场查找;数量不足再扩大范围,并说明原因。不要专挑全国最贵的几辆,也不要把所有同名车型混在一起。
每辆至少保存:完整车源页面、车辆识别码或库存号、版本与里程、卖家信息、挂牌价格、核验日期,以及与你车辆的主要差异。
可以按照这个简表整理:
| 车源 | 版本、里程 | 标价及附加条件 | 与本车的差异 | 核验情况 |
|---|---|---|---|---|
| 比较车A | 填写 | 是否要求贷款或置换 | 填写 | 日期、卖家回复 |
| 比较车B | 填写 | 是否另有强制费用 | 填写 | 日期、卖家回复 |
| 比较车C | 填写 | 是否包含额外保修 | 填写 | 日期、卖家回复 |
联系卖家时,建议确认的不是“最低能多少钱卖”,而是:
这辆车是否仍可购买?页面价格是否要求贷款或置换?除税费外,有没有必须购买的套餐或其他费用?
挂牌价可以支持你的复核请求,但不要把它直接当成已经发生的成交价。 同样,不要自行编造“所有车都能砍10%”这样的调整。
最近刚换轮胎、做保养,怎么用?
建议把这些材料用于证明事故前的实际状况,而不是简单提出:
我刚花了$1,200保养,所以必须再赔$1,200。
你的请求应当是:
这些记录是否与报告中的车况评级一致?如果报告认定某部件磨损严重,请结合我提交的记录复核。
这样是在要求重新评估车辆价值,而不是把历史支出逐笔转成赔偿项目。
最终提交什么?
把材料压缩成一个容易审核的包:一页争议摘要,加对应附件。
摘要只回答三件事:哪里错了、证据在哪里、要求怎样处理。不要让理赔员从几十张无说明截图里猜你的意思。
五、三封可以直接修改使用的邮件
以下模板中的方括号需要替换。不适用的句子应删除,不能为了套模板而填写不真实的事实。
模板一:索取完整估价和结算明细
适用于只有一个赔偿数字,还不知道怎么计算的情况。
Subject: Request for complete total-loss valuation — Claim [number]
Hello [adjuster’s name],
Before I evaluate the total-loss offer, please send the complete vehicle valuation report, including the comparable vehicles, vehicle specifications, condition assessments, adjustments, and the itemized settlement calculation.
Please separately identify the vehicle value, applicable taxes and fees, deductible, any other deductions, and any amount payable to the lienholder.
Please also confirm in writing the rental reimbursement end date and the arrangements for vehicle storage charges.
This request is for review of the proposed valuation and is not an acceptance of a final settlement.
Thank you,
[name]
这封邮件不急着报一个更高价格,先把决定是否接受所需的材料要齐。
模板二:提交有证据支持的估价异议
适用于已经找出具体问题,而不是单纯觉得金额不够。
Subject: Request to revise total-loss valuation — Claim [number]
Hello [adjuster’s name],
I have reviewed the valuation and request reconsideration of the following items:
Vehicle information: The report lists [incorrect information]. The attached [document] supports [correct information].
Comparable vehicles: Comparable [number] differs from my vehicle in [specific way]. Please identify and explain the adjustment for this difference.
Condition or other adjustment: Please explain the basis and calculation for the [description and amount] adjustment, considering the attached evidence.
I have also attached [number] comparable listings and a summary of their specifications, prices, and differences from my vehicle.
Please provide a revised valuation or a written explanation addressing each disputed item. If you cannot resolve these issues, please refer the matter to a claims supervisor.
This email concerns valuation review only and is not an agreement to settle or release any other claims.
Thank you,
[name]
如果某一类问题不存在,就删除对应段落。两项有证据的问题,优于六项没有依据的指控。
模板三:第一方索赔的重新处理请求
仅供符合前述35天规则的情况使用,不能照搬给对方保险公司。适用条件及例外见本文开头。
Subject: Request to reopen total-loss claim — [number]
I received your final settlement offer on [date]. I cannot purchase a comparable automobile for the gross settlement amount.
Please reopen this first-party claim under 10 CCR §2695.8(c). Supporting evidence is attached. Please explain any exception you consider applicable.
这里说的是理赔总额,不是贷款还完以后你手里剩下的钱。不能拿“只剩几千美元买不了车”,代替对车辆估价不足的证明。
六、对方不改价,下一步怎么走?
先看对方有没有回答你的问题
“我们已经复核,金额不变”和“系统算出来就是这样”,都不等于你提交的每个争议项已经得到解释。
建议要求主管书面说明:哪些事实已经更正、哪些证据没有采纳、理由是什么,以及更正后为什么金额不变。
如果对方长期不回复,可以引用10 CCR §2695.5(b):收到一项合理表示期待回复的索赔沟通后,受监管方应立即、且最迟在15个自然日内,按当时已知事实作出完整回复;已收到索赔人法律行动通知的例外另论。这不等于15天内必须接受你的开价。第16天仍无完整回复时,把原邮件、送达时间、附件清单和一次简短追问一并转给主管;继续无回应,再提交保险局投诉。
处理过程有问题:向加州保险局投诉
加州保险局 Getting Help 提供投诉和求助入口,也可拨打 1-800-927-4357 询问。
建议投诉内容围绕具体事项组织:没有提供完整计算说明、没有回应已提交的错误证据、长期没有合理解释等。附上时间线、邮件和报告。
投诉中可以明确写出诉求:
请审查保险公司的理赔处理,并要求其回应已提交的争议项目、解释计算依据。
不要把“已经投诉”理解成金额争议已经得到裁决。
对方怎样回复,你就怎样接
| 对方回复 | 你的下一步 | 完成证据 |
|---|---|---|
| 全部更正 | 索取新版完整估价与结算明细,重新核对总额、税费、扣项和贷款分配后再决定。 | 新版报告、逐项结算、书面截止日 |
| 只接受一部分 | 要求标明哪些车辆事实或调整已改、哪些未改、未改理由,以及修改后总额为何变化或不变。 | 逐项回复和新版计算 |
| 要求更多证据 | 让对方明确缺哪一项、用于判断什么、接受何种替代材料;按编号提交,不重复发送无说明截图。 | 缺件清单、附件目录、送达记录 |
| 拒绝修改 | 请求主管书面复核;第一方同时检查35天、保单appraisal和CDI调解资格,第三方不要照搬第一方程序。 | 主管决定、保单页或CDI投诉编号 |
| 转给其他部门/机构 | 要求写明接收人、转交日期、仍待回答的问题及谁负责继续承担租车/保管费;保留原时间线。 | 转交确认、负责人、下一次核对日 |
| 没有回复 | 在15日规则适用范围内,附原邮件和送达时间追问主管;仍无完整回复,向CDI提交时间线和附件。 | 原邮件、送达证据、追问、投诉回执 |
向自己保险索赔:区分正式估价与调解
正式估价程序,先查保单。 加州保险局提醒,多数标准保单含可用于全损报价争议的 appraisal 条款,但是否存在、怎样启动和费用分担仍以你的保单为准(事故指南)。
因此,付费之前先确认:你买的是一份可以提交的报告,还是正在正式启动保单中的估价程序?费用如何计算?结果对你有什么约束?
不要把“找独立估价师”理解成必然加赔。
另一条路是加州保险局汽车理赔调解项目。该项目适用于符合条件、购买了综合险或碰撞险的个人车险保单持有人的第一方车损争议;总体索赔金额须超过$7,500,争议金额须超过$2,000,并需要先经过普通投诉流程。保险公司承担调解费用;自行聘请律师的费用需要另行考虑。它不适用于第三方责任索赔或商业汽车保障,也不处理保险是否存在、保单法律解释、诉讼期限等问题。调解不具强制性,调解员不能替双方决定价格。
向对方保险索赔:不要直接照搬上述程序
如果最终需要诉讼,加州法院小额法庭自助指南指出,普通交通事故索赔通常是向应承担责任的人起诉,不是直接把对方保险公司当成被告。
个人的小额法庭金额上限一般为$12,500;企业通常为$6,250,且个人每个自然年提出超过$2,500的案件次数也有限制。是否适合你的案件,还要考虑已经收取的赔款、和解内容、管辖和其他请求;不能简单把同一索赔拆开来绕过限额。
存在人伤、已签和解、自己的保险已赔付,或者接近诉讼期限时,先让律师核对诉讼范围及追偿权利,不要只按“还差多少钱”决定起诉。
七、谈价时,别让另外几笔钱被忽略
车贷没有自动暂停
车辆全损不等于贷款已经结清。加州保险局汽车保险指南说明,普通车险按车辆市场价值处理,市场价值低于贷款余额时不会自动替你还清差额;CFPB 的 GAP 说明也明确,GAP旨在覆盖贷款余额与车险全损赔款之间的部分差额,但有资格和合同限制。
建议向贷款机构同时索取:事故日期的贷款余额、当前结清金额、保险款入账安排、是否有GAP、GAP排除项,以及需要提交哪些文件。没有取得贷款机构书面安排前,不要自行停止按合同付款;若确有困难,先联系服务机构讨论选项并取得书面确认。
延保等合同,可能还有退款要处理
购买过延长保修、服务合同、GAP等附加产品的,查合同并向销售方、管理方和贷款机构查询取消与未赚取费用退款。CFPB指出,出售、再融资或提前还清贷款时可能有退款权利;全损后的具体结果仍取决于产品和合同。退款也可能先冲减贷款余额而不是直接给你。这与车辆估值是两件事。
保留残车,要先算完整成本
保留残车会改变结算:10 CCR §2695.8(b)(1)(A)允许扣除有依据的残值;相关销售税按可比车辆税额减去归属于残值的税额,并应计入转为报废状态所需费用。索赔人提出请求时,保险公司还应提供愿按该残值购买车辆的报废池、持牌报废商、批发拍卖或拆解商的名称、地址和电话。
决定保留后,产权和道路使用是另一条流程。CVC §11515(b)要求保留全损残车的车主在结算后10日内向DMV提交产权证明、车牌和费用以申请 Salvage Certificate;实际材料和后续 revived salvage 要求以DMV 全损/报废车辆页为准。维修和重新登记前,先拿完整维修报价,核对DMV检查、刹车/灯光等要求,并用NHTSA VIN召回查询检查未修复安全召回;召回查询是安全检查,不是估价证据。
DMV还说明,符合条件的全损车辆可能通过 REG 65 申请按剩余完整月份计算的车辆牌照费(VLF)比例退款,但登记费、重量费和杂费不退,且会扣服务费;先向保险公司确认结算是否已经计入,避免把同一项目算两次(DMV Payments & Refunds)。没有算清残值扣减、修复、检查、登记、保险可得性和贷款机构要求,不要只因残车扣价看起来便宜就接受。
急着用钱,可以问能否先付无争议部分,但别直接签收
可以提出这个请求,但需要确认付款和文件的法律效果。前述10 CCR §2695.4(e)–(f)对超范围免责说明和部分赔款支票的全面免责文字设有限制,不过收到支票并不意味着你可以忽略支票、附信和和解书上的文字。
签收前,请对方书面说明:这笔钱解决哪些项目、哪些金额仍有争议、是否影响其他索赔。存在不清楚的全面和解条款时,先审阅文件,不要认为邮件里写过“保留权利”就足够。
八、最终判断:什么时候接受,什么时候继续?
接受前七问:
① 本车VIN、年款、版本、驱动、里程和选装都对吗?
② 可比车的时间、地区、身份和主要差异能核实吗?
③ 每项调整都能看出对象、理由和美元金额吗?
④ 适用税、一次性费用和年度费用是否逐项列出?
⑤ 免赔额、残值、贷款支付和给车主净额是否分开?
⑥ 租车、保管、35天和其他保单期限是否已保存?
⑦ 产权文件、付款文件和免责范围是否逐份读懂?
可以接受的情况: 本车信息准确,比较车辆和调整有合理解释,税费及扣项已经核对,自己找到的车源也没有形成实质反证。没有必要仅因为它是第一份报价,就一定再争一轮。
值得继续争取的情况: 有明确的配置或里程错误,有无法解释的重要扣项,或者能够拿出更贴近本车的市场证据。此时先要求更正和重新计算,而不是只报一个更高数字。
需要换处理方式的情况: 争议已经不是“车值多少”,而是“保不保、谁负责、保额够不够、签字后还能不能追索”。这时再增加二手车截图,也解决不了核心问题。
全损谈价最有效的表达,不是“你们赔得太少”,而是:
报告的这一项与事实不符,这是证据;请更正后重新计算,或者书面解释为什么不更正。
官方来源与免费求助入口
关键规则:10 CCR §2695.8(全损估值、35天、残值及保管费);10 CCR §2695.5(索赔沟通);CVC §544(全损报废车辆定义);CVC §11515(报废证书)。
免费求助:加州保险局投诉/求助(1-800-927-4357);汽车理赔调解资格;DMV全损/报废车辆;加州法院小额法庭自助指南。这些入口公开可用,不以购买本文为前提。