在TJ Maxx、Marshalls或Ross买衣服,常会遇到一种取舍:价格合适,但颜色和尺码未必齐全;今天看到的款式,下次也未必还在。把这种商店理解成“专门接收百货店卖不掉的衣服”,只解释了一部分货源。它们真正要组织的是持续采购、按店配货、适时储存和降价销售,让不断变化的商品仍能转成现金。
TJX是TJ Maxx和Marshalls等连锁的母公司;Ross Stores经营Ross和dd’s DISCOUNTS。本文依据两家公司截至2026年1月31日的年度报告:同一个结束日,TJX称为2026财年,Ross称为2025财年。以下讨论采购和销售机制,不把集团数据当成某家门店的成本账。
低价货源包括取消订单,也包括直接生产
TJX列出的采购机会包括品牌或零售商清货、订单取消、厂家超产,也包括直接向品牌和工厂安排的特殊生产。Ross同样区分清货采购与直接从品牌、工厂采购的“upfront”商品。因此,折扣店有某品牌商品,既不能据此认定它曾在百货店原价出售,也不能认定它一定是上一季积压品。
两家公司都强调采购的灵活性。TJX会接受不完整的款式、尺码组合,也接大小不同的批量;Ross说明,较晚进入商品采购周期,有机会利用零售需求与厂家供应之间的错配。这不是每件商品都低成本的证明,却解释了为何货架无需长期维持每款齐码:采购端允许的不完整组合,会传到消费者看到的选品中。TJX年报“Opportunistic Buying”、Ross年报“Purchasing”
这种采购也需要有人持续找货、判断季节与价格,再决定货送到哪些市场。TJX披露其全球采购组织超过1400人;Ross披露Ross和dd’s DISCOUNTS合计超过800名商品采购及管理人员,两套采购组织各有负责人。两项统计口径不同,不能直接拿人数除以门店数比较效率;它们至少说明,进货并非只有“买下便宜的一批”这个动作。
少向供应商要一些条件,零售商就要自己处理一部分风险
TJX表示,通常不索要常见的广告、促销和降价补贴,也不要求基于销售表现的退货权。Ross也说明,通常不要求推广补贴、合作广告补贴、退货权,以及直送门店或延迟交付等条件;多数订单送到配送中心。Ross将这些较灵活的要求列为取得采购折扣的因素。
这能帮助理解交易双方各得到什么:供应商有机会一次处理一批货,并减少后续配合条件;零售商则接下选品、配送和售卖的工作。具体合同价格和风险分担仍要看每笔交易,年报没有公开一个通用的“拿货几折”。也不能把零售商对供应商的采购退货条件,误读成顾客购物后的退货政策。
从经营机制推看,采购价降低只有在后续销售表现足够好时才会留下收益。如果货卖得慢,仓储、资金占用和再降价会消耗最初的价格优势。“便宜进货”与“最终赚到钱”之间,还隔着一整段履约过程。
有些货进仓时,就计划以后再卖
两家公司都使用“packaway”这一做法:遇到合适的采购机会,先买下来储存,等之后的销售季再送到门店。它与商品已经上架、卖不动后被退回仓库,不是同一个概念。
Ross解释,何时放出这类库存,主要看商品类别、季节和门店组合计划;不同类别储存时间不同,通常少于六个月,但也可能留到次年同一销售季开始。其2025财年末,packaway占总库存的37%,上一财年末为41%。这是两个期末的库存结构,不是全年销售占比,也不能由占比下降直接断定滞销改善。Ross年报“Operating Activities”
有计划的储存能把采购时点和销售时点分开,但不会让资金占用消失。货已经买入,销售收入却尚未发生;公司也明确说明,这类库存水平变化影响经营现金流。判断储存是否划算,要同时看货的季节适配、采购条件和之后的卖价,而不是只看仓库里还有多少箱。
降价是库存管理的一部分,不必等到整批失败
TJX说,其定价、降价和门店库存决策集中管理,并用配货系统适应当地偏好。Ross的采购人员按周检查各部门的销售速度,也在季末检查可能需要降价的商品,目的是加快周转、给新货腾位置。这些是公司披露的操作机制,不等于每个商品都会在某个固定星期降价,更不能据此推导一个通用“最佳捡漏日”。
买入成本确定后,余货最后能卖多少钱,会直接改变一批货的结果。下面只用一个假设算例说明,不代表TJX或Ross实际的进价、售价、库存或利润;暂不计运费、门店人工、租金、仓储、损耗和税费。
假设买100件商品,每件12美元,共投入1200美元。先以每件20美元卖掉70件,收回1400美元。此时,已售商品成本为840美元,对应毛利560美元;还有成本360美元的30件库存。1400减最初采购款1200所得的200美元,只是本例这两笔现金流的差额,不能冒充毛利或净利润。
若余下30件每件卖10美元,整批收入为1700美元,减采购成本后毛利500美元。若余货只能每件卖4美元,整批收入为1520美元,毛利降至320美元。只是这30件的最终售价改变,整批毛利就少180美元;上述尚未扣除的经营费用仍需承担。
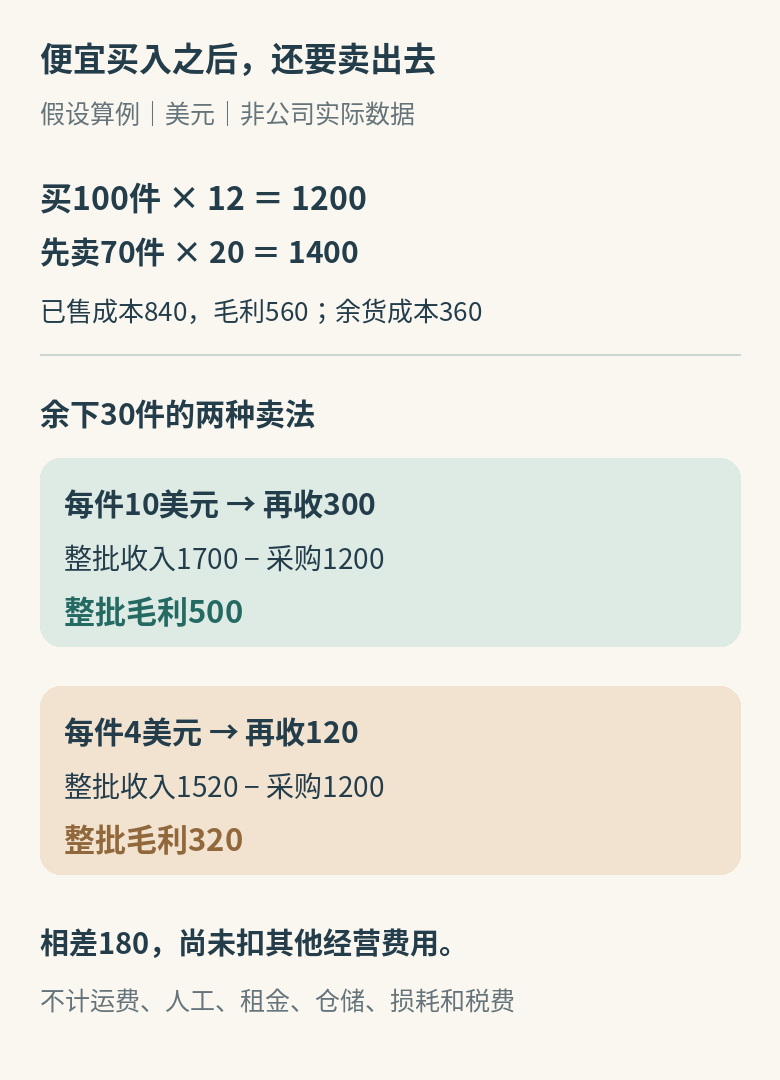
这也解释了为什么“少赚一些及时卖出”可能比坚持原价更合理:等待是否值得,要比较多得的售价与新增持有成本和过季风险。这里说的是判断方法,公开年报没有提供足够资料替两家公司计算每一批货的最佳降价时点。
价签上的比较价,比较的是什么
货买得便宜,是采购端的事情;向顾客说明便宜多少,还要确定比较对象。TJ Maxx说明,标签上的比较价参照全价百货店或专卖店同款或相似商品的常规零售价;没有完全同款时,会使用类型、品质和款式相近的商品。Ross也说明,其比较价可以来自同款或相似商品近期有记录的售价,并提醒这类参照只供一般信息使用。两家都指出,其他商家的价格会随时间变化。TJ Maxx比较定价说明、Ross比较定价说明
因此,标签上较高的数字,本身不能证明眼前这件商品曾在该店或另一家店按这个价格售出,也不能保证现在没有更便宜的同款。它告诉顾客的是零售商采用的价格参照。要核算自己这次购买省多少,需要另外找到当前可以买到、规格和购买条件一致的比较对象。
只用一组假设美元价格说明:标签比较价80美元,门店售价40美元,两者差额占比较价的(80-40)÷80=50%。再假设同一时间另有规格、购买条件一致且可以买到的同款,商品价格为50美元,那么相对这项选择省下的是10美元,即(50-40)÷50=20%。本例未计税费或配送费,也不是任何真实商品的报价;若找不到可比同款,就不能套用后一个比例。
这两个比例都不能用来算商家赚了多少。比较价是另一种零售价格参照,没有提供商家的采购成本。要算毛利,仍须知道售出商品的成本;要算经营利润,还得扣除相应经营费用。低价参照、顾客实际节省和商家利润,应分别核对。
消费者与经营者,应看不同的结果
消费者面对的是眼前这件商品:尺码、材质、用途和实际付款价是否合适。采购批量足够便宜,不代表顾客买回去一定划算;品牌相同,也不能代替同款、同规格比较。需要比较不同包装数量时,可使用本站的单价比较方法,但服装的材质和款式差别不能只靠除法消除。
经营者要看的则是一串相连的结果:买入是否足够灵活,配货能否适应各地需求,储存有没有明确用途,卖慢时能否及时调整,以及销售收款与采购付款之间的资金距离。TJX和Ross披露的模式,把这些动作组织在一起;只模仿货架上的低价标签,无法复制后面的采购能力和库存纪律。
暂无评论内容