账户里有一笔储蓄,却同时把它算作年费、旅行和应急金,等于让同一笔钱答应了几件事。分清预留用途的价值,就在于看见这些承诺:哪些费用已经知道会来,哪些钱是为尚不知道何时发生的变故留下的。
年度大额预留通常对应可预期的项目,例如已决定续订的年费或有计划的购买;应急预留则应对计划外支出或收入中断。美国消费者金融保护局(CFPB)把应急金定义为专门用于这类情况的现金储备,并没有规定所有家庭都应采用同一个金额。CFPB:应急金的用途与目标
“不是每月付款”,不等于“事先无法安排”
判断一笔钱归哪边,先看已知条件,不只看金额大不大。已经收到续费通知,知道预计付款日,就可以按剩余时间准备;突发维修尚不知道会不会发生、何时发生,则不能假装有一张确定账单。两者都需要留钱,但前者要追踪金额与到期日,后者要考虑家庭可能遇到的冲击和可承受能力。
同一类别也可能两种情况都有。已知明年需要更换、正在询价的用品,可以列入计划;突然损坏、无法照常使用而需要处理,则可能需要动用应急预留。分类是为了安排资金,不是阻止真正有需要时使用储备,也不是给某一项费用作保险、税务或合同认定。
每项年度计划先写四个实际条件:预计总额、付款日期、已经实际留出的金额,以及哪些部分还能调整。金额来自旧账单估计,就标明是估计;要续约后才知道新价,就留一个再次核实的日期。能否改时间、取消或缩小购买,须按真实条款确认,不能只为了让预算好看就把日期往后挪。
剩下三次存钱机会,就不能再除以十二
下面是完全虚构的USD练习,不是某项服务的市场报价。2026年10月1日,一项年度付款预计1200美元,12月15日到期,已实际预留300美元。家庭确认可以在10月5日、11月5日和12月5日各安排一次预留;这些钱是否可用,仍须与当期收入和必要支出核对。
尚需1200−300=900美元,三次平均目标为900÷3=300美元。若直接用1200÷12=100美元,每次只留100,到期前总共只有300+100×3=600,仍少600。问题不是“每月没有坚持存钱”,而是计算用了已经不存在的九次机会。
CFPB的储蓄计划工具按目标金额和剩余周数计算每周目标。这里先扣除已有预留,再换成三次实际可安排的日期,是同一种分期准备思路的编辑演算;它算出的是需要多少,不证明家庭一定负担得起。CFPB储蓄计划工具
应急金放在另一行,余额合计只能算一次
继续假设,10月1日这家用于两类预留的实际可用资金合计1200美元,其中300已分给年度付款,900作为应急预留;其他日常付款资金不在本例内。可以用同一张账表分别记录用途,并不要求为了写表就开新账户。无论资金实际放在哪里,年度300加应急900才是1200,不能再说“还有1200应急金”。
10月5日,如果确实新增预留300,年度余额变600,应急仍900,两项合计1500。再假设10月20日发生符合这家既定使用条件的突发费用400,并从应急预留支付,应急余额便降到500,年度仍600,两项合计1100。发生过的支出要落账,不能在下一次查看时仍把旧的900当作可用应急金。
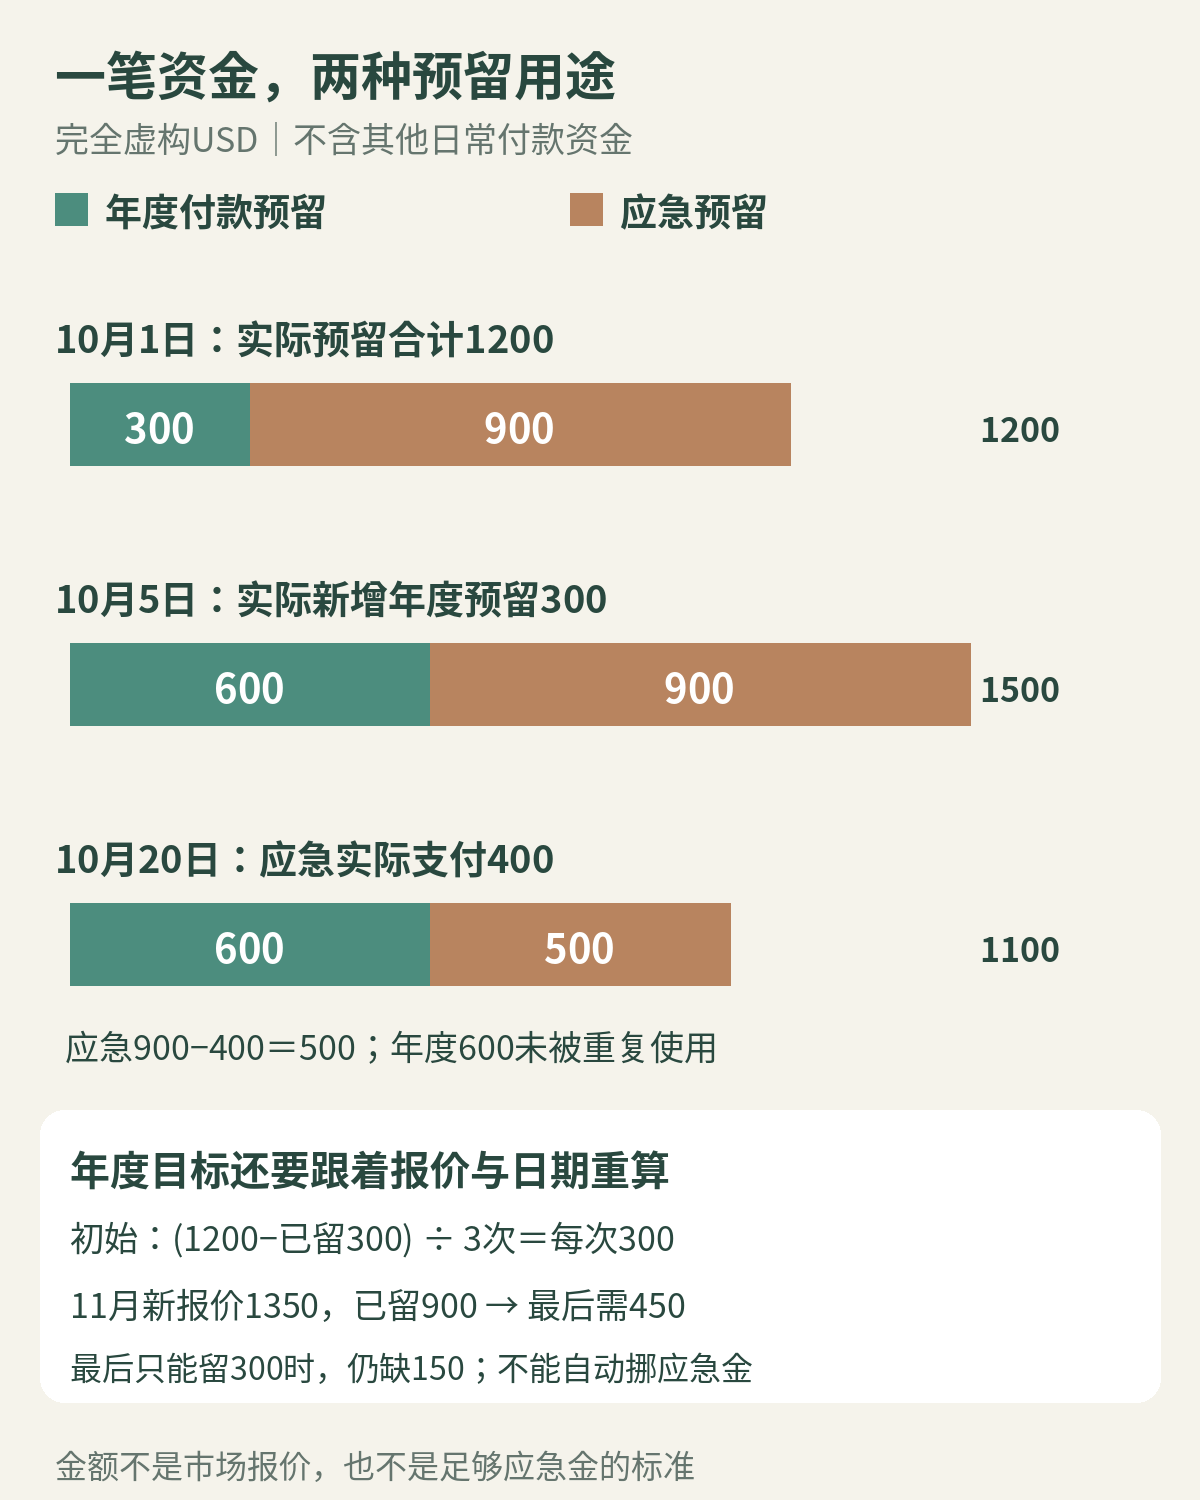
这三行只说明用途与实际余额怎样对应,不是在评价900或500够不够。CFPB建议根据自身情况及过去常见的意外费用设定目标,并在动用后逐步补回。收入不固定时,补回计划也要服从实际现金流,不能把一笔尚未收到的奖金提前填进余额。CFPB:目标因情况而定,使用后再补充
应急金放在哪里,还要核实际取用条件
金额与用途分开后,再看钱是否适合放在当前的位置。CFPB提醒,应急储备要兼顾安全、便于取用,以及不容易被挪去支付非应急消费;它列出的选择包括银行或信用合作社账户、预付卡及实物现金。这里不按收益高低推荐某款产品,也不把“单独开一户”当作每个家庭都必须做的事。CFPB:应急资金的存放选择
若使用银行或信用合作社账户,可以考虑用专门的账户管理,也可以先在现有合适的账户中清楚区分用途。选择前要核实际条款:需要时怎样付款或转出、是否有费用或取用限制、周末与节假日如何处理。看到余额不等于已经确认某一种付款方式当天可用;条件不清楚,向提供账户的机构询问,再决定是否适合这笔应急储备。记录账户用途与必要联系入口即可,不把密码写进家庭共享表。
实物现金可以不经线上转账使用,但CFPB同时提醒,它可能被盗、遗失或损毁。预付卡也需要按具体产品确认如何使用与取出,不能因为它看起来像银行卡,就默认具备同样的功能。无论选哪种方式,都把实际存放和可用条件写清,再与年度预留、日常付款核对;同一笔900不能因为出现在账户总额和“应急”标签两处,就被算成1800。取用后按真实去向减少余额,并安排能实际落实的补回。
报价上涨,要重算目标,也要重新做选择
沿用年度项目的计划:假设10月和11月两次300都已经实际留出,11月5日年度余额为900。11月10日收到新报价1350,最后一次12月5日需补1350−900=450。若当时只能安排300,就还缺150;表格应保留这个缺口,而不是自动从应急那一行划走150。
若这是可选择的购买,可以重新比较范围、时间或是否继续;若是已有合同义务,就先核实实际应付金额、付款条件和可协商事项。决定动用哪一类储备之前,要知道另一项目会因此少多少钱。改变用途是一次新的家庭决定,不是给同一笔钱换个名称就没有代价。
Consumer.gov建议把储蓄安排纳入预算,并用月底实际支出改下个月的计划。它的作用是让新目标与其他支出放在一起比较,而不是要求先凑齐某个固定比例,其他需要一律让路。Consumer.gov:预算与储蓄安排
两人一起存,先对齐目标,再确认各自承担
伴侣共同规划时,除了分开应急与年度预留,还可以把几年后的计划另列出来:钱将用来做什么、希望什么时候用、目前已实际留出多少、哪些条件还可以调整。应急备用金用于未预期的支出或收入中断,不因一项计划购买看起来重要,就自动改成那项购买的钱。USU的财务讨论资料建议区分短、中、长期目标并讨论责任;这些期限首先用来帮助双方说明用途,不是某种储蓄产品或税务规则的分类。
另用一个完全虚构的USD例子:双方想在两年后为一项可选择的购买准备6000美元,已专门留出1200,确认计划中还有24次每月存入机会。只按本金计算,还需4800,平均每次200。两人若同意分别承担120和80,这两项相加才是200;这是协商结果,不是公平比例或最低储蓄要求。每次能否实际做到,仍须核当期必要支出与可用资金,不能只在表上写满24次,就认为目标已有保障。
可以约定每三次计划存入后一起核一次实际余额,收入或目标金额变化时提前复看;这只是本例的安排。若某次没有存入,记录真实缺口,再商量调整各自金额、购买范围或可选择的期限,不把差额默认交给另一人补。要挪用另一项目的预留,也把原项目会少多少说清并重新确认。CFPB同样建议按实际储蓄进展复看,情况或收入变化时调整安排。具体账户取用、费用和税务处理仍按当地现行规则与实际产品核对,本文不推荐储蓄产品或预计投资收益。
付款、预留和支出记录,各回答一个问题
把300标为年度用途,若资金仍在自己账户里,并不代表已向商家付了300;在自己的账户之间转移,也不是同一项消费又发生了一次。实际到期付款时,扣减对应预留并记录付款凭证。年费怎样对应服务期间、待退款怎样核实,可接着看月付、年费和待退款分开记录的方法。
下一次核对储蓄,不妨先把金额最大的两项已知付款写出“到期、估计、已留、可改条件”,再单独写实际应急余额。先核对这些钱是否还承担了其他已承诺付款,再确认各项预留合计没有超过相应的真实可用资金。随后判断哪些目标可按时完成、哪些需要调整;合计超了,先解决重复承诺,而不是再加一张储蓄目标表。
暂无评论内容