已经确认收到 IRS 的 CP2000,却不知道怎样证明某笔收入报过了,最有用的下一步是把“通知列的项目—第三方信息表—原申报位置—支持附件”连起来。只寄一叠银行账单,或只写“我的税都报了”,往往没有回答通知中的具体差异。
本文适用于美国个人纳税人收到 CP2000 系列拟议变动、正在准备回复的阶段。目标是做出可逐项核对的回复包并保存提交凭据,不替你判断一笔钱是否应税、应补多少税或该同意哪项调整。若还没有核实信件或是迟收到旧信,可先看IRS通知识别与期限核对;已经收到 CP3219A 等新通知,则直接看本文末尾的后续分流。
先把差异拆成项目,不急着把总额当欠税
CP2000 是 IRS 收到的雇主、金融机构等第三方资料与申报内容不一致后提出的变动。差异可能增加税额、减少税额,也可能不改变税额;通知本身不是账单。当前系列还包括带 A 至 E 后缀的通知,因此应逐字核对手中编号,并按该版本的回复要求办理。IRS:CP2000系列说明
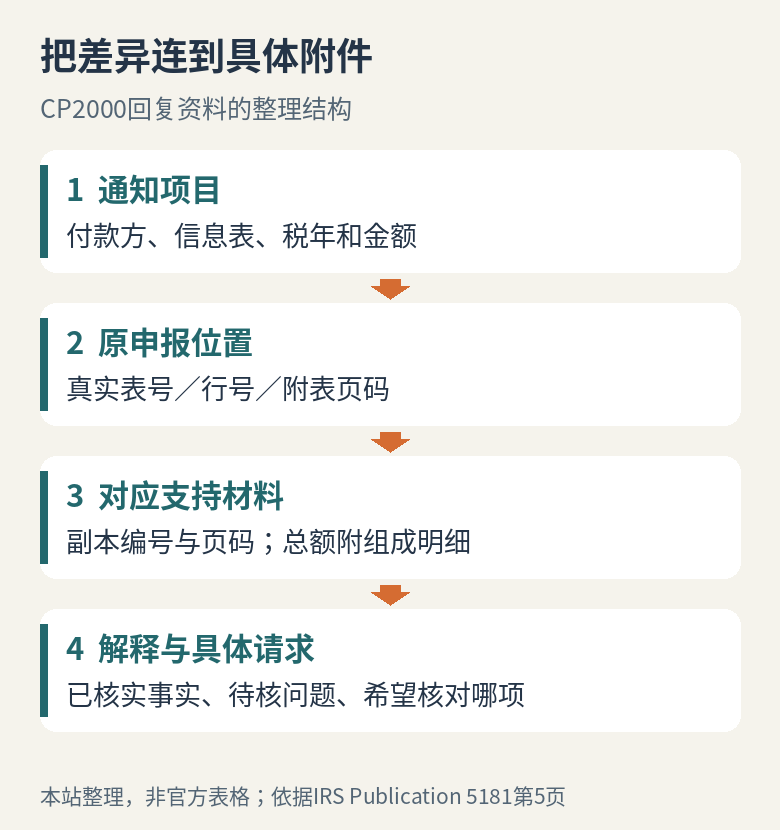
先找齐完整通知、该税年的已提交申报表及附表、通知涉及的 W-2/1099 等信息表。再按通知顺序建一份工作对照:
| 通知中的项目 | 自己要核对什么 | 回复时怎样定位 |
|---|---|---|
| 付款方、表格和税年 | 是否同一机构、同一年度,有无更正版 | 注明资料名称与版本 |
| 被指出的收入或付款额 | 与收到的信息表是否一致 | 指向相应金额和页码 |
| 原申报中可能已包括的金额 | 在哪张表、哪一行;是否并入总额 | 列真实表号、行号及分解 |
| 目前仍解释不了的差额 | 缺哪份材料、需要谁说明 | 清楚写未解决事项 |
这张对照表是整理方法,不是 IRS 表格。关键在于“能找回原件的具体位置”:原申报中的一个总数相等,并不能单独证明某笔收入已经得到正确税务处理。IRS《Publication 5181》第5页特别要求,若争议金额包含在更大的总额里,要给出组成明细;不能提供文件时,也要解释金额如何确定。IRS回复指引,PDF第5页
三种常见状态,准备的回复不同
确认全部同意,也没有其他项目要补报
按本通知完成要求的回复动作。有回复表时,填写并签署相应部分;没有回复表时,依照该信说明办理。IRS 当前说明:如果同意通知,而且没有其他收入、抵免或费用需要报告,通常不需要为此另交更正申报。不要因为“同意”就忽略通知要求的回复。CP2000:回复要求
不同意部分或全部项目
把每一项不同意的原因、原申报位置和附件对应起来,并按自己的回复表选择适用选项。不要签在表示“同意全部调整”的栏位。联合申报的同意回复,IRS《Publication 5181》说明需要双方签名;不同意时,不能把这个“同意签名”当成普通确认收件的签名。IRS流程图与签名说明,PDF第4—5页
找不到对应信息表时,先向付款方索取或核实。资料本身有误、自己未收到这笔收入、金额已经并入其他申报位置,是不同的解释,不能统一套成“重复计算”。尚未证实的原因写成待核问题,不写成既成事实。若发现有人使用你的姓名和社保号码,转到CP2000官方页的身份盗用处理说明,并按要求随回复附Form 14039,不能只把它当金额差异解释。
通知是对的,但还发现其他收入、抵免或费用
当前 CP2000 官方页对此另列路径:填写 Form 1040-X,在表格顶部注明“CP2000”,并把它与通知回复表一起,按该通知的回复方式提交。是否属于这个分支,需要先核对完整申报;别把所有 CP2000 都处理成独立重报一次税。IRS:何时附更正申报
如果拿不准表格、收入归属或抵扣处理,把“完整通知+原申报+逐项差异+相关信息表”交给合格税务专业人员,明确请其核查每项差异怎样影响回复和申报,而不是只问总共要付多少。
一份能看懂的附件,胜过一叠没说明的记录
下面是虚构的整理例子,不代表真实案件或税务结论:通知列出甲银行的900美元利息,读者认为已包含在原申报的1,250美元利息总额中。工作明细列出甲银行900美元、乙银行350美元,900+350=1,250美元;再把两份信息表、原申报利息明细及汇总位置分别标注。
这个分解只说明金额可以相加对应。它不证明其他申报内容正确,也不自动推翻 IRS 的拟议税额。回复的重点是请对方核对指定项目,而不是用算术总额作出“无需补税”的结论。
可把附件编成 A、B、C,并在说明里写对应页码;发送复印件或扫描件,原件自己保存。个人身份信息只在经核实的 IRS 正式渠道按要求填写,不把含完整号码的文件放进公开网盘、论坛或普通协作表。IRS文件提交与副本要求
可替换的中英说明框架
中文:我回复的是[通知完整编号],涉及[税年]。针对通知中的[付款方/表格/金额],我的解释是[已核实事实]。原申报位置为[表号、行号或附表页码];如该金额包含在总数内,分解为[明细]。支持附件为[名称与页码]。请核对[具体差异],并告知仍需哪些说明或材料。我对其他通知项目的回应见[对应位置]。
English: I am responding to notice [full notice number] for tax year [year]. For the item identified as [payer, form and amount], my explanation is [verified facts]. The amount appears in my filed return at [form, line or schedule page]. If it is part of a larger total, the breakdown is [details]. Supporting copies are attached as [document names and pages]. Please review [specific discrepancy] and let me know what additional information is needed. My responses to the other notice items are at [location].
虚构填例:针对甲银行900美元利息,我的原申报利息明细列示甲银行900美元及乙银行350美元,汇总为1,250美元。附件A为甲银行信息表,附件B为乙银行信息表,附件C为原申报相关明细和汇总页。请核对该900美元项目是否已包含在所列申报总额中。
English example: For the $900 interest item from Bank A, my filed interest detail lists $900 from Bank A and $350 from Bank B, totaling $1,250. Attachment A is Bank A’s information statement, Attachment B is Bank B’s statement, and Attachment C contains the relevant detail and total from my filed return. Please review whether the $900 item is already included in that reported total.
使用时删掉虚构名称和金额,补上自己的真实表号、行号、页码及其他项目回应。这段说明不能代替通知附带的回复表、必需签名或其他指定文件。
提交到正确通知下面,保留实际凭据
回复截止日以原信为准,不从“开始整理资料”那天重新计算。需要更多时间,按当前 CP2000 页面列出的回复渠道提出延期请求并确认结果;申请延期不等于已经获准。
当前 CP2000 页面列出上传、传真和邮寄方式。上传可使用 JPG、PNG 或 PDF;邮寄目的地为通知第一页左上角的地址,传真应与通知对应的处理地点核对。进入IRS Document Upload Tool官方说明,按要求选择正确通知或使用适用访问码;选错通知可能延误。不要凭他人的截图照抄收件地址或访问码。
上传工具可提供收件确认。保存确认页、提交日期和实际发送的文件清单;邮寄保存寄件及可取得的投递凭据,传真保存发送报告。收件证明只说明材料已送达或系统已接收,不等于解释被接受。 普通报税不能靠把税表丢进这个工具完成;需要随 CP2000 回复附 Form 1040-X 时,按 CP2000 专属说明处理。
收到新信或一直没有结果,怎样接着走
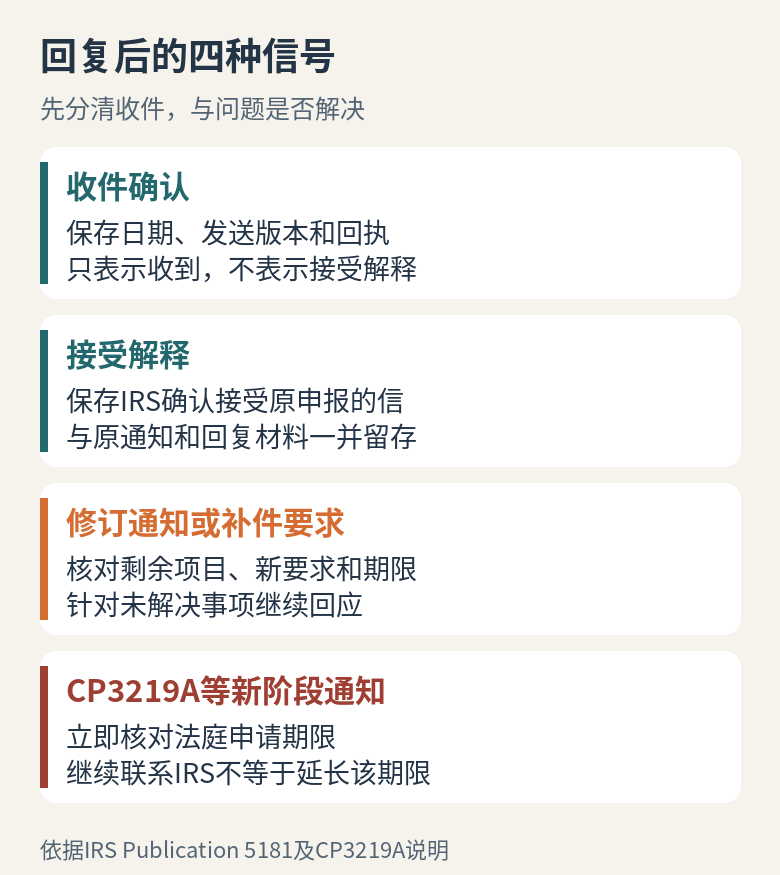
IRS《Publication 5181》区分几种结果:接受解释时,会发信说明接受原申报;只解决部分问题时,可能寄来修订通知,继续列出未解决项目;不接受解释时,会说明原因,也可能要求补充材料。拿到修订通知后,把已解决项与剩余项分开,别把旧说明原封不动再寄一遍。IRS回复后的处理
没有收到结果时,使用通知上的官方联系电话,提供通知编号、税年、提交日和回执,询问材料是否归入正确案件、是否缺页、是否已有后续通知。不要把没有新消息当成撤销,也不要用重复上传代替查清当前状态。
如果收到 CP3219A(Statutory Notice of Deficiency),事情已进入不同阶段。IRS 说明,向税务法庭提出申请通常从信件日期起有90日期限;通知寄给美国境外人士的情形可能为150日,具体依正式通知及适用规则核定。继续与 IRS 沟通不能让 IRS 延长法庭申请期限。应立即核对新信的截止日,必要时取得税务争议方面的专业帮助,不等旧 CP2000 的客服回音。IRS:CP3219A;IRS对90/150日的说明
这一步真正完成时,你应留有一套自洽记录:每项差异对应的解释和附件、按通知完成的回复表、发送版本与收件凭据,以及 IRS 后续结果。最终是否更改申报、形成应付余额或继续争议,接着按实际回信办理。
资料核对:2026年10月1日。适用美国联邦 IRS CP2000回复流程;不套用于州税通知或法院文件。具体回复表、所需签名与截止日以手中通知及当前官方说明为准。
暂无评论内容