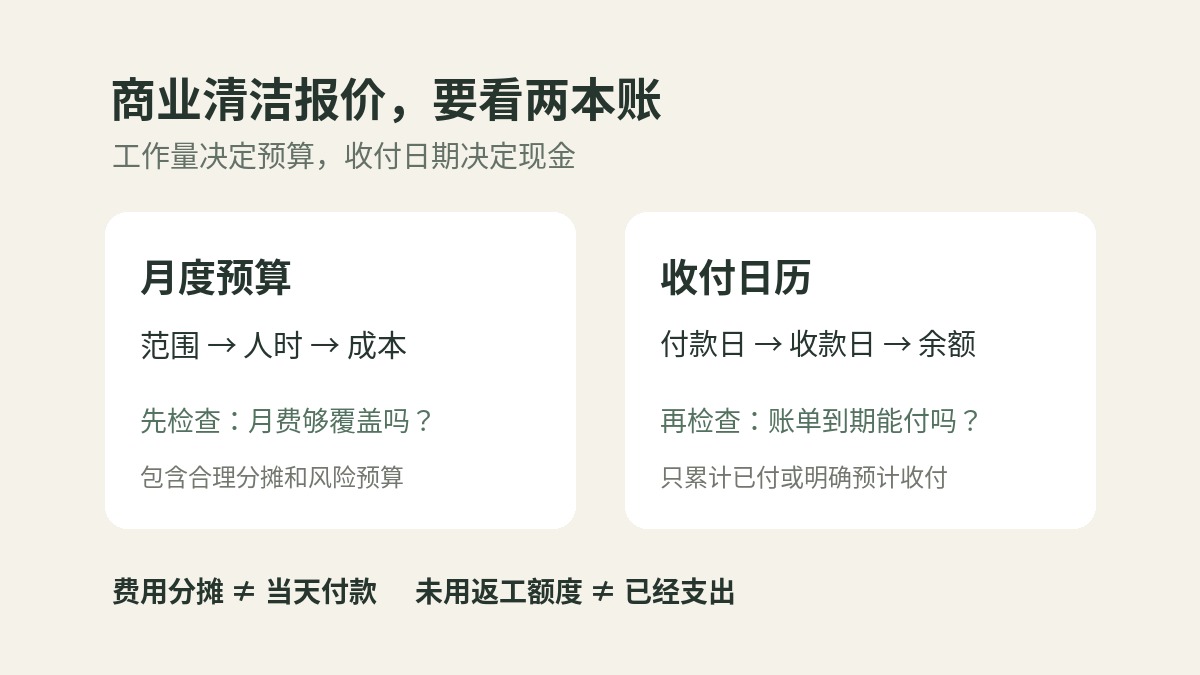
商业清洁的固定月费要过两道检查:先看它能否覆盖承诺的工作,再看客户付款前,账户里是否有钱支付到期账单。把一张月度成本表当成垫资金额,会把设备磨损、年度费用分摊和真正要付出去的钱混在一起。
以下面向在美国加州准备接办公室等普通商业清洁合同的小经营者。用一份假设月费7,200美元的预算,演示范围、工时和收款日期怎样接起来;金额不是市场报价、实际投标或任何公司的利润,也不用于判断具体用工、登记或合同的法律效力。
先问清楚“每月包什么”,再估每次要多少人时
面积相同的场地,卫生间数量、垃圾点、人员使用情况、进出等待和纸品补货责任仍可能不同。不要只拿面积乘一个单价。先逐区列工作、频次和完成标准;“必要时清洗”“负责补货”也要问清触发条件、数量和谁买用品。
Fresno于2026年9月17日批准的FAX清洁采购,涉及六处设施、约21,000平方英尺及一周七天的早晚服务;评审不仅看价格,还看任务计划、人员监督、履约经验和检查记录。这是具体公共采购的例子,不能把它的价格、人员要求或条款直接套到私人办公室。
| 报价前的问题 | 要记录的答案 | 怎样进入预算 |
|---|---|---|
| 按次、按周还是固定月费? | 报价周期、访问日期、每次承诺的任务 | 按同一周期汇总,不能把“每次”金额当“每月” |
| 第一次和以后一样吗? | 初始污损、恢复清洁、带教与稳定维护分列 | 一次性工作单列估时和报价,不藏进日常平均 |
| 每次谁做、各做多久? | 人数、每人时长、进出与地点间行驶 | 人数×各自工时;两人各三小时是六人时 |
| 谁补货、验收、确认额外工作? | 用品责任、检查标准、变更确认人 | 纳入对应人工或费用,并标明范围外项目 |
这张表是可尝试的整理方式。现场踏勘时,先确认现状和约定结果,再按任务估时;能够安排获同意的试做或观察时,把估计与实际耗时对照。没有测量过就保留为估计,不能借用别家场地的“每平方英尺速度”冒充实测。
把工作量换成预算:每一笔人工只计一次
教学假设:每周清洁五晚,每晚两人各三小时,一个月用4.33周作年平均近似,现场工作为5×2×3×4.33=129.9人时。再加补货排班8小时、主管检查6小时、客户沟通4小时,共147.9小时。这里的18小时只含这三类工作,不含下表另列的额外返工。
4.33周约等于52周÷12,并不表示每个自然月都有相同访问次数。正式排班、工资和现金计划要落到实际日期;这里没有把节假日和停业日自动扣掉。
| 月度预算项目 | 假设口径 | 美元 |
|---|---|---|
| 合同收入 | 假设固定月费 | 7,200 |
| 计划人工 | 147.9小时×30美元完整小时成本 | 4,437 |
| 用品耗材 | 本月预计消耗,不等于每次采购付款 | 480 |
| 交通与设备 | 含车辆、设备磨损和小额维修的预算 | 430 |
| 保险、软件与登记 | 归属于该合同的月度分摊 | 520 |
| 额外返工预算 | 另预留8小时×30,不含已列147.9小时 | 240 |
| 预算余量 | 7,200−4,437−480−430−520−240 | 1,093 |
30美元是假设的工资与雇主负担合计小时成本,不是加州工资标准。补货排班、主管检查、客户沟通等任务工时只计入上述147.9小时,不再装进30美元单价重复计费。实际填表时,应补全小时成本的组成与另列工时;同一项目只计一次。老板亲自做的排班、沟通或顶班,也要记录投入,不能因为没有给自己转账就当成零成本。
240美元是尚未发生的返工风险预算,不是已经支付的准备金,也不是会计报表上的已发生成本。复盘时以实际额外工时和成本替换它;同一次补位如果已计在人工记录中,就不再扣一次240美元。一次正常班次由别人接替,也不能不问是否产生额外成本,就把原班和替班各算一遍。
1,093÷7,200约为15.2%,这里只叫预算余量率。它不是净利润率或可分配现金:利息、所得税等未列,设备购置和还贷款本金又属于不同的现金事项。
每人每晚多半小时,会吃掉多少余量?
沿用同一预算,若两名清洁员每人每晚都额外多用半小时,新增人时为5×2×0.5×4.33=21.65,新增预算人工为649.50美元。余量由1,093降至443.50美元,消耗约59.4%。这是额外超出原计划的工时,不能再与同一工作的返工记录重复扣。
因此,发现超时先看原因:是首次恢复清洁比稳定维护重、进门等待、任务漏估、临时增加范围,还是返工?只有把原因和任务放在一起,才能决定补充估时、调整工作安排或提出范围变更;单看速度,不能得出员工应被处罚或扣薪的结论。
预算有余量,首款到账前仍可能缺现金
SEC的财务报表说明区分了期间费用与现金收付:设备折旧分摊不是当期再付一次钱,购买设备和偿还贷款却可能需要实际付款。SBA的小企业财务说明也用销售发生与后来收款的例子解释二者的时间差。
上表前四类预算成本合计4,437+480+430+520=5,867美元。这个数不能直接叫“一个月需要垫的钱”:430包含磨损,520包含分摊,480是消耗预算,人工完整小时成本中的各组成项也未必同日付出;240尚未用掉的额度更不是已付款。反过来,年度保险、登记、一次购置设备等,实际付款可能集中在某一天。
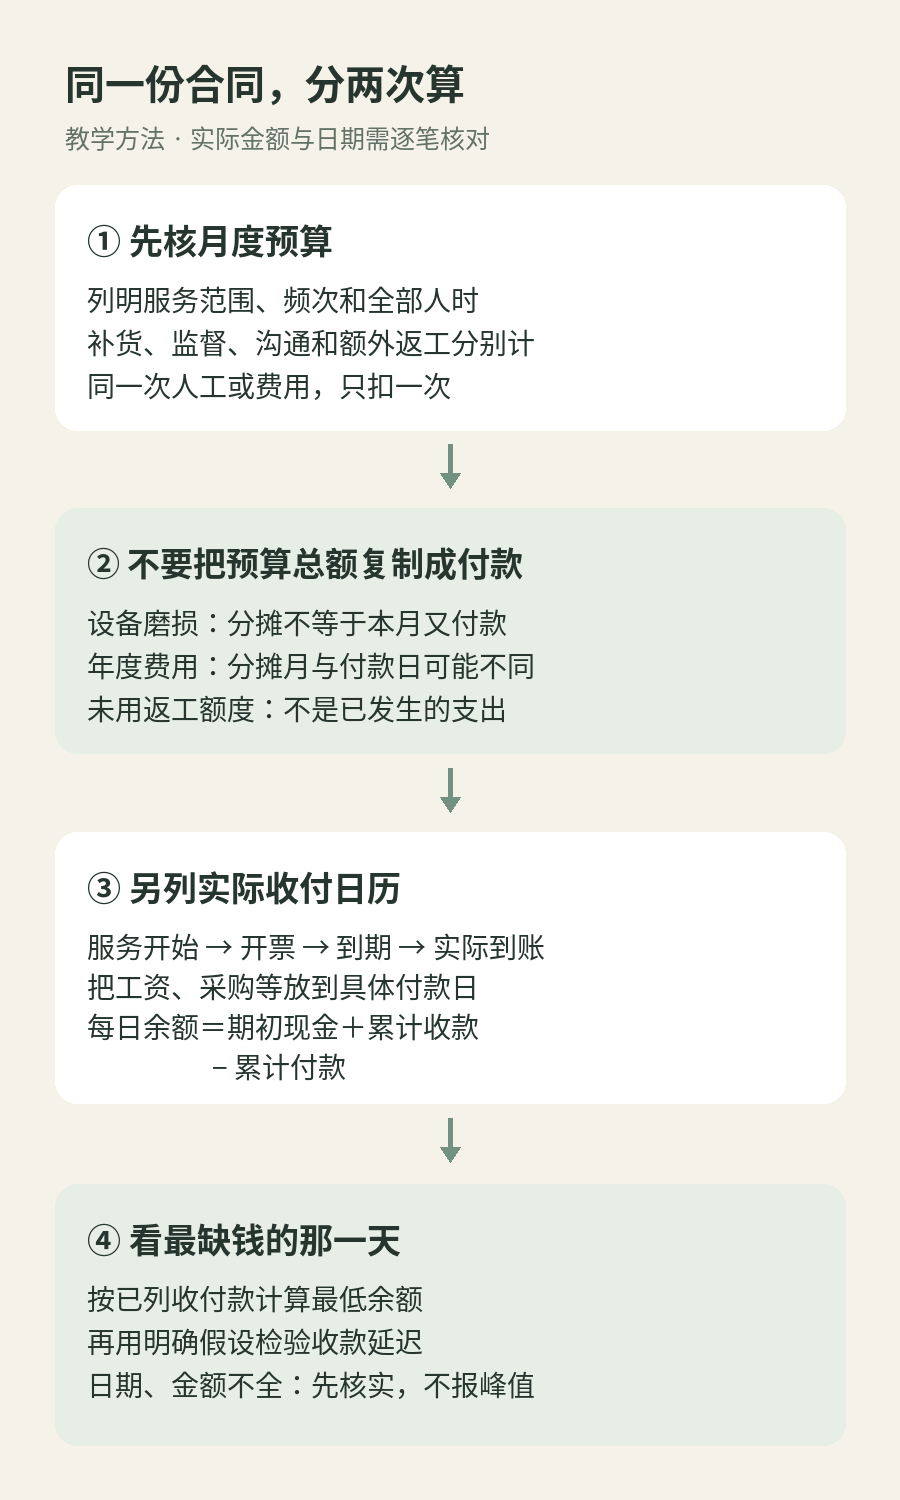
沿着下面四步,另做一份收付日历:
- 写清四个日期。服务开始、开票、合同约定到期和预计实际到账分别记。写着Net 30时,还要核对从什么日期起算、发票是否需验收或补齐材料;它不自动等于下个月最后一天。
- 只把实际收付填到日期。逐笔列工资、税费、采购、保险、登记、设备购买、还本付息等实际付款,以及客户实际收款;不把月度折旧或未用风险额度当成又付了一次钱。预估未来付款则明确标“预计”。
- 逐日累计。当日预计余额=期初可用现金+截至当日累计收款−截至当日累计付款。若任何一天为负,负得最多的金额是这份假设日历中的缺口,尚不含未列项目;不能只看月底余额。
- 再检验一次延迟。保持付款日不变,把客户收款推迟到一个明确假设的日期,重算最低余额。若账期、付款日或金额未知,就先列待核项,不输出“需要准备几个月成本”的确定答案。
预付或分期开票可以作为协商选项,能否采用取决于实际合同与客户确认。新增合同也可能先增加采购和发薪,不能把未来应收款当作今天已经能用的钱。
首月按原因复盘,再决定改哪一项
可以选首月作为一次观察窗口,这不是官方规定或成功期限。将每晚任务、实际人时和异常原因放在一起:范围增加就核对变更;首次清洁与带教单列;持续超时就重估计划;返工要核对约定标准、现场条件和完成记录;到账偏晚则检查账期起点和发票状态。把计划与实际对齐后,再在合同允许的范围内商谈调整。
加州还有需要单独核对的公共要求。DIR的清洁服务提供者入口按法定janitorial employer与covered worker定义说明登记范围,列有500美元申请费、500美元年度续费、三年用工记录及每两年线下性暴力与性骚扰预防培训要求。登记分摊进入预算,不代表实际付款分成十二次;是否适用于具体经营关系,应按该官方定义和专业意见确认。本文不作资格判断。
OSHA清洁行业入口提供化学品、设备与现场危险的资料,包括繁体中文海报。相关用品、培训和管理时间应按实际情况核算;海报不代替现场培训,本文也不提供危险清洁操作。
来源与适用口径
资料核查:2026年10月5日。Fresno依据为2026年9月17日的具体采购记录;SEC资料为2007年发布的基础财务解释;SBA、California DIR与OSHA用于对应公共说明和入口。上文金额、人数、工时、风险预算及核对流程是明示的教学设计。它帮助找出报价和收款之间漏掉的项目,不能证明任何真实合同的收益、现金需求或法律合规。

评论