CloudKitchens 的2023 年美国厨房服务条款记载:共用开支按月估收,提供方可按年或更频繁合理核定此前实际开支与已付额;少付补差,多付抵未来共用开支,并非即时现金退款。这也不是固定日期审计承诺。具体主体和条件仍须看签署的订单表,冲突时订单表优先。本文未取得任何商户订单表,不能确认该文件适用于哪家厨房的 2026 年经营。历史条款:导语及第 3(c) 节。
同一笔共用开支,可以向两个方向调整
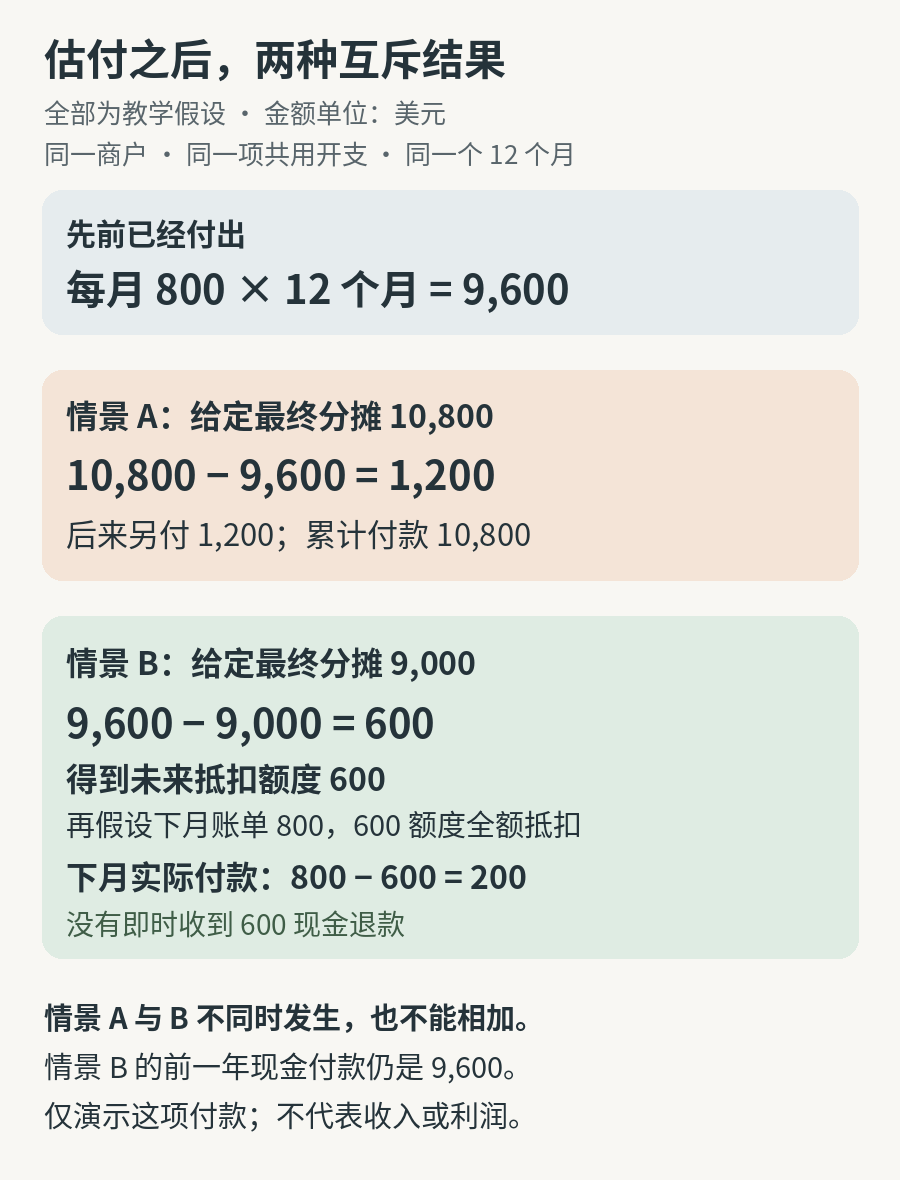
以下金额全部是美元假设,不是品牌报价或真实商户账单。只看同一虚构商户、同一个共用开支项目和同一个完整的 12 个月。假设每月估付 800 美元,而且全部已付,全年累计为 800 × 12=9,600 美元。
再给定两种互斥情景。表中“最终实际分摊”已经是按本例约定方法分配给该商户的金额,不是整个厨房的总开支,也没有从销量或电表读数推算。
| 互斥情景 | 累计已付估算 | 最终实际分摊 | 后来如何调整 |
|---|---|---|---|
| 原先低估 | 9,600 | 10,800 | 补交 1,200 |
| 原先高估 | 9,600 | 9,000 | 未来抵扣 600 |
低估情景中,10,800-9,600=1,200,商户还要补交 1,200 美元。原来的付款与补差合计为 9,600+1,200=10,800,正好对应本例给定的最终分摊额。10,800 已包含此前估付所覆盖的部分,不能把估付、最终分摊和补差再各算一遍。
高估情景中,9,600-9,000=600,商户得到的是未来共用开支的抵扣额度。再假设下一月该项目原账单为 800 美元,且这 600 美元全部用于抵扣,下一月实际只需支付 800-600=200 美元。
这并没有让前一年已经支付的现金变成 9,000 美元:前一年仍付出了 9,600 美元,只是其中多付的部分让后来的现金支出减少。本例没有即时收到 600 美元现金退款,也不推断终止服务后剩余额度如何处理。下一月的 800 仍只是给定账单,未给该月最终分摊额;不能把实际只付的 200 当成该月用掉的全部资源成本。
厨房方多收一笔,还不能据此判断多赚了
在低估情景中,后来收取的 1,200 美元,解释的是此前估付与最终分摊之间的缺口。若收款增加同时对应其承担的共用开支增加,单看收款变多,就无法知道利润是否改善。
要判断厨房方利润,还缺同主体、同期间的成本记录与会计政策。这套分摊安排也不能证明代收、净额列报或没有加价。
看到“共享厨房”,还要看费用包含什么
包含项也会因产品不同。洛杉矶 Chef’s Kitchens 的官方产品页面就区分了不同包含项:按月厨房的水电等公用事业费用由租户负责,按小时产品则列为已包含。同一家供应方也可能有不同收费组合。
回到两组假设,最有用的是把三个数分开:已经付了多少、最终分摊多少、差额怎样处理。月月付清与最终分摊额已经确定,是两个不同条件。
资料访问:2026 年 10 月 17 日。历史文件版本 v5.0-030123,日期为 2023 年 3 月 1 日;Chef’s Kitchens 页面未标注发布日期。

评论