促销让一家店的销售额增加,总部收到的销售提成可能增加,门店扣除出餐成本后留下的钱却可能减少。原因不一定是算错账,而是双方承担的项目不同。总部再给补贴,能够改变谁承担这笔差额,却不会自动让同一批交易创造更多钱。
本文讨论美国三明治加盟生意。先用Subway(赛百味)的公开资料分清收费与奖励补偿,再用完全虚构的两方模型,回答“谁得到了什么、谁付出了什么”。它不判断某家店是否应参与活动,也不推算加盟回报。
广告支持、顾客折扣和门店补偿,是三件事
Subway美国加盟FAQ分别列示:特许权使用费为gross sales的8%,广告费为gross sales的4.5%。两项不能合称为特许权使用费,更不能直接当成总部净利润。官网概括费率也不足以回答某项折扣、奖励补偿怎样进入具体计费基数。美国加盟FAQ。
美国联邦贸易委员会(FTC)的加盟指南提醒,广告基金可能用于全国推广,而非只为某一家店宣传。因此,“已经交了广告费”“全国有广告”“本店每兑一张券能收到补偿”,需要分别找证据。FTC加盟指南:广告费用。
补偿也不能简单回答为“一概有”或“一概没有”。Doctor’s Associates LLC于2026年4月30日发行的披露文件,在Item 6 Note 15分别规定Sub Club会员交易收费,以及兑付特定$2 Reward或Surprise Reward时的部分偿付;付款方为Subway MyWay或指定关联方,费率与偿付率可能按年变化。见该日期文件公开镜像,PDF第49页/印刷42页。镜像未与官方登记版本逐字比对;这里只说明文件中的特定奖励安排,不据此认定任何当期优惠券、任何门店都适用,也不能把部分偿付理解为全额报销。
实际分析时,把活动设计者、顾客付款接收方、费用收取方、补偿付款方分开。名字里都有同一品牌,不代表是同一个账户。消费者看到的参与范围,也不能独立证明加盟商有什么参加或退出权;这要回到对应合同与活动通知。
同一周卖得更多,为什么两方的变化相反?
以下全部金额、费率、订单数和行为均为自创教学假设,不是Subway标准、真实门店数据或销售预测。用同一周的两种互斥情景比较一家虚构店:无活动时完成100单,每单10美元;有活动时完成140单,每单8美元。假定这是正确的无活动对照,而非只拿前后两周硬比。
两种情景商品和交付相同,每单列示资源成本都为5美元,包含原料、包装、支付以及随单增加的人工和能耗。140单全部能完成,不挤掉模型外订单,也不需新增整班或设备。这里特意固定成本条件,只观察售价、数量与内部收费的关系。
另设一个虚构总部,收取折后顾客销售额的5%;这不是上述品牌费率。模型没有广告基金、会员费或其他资金方,暂时没有补贴。销售不含代收税款及转交小费,没有退款;售价已经减过折扣,不再另扣“优惠金额”。
| 项目 | 无活动 | 有活动 | 变化 |
|---|---|---|---|
| 顾客销售额 | 100×10=1,000 | 140×8=1,120 | +120 |
| 门店列示资源成本 | 100×5=500 | 140×5=700 | +200 |
| 门店付给总部的5%收费 | 50 | 56 | +6 |
| 门店列示余额 | 1,000−500−50=450 | 1,120−700−56=364 | −86 |
| 总部列示收费收入 | 50 | 56 | +6 |
门店多卖40单、多收120美元,但为了完成这些餐多耗用200美元,另多付6美元收费,余额便少86。总部这项收费收入增加6,只说明按本例基数收到更多钱;总部其他成本未列,不能称为净利润增加6。
门店的364也不是会计毛利或净利润。房租、折旧、融资、所得税及店主自身报酬等没有完整列入;它们在两种情景中假设不变,因此可在这次差额比较中抵销,却不能当作不存在。若活动改变这些项目,差额也要更新。
总部转付86,能补好门店,却补不出系统增量
现在保持140单、售价和资源成本全部不变,只增加一笔假设:总部用自身资金向这家店转付86美元,且本例约定这笔款不进入5%收费基数,也不产生其他费用。门店余额回到364+86=450;总部列示收付余额变为56−86=−30。
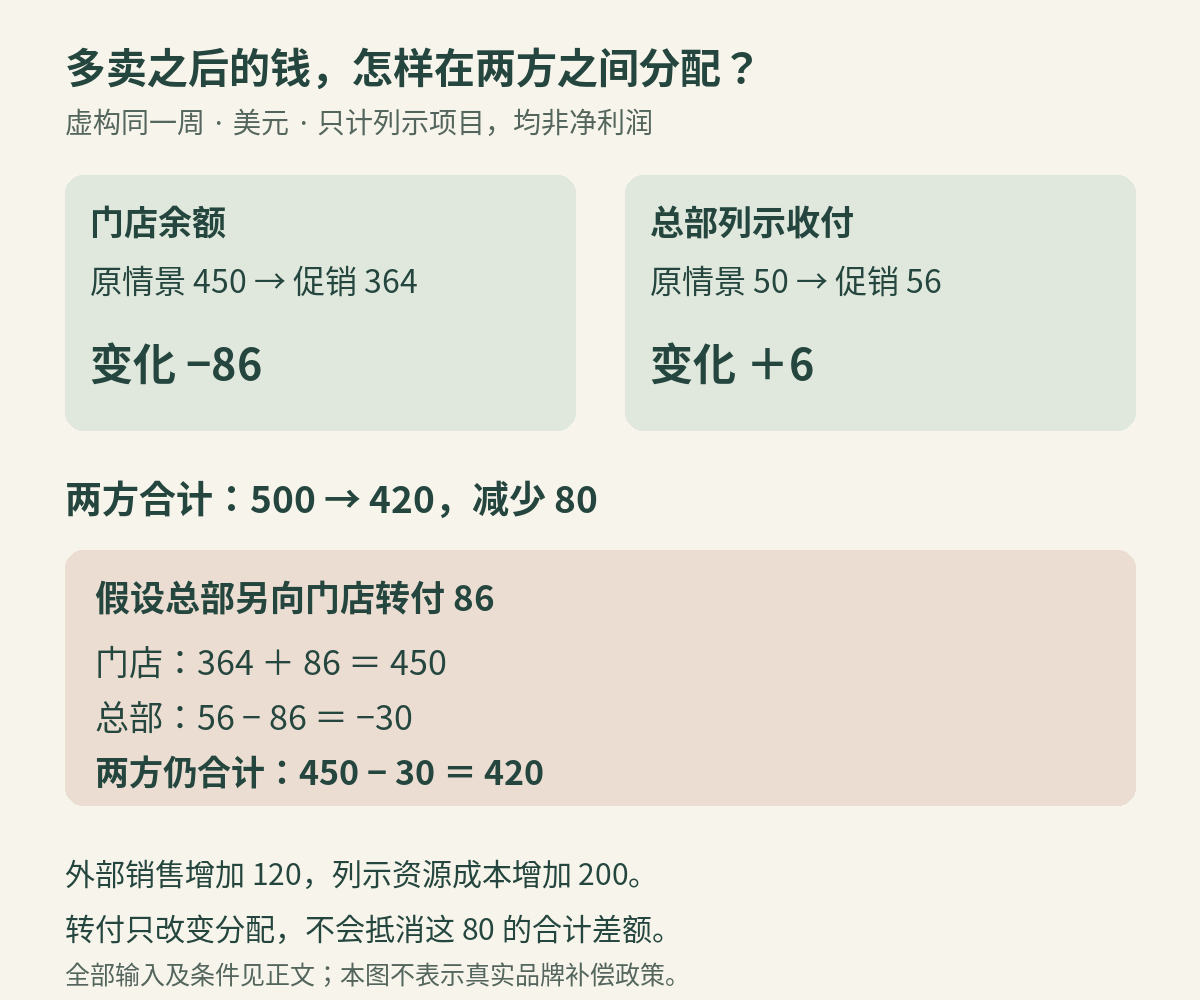
−30是这份模型里的收费减转付,不是总部整体亏损30。相对原情景的50,总部这组项目减少80。门店恢复原余额,代价转到了总部;不能只给门店加86,却忘了付款方也少86。
把两方放在一起,内部收费和补贴都应相互抵销:无活动时,450+50=500;有活动时,无论补贴前的364+56,还是补贴后的450−30,都等于420。两方合计少80,恰好对应外部销售多120、资源成本多200。不能在合计账里再次扣56收费,或把86补贴当作从体系外新赚来的收入。
在这组固定条件下,任何两方之间的转付,都不能让两方同时恢复原余额。要改变合计差额,必须改变外部收入或资源耗用,或明确有第三方投入。若改由广告基金出钱,就要把基金及其出资者纳入比较;不能删掉付款方,再宣布补贴让所有人同时获益。真实活动可能有其他效果,但要另外取证。
真正要查的是:活动创造了多少,又怎样分?
前面的100单与140单不是从一张促销报表就能得出的因果事实。没有活动时本来会买多少、原价客是否转用券、邻店订单是否转来,都影响对照。若只能取得活动销售,就先承认对照未知,不能把全部用券订单叫作新增。
核对一项真实活动,先取同一期间的活动标识、适用门店与商品、成交记录及资源成本,再找门店端的结算说明:由谁支付补偿,按核销次数、奖励面额还是其他基数算,是否封顶,退款如何调整,何时结算。没有取得补偿规则,写“待核”,不能自动填0,也不能用广告预算代替。
再查各方收费怎样变化。补贴是否进入某项计费基数、其他会员费用是否同时发生、款项能否抵扣而非到账,都可能改变门店结果。没有适用文件就保留空缺;本文的5%与86只用于演示,不替任何合同补出答案。
最后分开看本期与以后。总部可能希望扩大品牌购买,门店可能关心当周投入和履约压力,但不能预先断定双方必然对立。若主张活动带来复购,就另设观察期看实际原价购买及相关成本;若担心顾客以后只等优惠,也要验证,不能把担心写成已发生。品牌平均增长还应拆到不同门店与时段,不能代替某家店的账。
能回答“这项活动是否划算”的材料,应同时呈现新增外部价值、各方分配和资金来源。顾客省了多少、总部多收多少、门店留下多少,是不同问题;补贴能缓和分配冲突,是否创造了更多价值仍要另外证明。
资料核查:2026年10月16日UTC/洛杉矶10月15日。品牌例证限美国公开页面与上述有日期文件;未取得某家店当期合同、活动结算或后台。本文解释有限模型与读资料的方法,不提供个案加盟、法律、税务或投资决定。

评论