适用范围:在美国使用网站、App、应用商店或银行自动扣款订阅的普通消费者。文中的加州规则只适用于符合条件的加州交易;本文不保证退款,也不代替针对具体合同的法律意见。
取消订阅后又看到扣款,真正要解决的不是一句“我明明取消了”,而是四个可以核对的问题:取消的是哪一个账户、何时生效、这笔钱对应哪个收费周期、谁实际收了钱。只要其中一个没有对应上,商家、平台和银行就可能各说各话。
下面从账单上的一笔钱出发,带你查清购买关系、固定证据、分别处理未来续费和已经扣走的钱,并在商家没有解决时选择正确的争议渠道。
刚发现扣款:先做这六件事
- 先截取交易详情。保留商户描述、金额、交易日期、当前状态和付款账户后四位。不要只截银行首页的一行摘要。
- 确认是待处理还是已入账。待处理交易可能改变金额、消失后重现,或尚不能正式争议。先记录,不要把“待处理”写成“已经最终扣款”。
- 保存取消证据。包括取消提交时间、确认编号、确认邮件、账户页状态和生效日期。截图时保留页面标题与时间,不只截“成功”两个字。
- 不要急着删除 App、邮箱或账户。订单号、购买渠道和历史账单通常都在里面。先导出或截图,再决定是否删除。
- 找收据。在多个邮箱中搜索金额、商户名、应用商店名称和交易日期。收据发给哪个邮箱,往往就对应哪个购买账户。
- 检查下一收费日。确认取消后,账户页是否仍显示下一次续费;若显示,先截屏再继续处理。
如果交易完全不认识、账户可能被盗,或你发现多个陌生商户,不要先按“普通取消失败”处理。立即联系发卡机构或银行,按未授权交易和账户安全流程办理,并更改可能泄露的密码。
先判断是哪一种“取消后扣款”
同样是取消后看到钱,原因可能完全不同。下表中的“关键证据”决定你该找谁、提出什么请求。
手机查看下表时,可左右滑动。
| 情况 | 关键证据 | 正确处理 | 常见误区 |
|---|---|---|---|
| 取消发生在本期收费之后 | 收费日早于取消日;确认写明服务到期末结束 | 未来续费和本期费用分开问;本期是否退款取决于条款、事实与适用规则 | 把“已取消下期”理解为“本期一定退款” |
| 取消有延迟生效日 | 确认邮件写明具体结束日 | 核对扣款属于结束日前还是结束后的周期 | 只记提交日期,不看生效日期 |
| 还有第二账户或家庭成员账户 | 另一邮箱收到收据;订单号、账户名或订阅页不同 | 逐账户取消,逐订单处理费用 | 同一服务名称就当成同一份订阅 |
| 通过应用商店或支付平台购买 | 账单描述和收据指向平台 | 服务商确认使用状态;收款平台处理订单和费用 | 只联系内容服务商,忽略真正收款方 |
| 年费、分期或最低期限合同 | 订单条款写有承诺期、提前终止或分期安排 | 先确认取消的是自动续费、服务本身,还是付款授权 | 停止扣款就等于合同义务消失 |
| 商户已批准退款但尚未入账 | 有退款编号和批准日期,账单尚无贷记 | 记录为“批准待入账”,按商家给出的处理时间回查 | 客服说“已退”就马上标记完成 |
| 取消后仍产生新的已入账收费 | 收费日晚于取消生效日,且账户、渠道、周期完全对应 | 向商家提出书面纠正;未解决时按付款方式争议 | 只重复取消,不单独处理已扣款 |
完整案例:同一服务名下其实有两份订阅
以下人物、服务名称、日期和编号均为虚构教学信息。
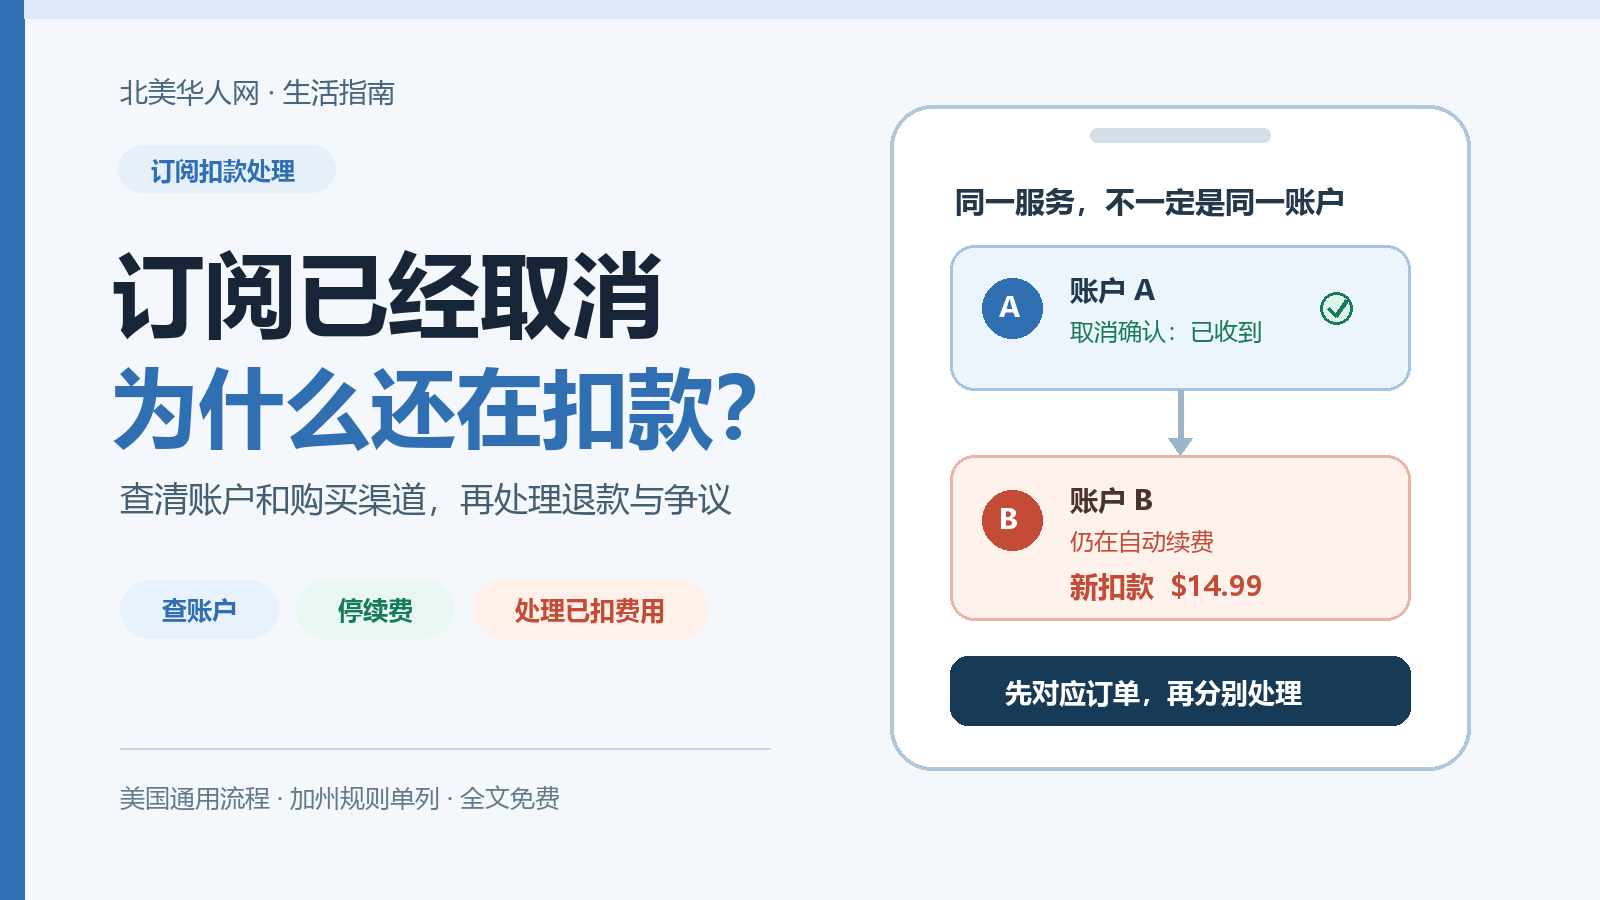
陈洁用“账户 A”在 StreamLeaf 网站开始试用,5 月 9 日转为每月 14.99 美元。她在 5 月 12 日取消,邮件写明网站订阅在 6 月 9 日结束。客服只确认未来不再续费,没有回答 5 月 9 日费用是否退款。
6 月 9 日,同一张信用卡又出现一笔 14.99 美元。陈洁没有直接写“商家重复扣款”,而是比较账单描述和收据。第一笔显示 STREAMLEAF,收据发到账户 A;第二笔显示 APPS*STREAMLEAF,收据发到“账户 B”,订单号也来自应用商店。她由此发现,第二笔属于另一购买渠道下的另一份订阅。
这个区别改变了整个处理路径:网站商家负责回答账户 A 的 5 月费用;应用商店负责账户 B 的取消和 6 月费用。银行看到的也不再是含糊的“我取消过”,而是两笔有不同订单和受理方的交易。
把证据整理成一张“收费关系表”
每笔收费单独一行。不要把取消、退款、争议和实际入账挤进同一个“已处理”状态。
手机查看下表时,可左右滑动。
| 账单交易 | 购买关系 | 取消证据 | 费用状态 | 下一动作 |
|---|---|---|---|---|
| 5月9日 STREAMLEAF $14.99 卡尾号1122 |
网站;账户 A;首次转付费;网站收据 A-0509 | 5月12日提交;CN-A-0512;6月9日生效 | 商家仅确认未来不续费;退款尚无决定 | 向网站书面追问5月9日费用的决定、理由和编号 |
| 6月9日 APPS*STREAMLEAF $14.99 卡尾号1122 |
应用商店;账户 B;订单 SL-B-0609;账户仍显示7月9日续费 | 此前的账户 A 取消确认不适用于账户 B | 已入账;尚未提交费用处理 | 在账户 B 关闭续费,并从订单入口提交6月9日费用请求 |
自己的表里可以保留卡尾号,但发给商家时只提供解决问题所需的最少信息。不要发送完整卡号、银行账号、密码、验证码或证件照片。
五种状态必须分开
手机查看下表时,可左右滑动。
| 状态 | 需要什么证据 | 下一步 |
|---|---|---|
| 取消已提交 | 提交时间或页面截图 | 等待并保存正式确认 |
| 未来续费已关闭 | 生效日、确认编号、下一收费日已消失 | 检查下一个原定收费日 |
| 退款已批准 | 退款编号、金额、批准日期 | 等待原付款账户实际出现贷记 |
| 退款已入账 | 账单贷记金额与日期 | 核对金额是否完整,再结项 |
| 费用被拒绝或进入争议 | 书面理由或银行案件编号 | 按要求补件并跟踪期限 |
向商家或平台提出两个独立请求
一封消息中可以同时提出两件事,但要分成编号。第一项处理未来续费,第二项处理已经发生的费用。这样客服不能用“我们已经取消”代替退款答复。
主题:请分别确认订阅状态和 5 月 9 日的 14.99 美元费用
我通过账户 A 购买该订阅,并于 5 月 12 日提交取消。取消确认编号为 CN-A-0512,确认邮件显示 6 月 9 日生效。
请求一:请书面确认该账户的自动续费已经关闭,说明取消生效日,并确认下一收费日。
请求二:请单独审查 5 月 9 日的 14.99 美元费用,书面告知退款或不退款的决定、理由和处理编号。请不要只以“未来续费已关闭”答复该笔费用。
附件包括取消确认、该笔交易详情和购买收据;付款信息仅显示卡号后四位。
商家回复后,怎样决定下一步
手机查看下表时,可左右滑动。
| 商家回复 | 你的记录 | 下一步 |
|---|---|---|
| “订阅已取消” | 只确认未来状态,费用问题仍未答 | 引用原问题,再要求对具体交易作出决定 |
| “退款已提交” | 批准待入账 | 索取金额、退款编号、提交日期和预计处理时间 |
| “费用符合条款,不退款” | 拒绝,并保存理由 | 比较收费日、取消生效日和条款;有事实错误时向支付机构争议 |
| 没有回复 | 未回复,不是拒绝 | 按承诺回复日跟进一次;之后带完整材料升级 |
| 退款已经到账 | 已入账 | 确认金额、币种和原交易对应后关闭费用项 |
不要同时在商家和银行重复索取两次退款。商家退款若在银行争议期间入账,应及时通知发卡机构,避免同一交易出现重复贷记后又被冲回。
商家没有解决:按付款方式选择升级路径
信用卡
先立即联系发卡机构,说明这是取消后收费、重复收费,还是完全不认识的交易。若你认为账单存在错误,CFPB 提醒消费者还应尽快向账单列出的账单争议地址发送书面通知;这个地址可能不同于付款地址。为保护可能适用的账单错误权利,书面通知应在发卡机构寄出首次显示该错误的账单后 60 个日历日内送达。
书面通知写明姓名、地址、账户识别信息、交易日期和金额,以及你认为错误的原因,并保留副本和送达证明。CFPB 的消费者说明还写明:发卡机构通常应在收到通知后 30 天内确认,并在两个账单周期内完成调查。争议期间仍要按时支付无争议金额。不同事实可能适用不同程序,不要等商家无限期拖延后才查看账单上的正式争议说明。
银行账户自动扣款
CFPB 建议同时书面通知商家和银行或信用合作社,明确撤回商家从银行账户自动扣款的授权。银行可能建议另做止付,并可能收取费用。撤回付款授权只控制付款方式;如果合同仍存在,真实应付款项并不会因此消失,所以要同时向商家说明你是取消订阅、终止合同,还是只更换付款方式。
在你已向商家和银行澄清撤回授权后,若商家继续发起扣款,立即联系银行并按其错误处理流程办理。保存给双方的通知、银行确认、止付记录和案件编号。
借记卡、应用商店和支付平台
借记卡或其他电子转账不要机械照抄信用卡的 60 天书面账单争议流程。立即联系银行或发卡机构,按照交易类型和机构要求提交材料。通过应用商店或支付平台购买的,先用收据确认平台订单,再从该订单的费用处理入口提交;同时检查内容服务商账户是否仍然有效。平台退钱不一定自动关闭服务,服务关闭也不代表平台已经退钱。
人在加州,还要核对这些自动续费要求
加州总检察长的消费者提醒说明,2025 年 7 月 1 日起生效的修订加强了自动续费法。对适用的自动续费或连续服务,商家需要取得消费者对相关条款的明确同意,并提供法律要求的提醒和取消方式。在线加入的消费者应能在线取消;取消方式应与加入时使用或平常与商家互动的沟通方式相符。
手机查看下表时,可左右滑动。
| 事项 | 加州总检察长提醒中的时间 | 应核对的内容 |
|---|---|---|
| 初始期限一年或更长并自动续费 | 续费前至少15天、不超过45天 | 续期长度、附加条款、金额或范围、频率和取消方法 |
| 超过31天的免费或折扣试用 | 结束前至少3天、不超过21天 | 转付费条款、金额或范围、频率和取消方法 |
| 消费者接受现有订阅费用变化 | 新费用生效前至少7天、不超过30天 | 费用变化和取消说明 |
| 年度提醒 | 每年一次 | 产品或服务、收费频率和金额、取消方法 |
这些规则不等于每一笔取消后的收费都会自动退款。保存加入方式、条款、提醒、收费日、取消步骤和答复。认为加州权利受侵害时,可向 California Department of Justice 提交投诉。
不要把旧新闻中的“Click-to-Cancel”当成现行全国规则
FTC 在 2024 年公布过一套常被称为 Click-to-Cancel 的修订规则。FTC 2026 年的正式规则文件说明,第八巡回上诉法院已于 2025 年 7 月撤销该修订规则;2026 年 FTC 又就负面选项规则展开新的征求意见。因此,不能只凭 2024 年新闻稿主张全国统一的一键取消权。州法、合同条款、其他联邦法律和针对欺骗性做法的执法仍可能适用,必须按交易和所在地核对。
这六种做法最容易让处理失去焦点
- 只说“我取消了”,不写取消账户、日期、生效日和确认编号。
- 看到相同服务名称,就把不同账户或不同购买渠道合并成一笔。
- 客服说“不会再续费”,就把已经扣走的钱标成“已退款”。
- 交易仍在待处理状态时反复提交多个案件,导致编号和证据相互冲突。
- 为了证明身份向商家发送完整卡号、银行账号、密码或验证码。
- 只做银行止付,却没有处理仍然存在的合同或订阅关系。
什么时候才算真正处理完
- 每笔收费都对应到具体账户、订单、渠道和收费周期,或明确标记为仍无法识别。
- 每份订阅都有取消生效日和确认编号,下一收费日已消失或写明结束日期。
- 每笔已扣费用都有独立结果:退款入账、书面拒绝、争议处理中或仍待答复。
- 退款以原付款账户实际出现贷记为准,金额和币种已经核对。
- 下一个原定收费日已经检查,没有新的续费;如有新收费,沿用原记录继续追踪。
- 所有邮件、截图、收据和案件编号放在同一文件夹,文件名含日期和对象。
官方来源
- FTC:Getting In and Out of Free Trials, Auto-Renewals, and Negative Option Subscriptions
- CFPB:How to fix mistakes in your credit card bill
- CFPB:How do I dispute a charge on my credit card bill?
- CFPB:How do I stop automatic payments from my bank account?
- California Attorney General:Consumer Alert on California’s Automatic Renewal Law
- FTC:Negative Option Rule ANPRM, 2026
来源核查日期:2026 年 9 月 22 日。

评论