常去的咖啡店看起来仍然很忙,却传出关门消息;另一家店的内部报表显示亏损,经营者便想把亏损额当成关店后能省的钱。这两个判断都缺了一步:关闭以后,整个经营网络究竟少了哪些收入,又真正撤掉了哪些支出?
先核准是永久关闭、暂停装修还是迁址,再比较同一段时间内的“继续营业”和“关闭”。关键不只在原店,还在未结束的付款义务、顾客能否转去其他店,以及接住这些交易需要增加什么投入。下面用一份完全虚构的月度账,把这几项放在一起。
公告说了什么,先停在它能证明的位置
Starbucks在2026年9月24日表示,计划当周关闭约250家北美咖啡店。公司称,筛选针对难以持续提供所希望体验、或看不到可接受财务表现路径的门店,并拟引导顾客到附近店。本文未逐店核实完成情况,也没有单店利润及顾客转移数据。Starbucks:2026年9月24日门店公告
所以,看到一家店关门,不能直接补上“顾客太少”这个原因。自己曾在早高峰看到排队,也不足以判断全天收入、全部支出和场地条件。对具体门店,先确认地址、经营主体、变化日期与公告范围,才知道后面究竟在解释什么。
改菜单、改空间和关店,先对应到不同问题
产品调整可以针对制作和选品。Starbucks在2025年的美国菜单简化说明中,把部分退出品项描述为购买较少、制作复杂,或与其他产品相似。这是公司的筛选理由,不能直接用来解释某一家店缺货,也不能证明撤掉某款产品就提高了利润。Starbucks:2025年菜单简化说明
空间调整则可能针对停留和服务方式。公司在2026年9月23日表示,自2025年底以来已改造超过1,000家美国和加拿大咖啡店,内容包括更柔软的座位、照明和本地设计元素。该说明没有给出这些门店各自的投资额或增量收益。Starbucks:美国与加拿大门店改造
这几种动作可以同时发生,却不能互相代替证据。若卡在某些饮品的制作步骤,装修座位未必解决;若场地难以支持目标服务方式,增加新品也未必解决。是否保留一个地址,还要进一步比较继续经营、可行改造与退出各自的收入、支出和约束。下面只隔离其中两种方案:继续营业与关闭。
内部表亏15,000美元,哪些支出关门后会消失?
以下所有金额、比例与经营条件均为虚构教学假设,不是Starbucks或任何真实门店的数据。单位均为美元/月。假设同一经营者拥有原店和承接店,比较固定观察窗口内的一个月;其他门店原有收支不变,税、融资、折旧等不纳入这份简化账。
原店继续营业时,净销售100,000美元,随销售变化的支出为60,000美元,销售贡献就是100,000-60,000=40,000美元。这里的“销售贡献”只是扣除所列销售变动支出后留下的金额,还要承担固定支出。
| 项目 | 美元/月 | 关闭后怎样处理 |
|---|---|---|
| 销售贡献 | 40,000 | 原店停止销售,这部分先失去 |
| 原店固定现金支出 | 45,000 | 其中37,000可停止,8,000仍需支付 |
| 扣原店固定支出后的余量 | -5,000 | 40,000-45,000 |
| 内部另分摊的总部费用 | 10,000 | 假定关闭也不减少总部实际支出 |
| 分摊后的内部表结果 | -15,000 | -5,000-10,000;不是财报净利润 |
这家店在内部表里是负数,但关门后能停止的原店固定现金支出只有37,000美元。仍支付的8,000美元,可以代表本观察窗口内尚未结束的场地或其他固定承诺;具体哪些费用能撤、何时能撤,必须按实际安排确认。
总部的10,000美元则是另一种问题。如果总部支出完全没减少,只把原店的分摊转到其他店,企业总账不会因此多出10,000美元。管理报表怎样分摊,与实际少付了什么,需要分别核对。
关闭后,还要把能留下的交易接回来
再假设原店月净销售的25%转到同一经营者的承接店。这里的25%按销售额计算,不是顾客人数;假定价格、购买组合和40%的销售贡献率不变。承接店因此增加25,000美元销售、10,000美元销售贡献,同时每月新增3,000美元经营支出。
这些交易能否转移、承接店有没有余力,现实中都需要验证。本例暂时假设它能接住,不挤走原有顾客;新增3,000美元没有包含在前述销售变动支出中,避免重复扣除。
与继续营业相比,关闭后的网络月度变化为:
停止的支出37,000-失去的销售贡献40,000+承接的销售贡献10,000-新增承接支出3,000=增加4,000美元。
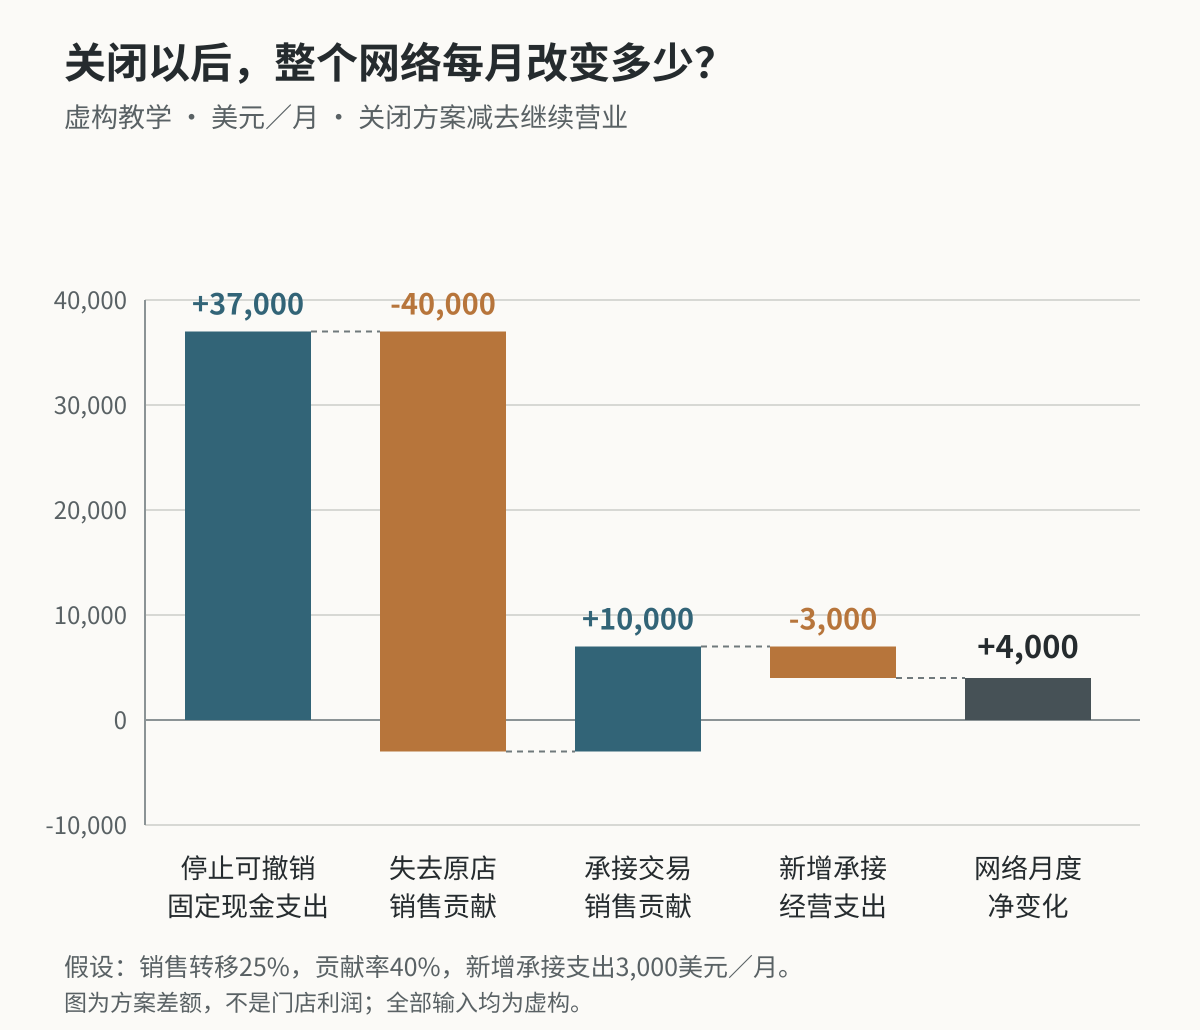
仍支付的8,000美元已经从45,000美元中排除,所以第一项只加回37,000,不能在末尾再扣一次8,000。总部支出在两个方案中都一样,也不会产生额外节省。
换个方向复核:继续营业时,原店扣固定支出后为-5,000美元;关闭后,承接交易留下10,000,扣新增承接支出3,000和仍需支付的8,000,相关余量为-1,000美元。-1,000减去-5,000,仍是改善4,000。总部费用无论是否放进两边,都不改变这个差额。
因此,本例的内部表虽然显示原店亏15,000美元,关闭只让整个网络每月多留4,000美元。这个结果来自本例的成本和转移假设,不能拿去解释某一家真实咖啡店的关闭决定。
附近有店,不代表顾客一定会过去
只改变销售转移比例,其他条件不动,结果就可能翻转。下表仍假设承接店的贡献率为40%,每月新增承接支出固定为3,000美元。
| 销售转移比例 | 承接销售贡献 | 网络每月变化 |
|---|---|---|
| 10% | 4,000美元 | -2,000美元 |
| 25% | 10,000美元 | +4,000美元 |
| 50% | 20,000美元 | +14,000美元 |
三行都按37,000-40,000+承接销售贡献-3,000计算。在这些条件下,转移比例为15%时,月度差额恰好为0;更低时,关闭反而让整体月度表现变差。这不是行业门槛,只是本组假设的结果。
最强的假设是:转移比例从10%升到50%,承接店仍能接住,新增支出却始终只有3,000美元。若需要增加班次、设备或空间,成本要改;若新到的顾客挤走承接店原有交易,损失的贡献也要扣。距离近、同一个招牌或同一会员账户,都不能替代实际承接记录。
退出付款另列,别塞进一个正常月份
上面的月度差额尚未计入一次性退出付款。该公司9月24日提交的8-K预计,这轮计划涉及约3亿美元重组费用:约2亿美元为现金性质费用,主要是租约退出和员工离职安排;约1亿美元为非现金资产处置和减值。预计现金性质费用不等于公告日已支付,计划总额也不能除以门店数当每店成本。Starbucks 8-K:Item 2.05
做自己的比较时,把一次性付款金额和日期单列,核对是否已经包含在其他支出里;持续月份则按实际可撤销时间更新。租约何时结束、承接店何时增班、顾客转移能维持多久,都会改变后续月份,不能把一个月的差额直接延伸成长期回报。
先找缺的输入,再判断该改哪一层
判断关店方案,至少需要五组证据:实际能够停止的支出、仍要履行的付款义务、可能保留的销售及其贡献、承接这些销售的新增代价,以及退出付款的金额和时间。记录不支持的部分应保留未知,不用附近人流或品牌平均利润率填空。
如果问题集中在产品或空间,可以先比较可行调整;如果要判断是否退出,就把整个经营网络放到同一张差额账里。本例最值得记住的不是4,000美元,而是:内部表亏损、关门后少付的钱,以及整个网络最终改善多少,各自需要不同的证据。
原始资料核查于2026年10月12日。品牌公告只用于说明公开动作、计划与费用口径;所有月度测算均为虚构教学,不构成真实门店诊断或关店建议。
暂无评论内容