让原店的一名员工带20件货去新店,可能让新店多卖12件,同时让原店少卖40件。改请外部承运者送这20件,原店的销量保住了,新店却只多卖7件。下面这组教学假设说明:判断一次跨店支援,得把出发店与接收店放在同一个营业时段里,看这一趟究竟改变了什么。
这里讨论同一企业的两家小食品店。它们都已具备营业条件,不比较选址、开店回报或融资;也不预设多开一家就会失控。先弄清一个具体问题:原店看起来有余的人和货,能否在另一店需要时送到,并完成销售?
共享原店的资源,也会占用原店的工作
GreenStar的经营者Patrice Jennings在2004年的第二店运营记录中写到,新址的熟食继续由主店厨房制作,团队因而要解决运输、店间商品记录和劳动成本归属。这份历史自述证明了共享生产背后的实际工作,没有提供逐小时销量或调人造成的损失。本文也不把熟食运输条件套给常温商品。GreenStar原文:Logistical challenges
New Venture Advisors的2016年农村杂货店研究,把不干扰原零售业务列为共享资源的前提:接收货物、使用车辆和作业区域,都须避开原业务占用的时间;延迟交付也可能占住店员。这是店内兼营食品集散业务的研究,本文只借其运营约束,不采用收益模型。原研究:第7、12页
华盛顿州立大学Kitsap County Extension对当地农户及食品组织的调查同样发现,额外运输能力受人手、车辆和时间安排限制;共享线路虽可能减少车次,仍可能增加劳动与车辆维护成本。调查对象并非同一老板的两家小店,不能据此推算小店费用或扩张失败率。WSU原报告:PDF第8、10页,印刷页6、8
固定两小时,让四种做法面对同一批需求
以下所有数量、价格、需求、时间、工资与费用,均为教学假设,与上述机构及经营者的数据无关。观察窗为12:00至14:00,只看一种常温、密封、同规格且适售的商品。A为原店,B为新店;两店的其他商品和工作未放进本例。
- 期初A有120件,B有50件,合计170件;每件成本2美元,均已在12:00以前付清。每卖一件即收4美元,不计损耗、退货或替代购买。
- 每小时A有50笔、B有35笔需求,每笔只买一件。该小时的顾客都从整点起可接受服务,愿等到小时结束;未完成的需求直接失去,不延到下一小时,也不转去另一店。这是为了排出可核时序而作的简化,不能预测真实排队。
- A有A1和S两人,B有B1一人;每笔交易占一名合格员工连续2分钟,设备允许两人并行。本例要求每址至少一名合格员工在场,这是模型条件,不是法定编制。
- 三人各付足两小时,按每小时24美元完整用工费用计,合计144美元,14:00支付;模型中的雇主负担已含其中,不再加一遍。共享现金期初300美元,运费及新增购货款都在12:00先付。
售价与收款按本例不计代收税的口径处理。租金、设备、其他税费、刷卡费、保险、融资及其他商品和时段均未列入,下面的现金余额只属于这个收付片段。
员工把货带走,也把自己的服务时间带走
P0,不调配。三人留在原址。A两人每小时可以接住50笔需求;B一人每小时最多做30笔,第一小时卖30件后剩20件,第二小时只能再卖20件。
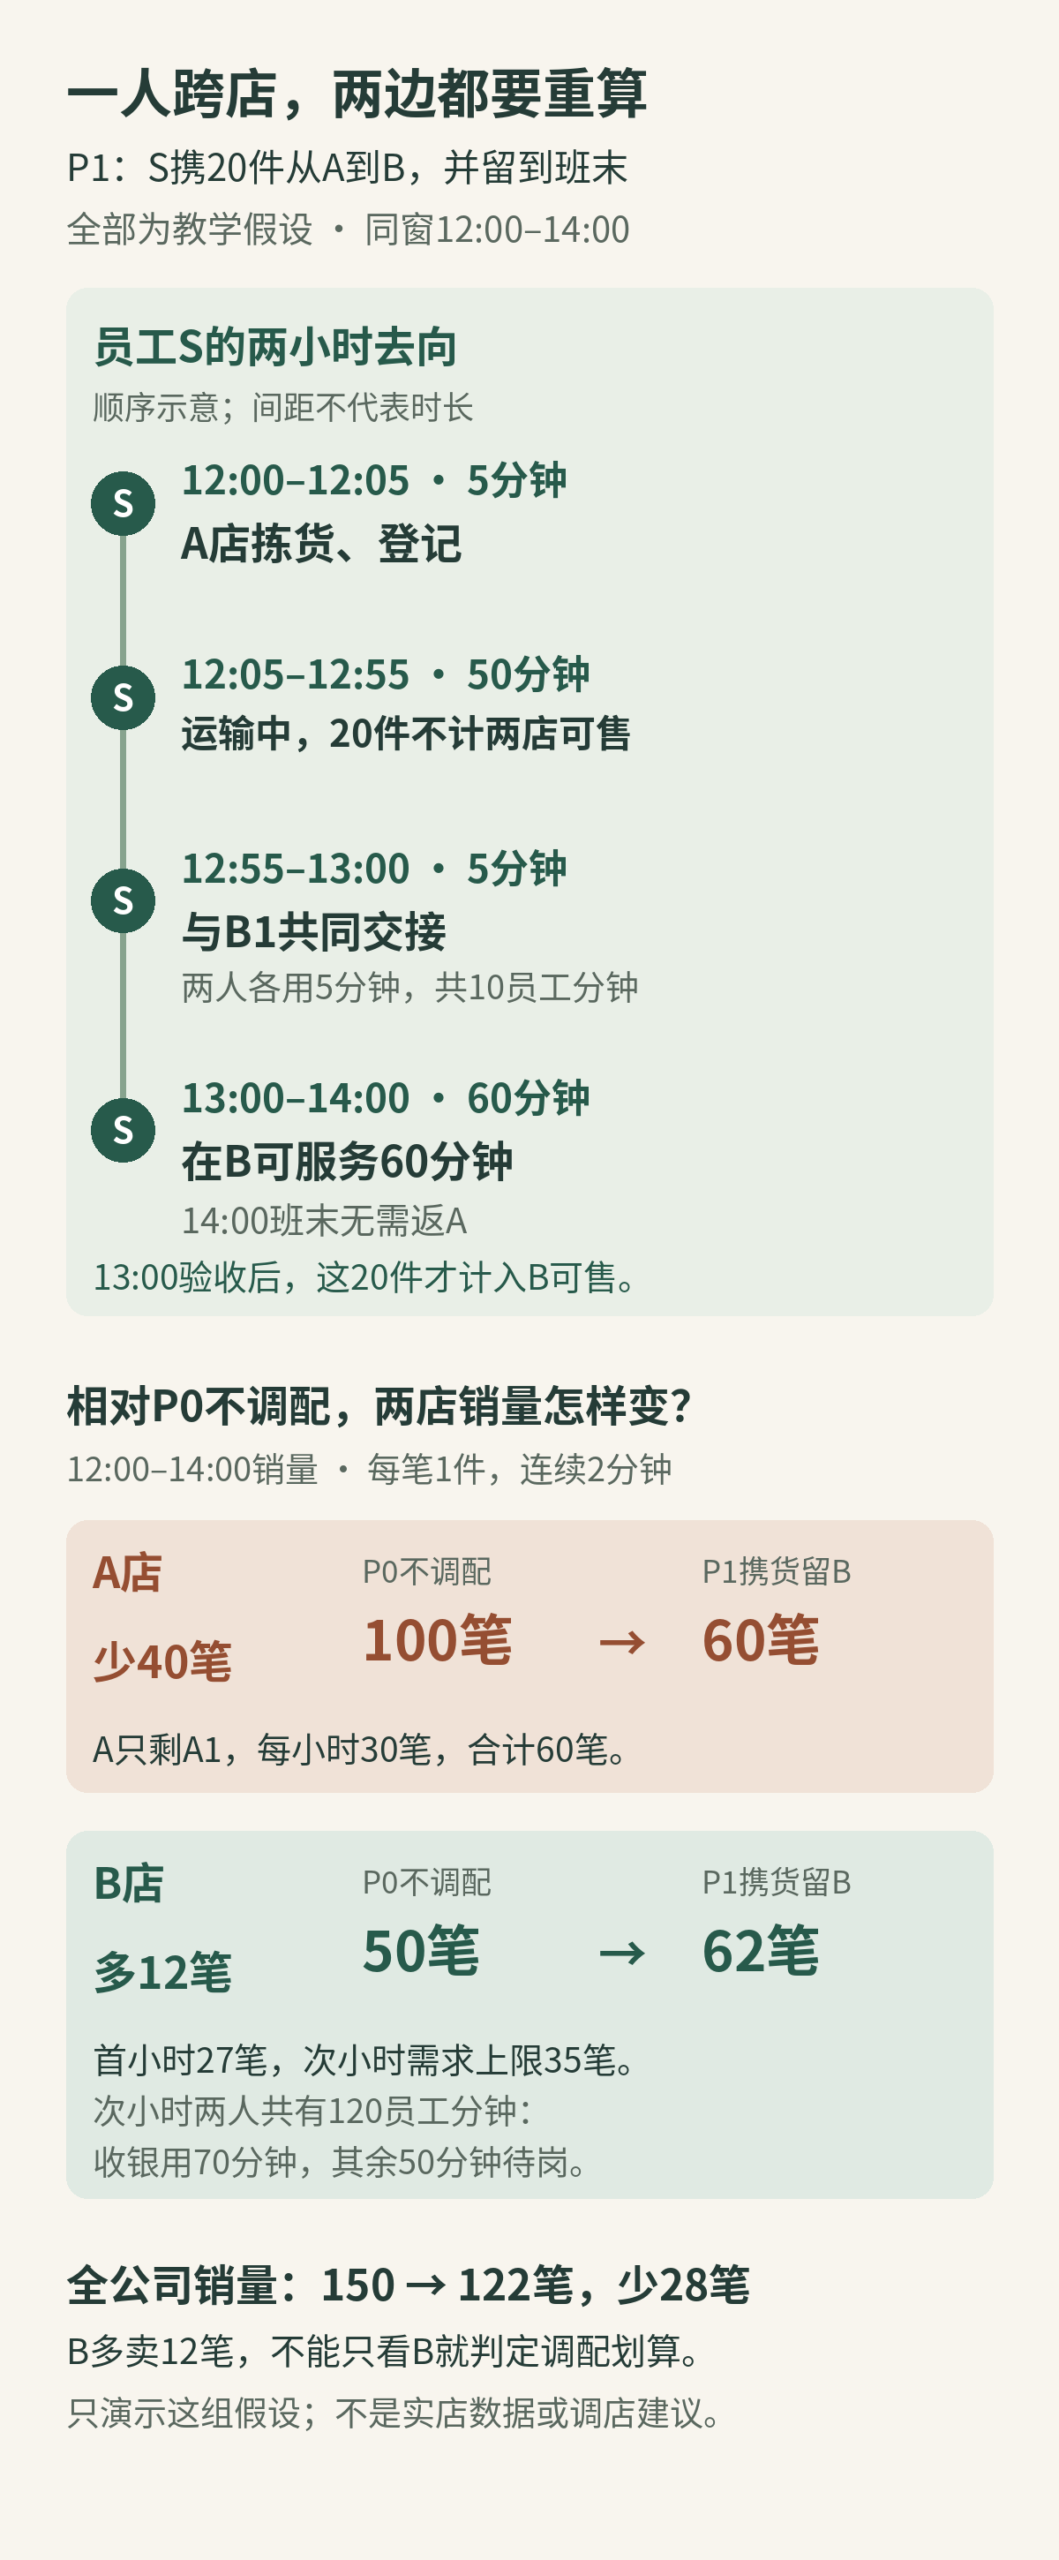
P1,S携20件去B,随后留在B。12:00至12:05,S在A拣货、登记并发出;12:05至12:55运输;12:55至13:00与B1共同交接。两人一起花5分钟,就是10员工分钟。货到13:00验收完成才可售,S也从此在B参加服务;14:00结束该班,假设无需返回A。另付12美元该趟外部车辆费用,不含新增工资。
S离开收银岗位后,A只剩A1,每小时最多做30笔。B1第一小时则要留最后5分钟接收,55分钟只能排下27笔连续两分钟交易,不能把剩余的一分钟凑成半笔。第二小时B有两人和足够商品,但需求只有35笔。
因此,P1使B从50笔增至62笔,A却从100笔降至60笔。新店确实得到帮助;同一个动作让公司合计从150笔降至122笔。这个结果取决于A当时仍有需求,不能外推成跨店借人总会减少销售。
P2,外部承运者调20件。S只用12:00至12:05完成拣货、登记和发出,随后留A服务;承运者12:55到B,B1接收5分钟,仍到13:00才可售。付18美元承运费,不增加B的收银员工。A第一小时可由A1完成30笔、S从12:05至12:45完成20笔,第二小时也能接住50笔。B只做到27加30,共57笔。调来20件,相对不调只多卖7件,接收还占掉了第一小时的部分服务时间。
P3,向供应商新购20件。A不调货,员工留岗;假设供应商也能12:55送到,B1照样接收5分钟。12:00付40美元货款及18美元配送费。没有真实供货承诺时,这只能是一个条件分支。
| 行动 | A两小时 | B两小时 | 公司合计 |
|---|---|---|---|
| P0 不调 | 50+50=100 | 30+20=50 | 150 |
| P1 S携货留B | 30+30=60 | 27+35=62 | 122 |
| P2 外部承运调货 | 50+50=100 | 27+30=57 | 157 |
| P3 外部新购 | 50+50=100 | 27+30=57 | 157 |
三人的总付薪时间始终是360员工分钟。以P1核对:A1在A可服务120分钟;B1可服务115分钟、接收5分钟;S拣货5、运输50、交接5、在B可服务60分钟,合计360。这里的“可服务”包含待岗,并非一直成交。例如B第二小时可排B1做30笔、S做5笔,只使用70员工分钟,另50分钟待岗;S没有同时算在两家店。
同样卖157件,现金仍可能相差40美元
货与人要沿同一条时间线走。P1、P2的20件在A预留后退出当地可售量,12:05发出后记在途,12:55到B后等待验收;13:00才加入B可售量,途中不能两店重复计算。Shopify当前帮助文档也分别记录待发运、在途与接收,并允许按实际数量接受或拒收;这些状态说明只能辅助理解交接,不能证明实物已经到位,更没有提供本例的5分钟标准。发运状态、接收状态
期末现金按同一式计算:300+4×公司销量-144-运费-新增购货款。期初170件已经付过钱;内部调20件没有产生新收入,也不能再扣40美元采购付款。P3才有本窗口的新增货款。
| 行动 | 新货款/运费 | 期末现金 | 期末货 A/B | 总货 |
|---|---|---|---|---|
| P0 | 0/0 | 756 | 20/0 | 20 |
| P1 | 0/12 | 632 | 40/8 | 48 |
| P2 | 0/18 | 766 | 0/13 | 13 |
| P3 | 40/18 | 726 | 20/13 | 33 |
P2和P3同卖157件,P2现金多40美元,同时少留20件货,差别落在A。省掉当下采购付款,不能写成多赚40美元。如果A以后确需补回20件,应在实际补货付款时再记,不能本窗口先假扣一次、以后又扣一次。
P2相对P0的现金虽多10美元,也不能据此排为更盈利的方案:它多收7×4=28美元,多付18美元运费,还多售出了成本为7×2=14美元的原有商品。只比这些变化,28-18-14=负4美元;这仍不是整店净利润。现金和库存一起看,才知道余额为何变动。
数量也能逐店核回:P1的A为120-20-60=40件,B为50+20-62=8件;P2全公司为170-157=13件,P3则为170+20-157=33件。14:00四种方案都没有在途货,内部调拨不增加公司商品总量。
两小时能支援,不代表下一轮仍有余量
这组假设中的20件,只是A在当前需求窗口下看起来可调的数量。P2把A卖到零;如果下一批外部到货前A还有顾客,便要延长观察窗,重新核对后续需求和补货付款。本文没有证明可以长期调空原店。
其他条件变了,结果也须重算:S若不能胜任B的工作,第二小时就没有两人服务能力;班末要返A或车辆要归位,会增加时间或费用;货物迟到、少到、拒收,要按实际可售时刻和数量计。顾客若不愿等到小时结束,也不能保留本例销量。真实的其他店务、运价和供货条件未知时,应保留未知。
理解两店联动,可以从一次完整行动开始:这个人出发以后,原店还能完成多少;这批货到达以后,新店何时有人接收、又能卖出多少;到同一终点,两边分别还剩什么,企业向外实际收付了什么。这样才能看清,支援新店的同时,原店承担了哪一部分变化。
资料核对:2026年10月10日。WSU报告的资料收集发生于2024年,SESRC分析完成于2025年8月;文件路径中的2026年不是调查年份。本文所有算例均为教学设定,不是实店账目、工资或运输报价,也不用于个店排班、开店或投资决定。
暂无评论内容