共同账户可以用来支付双方认定的家庭支出,但“我们各存多少”和“银行允许谁动用钱”是两件事。按收入比例存入,不代表银行会按同一比例限制提款;约定大额支出先商量,也不代表银行卡会自动要求两人批准。
以下针对在美国考虑使用或已经使用个人联名支票账户的伴侣,讨论怎样约定日常收支。具体权限仍要看自己的账户协议和适用规则。它不要求合并全部收入,也不把共同账户当成亲密关系的证明。
先核谁能操作,再谈钱怎样分
美国消费者金融保护局(CFPB)说明,在大多数情况下,联名支票账户的任一持有人可以提走账户内的钱并关闭账户;要了解具体情况,应查账户协议并询问银行,州法也可能提供相关保护。CFPB:联名账户一方提款和关户
以Chase公开的个人账户说明为例,每位联名持有人都能控制全部资金、交易和关闭账户。其2026年6月14日生效的存款协议还说明,每位联名持有人可能须对全部透支负责,即使透支由另一人造成。这里引用一家银行,是为了说明必须读的条款类别,不是推荐产品,也不能直接套到其他机构。Chase联名账户说明;现行存款账户协议
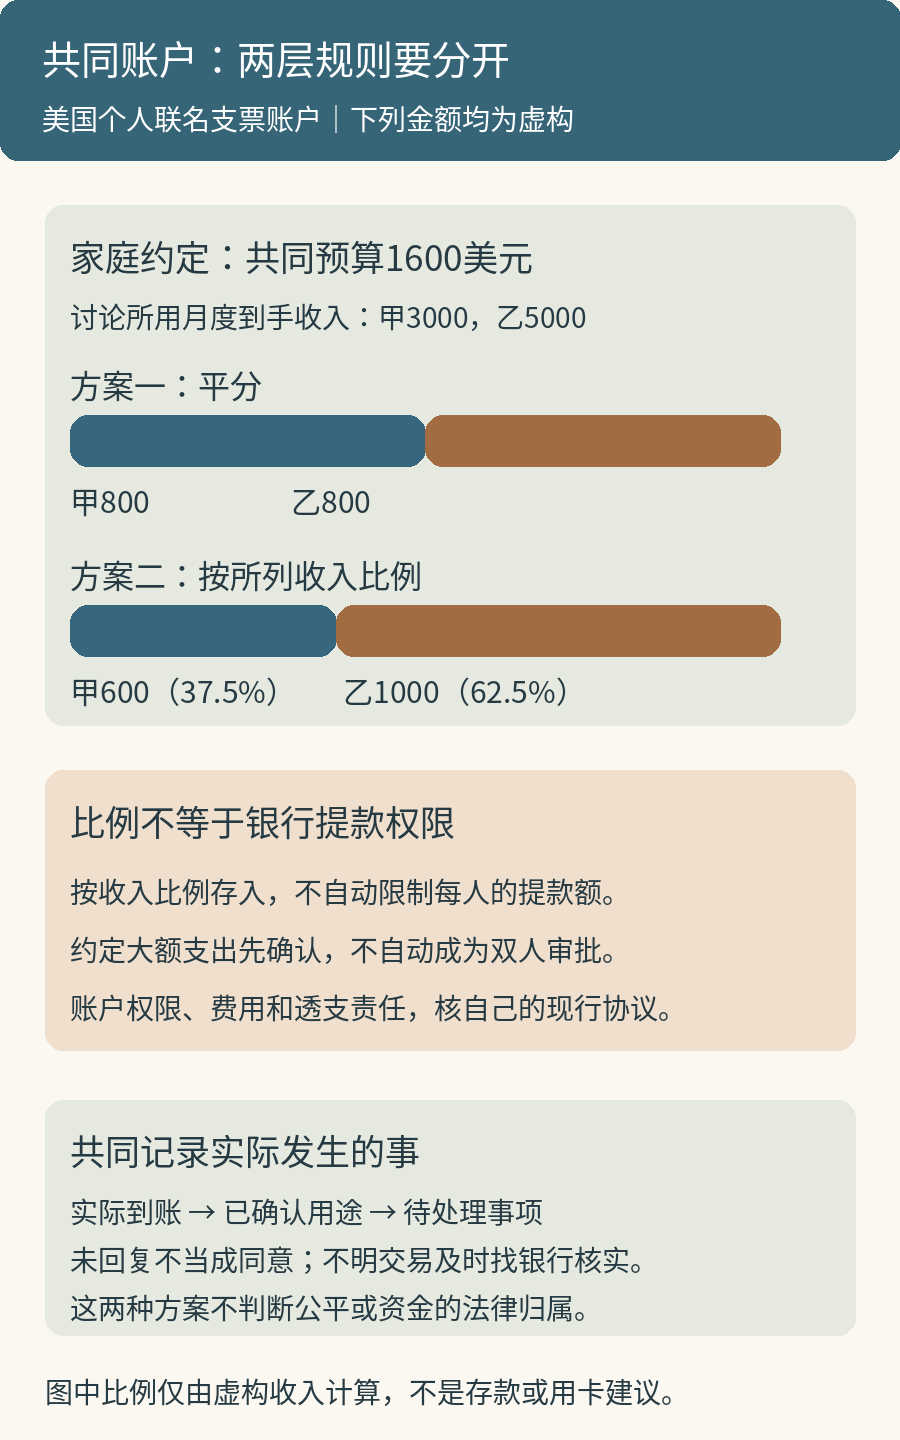
因此,开户或继续使用之前,双方应各自能找到当前协议,确认操作权限、费用、透支责任及账户出现分歧时的处理入口。不要把家庭写下的“超过300美元先确认”,当成银行已经设置好的双人审批。若实际需要某种限制,先问银行是否提供、怎样生效,得到明确答复后再决定是否合适。
存入比例,先说明用什么数作基准
假设双方同意用于本次预算讨论的月度到手收入分别为3000和5000美元,共同支出预算为1600美元。若平分,各存800美元;若按这两个收入数的比例分担,则分别是600和1000美元:3000÷8000=37.5%,5000÷8000=62.5%。
这只是两种协商方案,没有哪一种仅凭算式就更公平。是否还有固定照护、收入波动、债务或个人必要支出,需要双方愿意讨论后再决定;不必为套一个比例而交出所有私人消费记录。若使用的不是到手收入,或一方收入不固定,就把口径和所用期间一并写明,避免一个人按上月到账、另一个人按合同年薪计算。
还要把“计划存入”与“已经到账”分开。工资日不同,可以分别约定存入日,再核共同账单的付款日;看见转账安排,并不等于钱已在账户里可用。若主要困难是到账与扣款错开,可接着看家庭现金流与付款时间的安排。家庭讨论的比例本身,也不能用来判断账户资金在法律上的所有权或分手时应如何分配。
按项目分别付款,也要核各自承担的总额
除了把钱先存入共同账户,也可以协商由两人分别支付指定项目。USU的伴侣财务讨论资料把谁付账、怎样处理日常开支,以及账户合并还是分开,列为需要讨论的不同问题。“谁负责付款”只是执行分工,不自动决定最终由谁承担多少。
延续上面的虚构1600美元预算,若双方约定一人承担1000美元住房支出,另一人承担合计600美元的食品和水电,两笔相加仍是1600;这只是按项目分工的示例,不代表两个项目名称相近,负担就相等。若食品和水电实际变成800,合计便是1800,不能继续把它记成原来的600与1000方案,也不能默认多出的200必须由负责付款的人独自承担。
金额较稳定、付款责任清楚的项目容易逐项核对;费用波动较大的项目,则要先约定预算变化、临时垫付及复核方式。选择平分或按收入比例,是在谈各自承担多少;选择按项目付款,是在谈怎样支付,两层安排可以结合。收入或实际开支变化后,重新确认承担金额、项目与下一次核对时间,不让旧分工自动延续成一方无法承担的承诺。
支出范围,比“家用”两个字更有用
先从双方已经同意承担的项目开始,例如当期房租、约定的水电账单和共同食品采购。每类说明范围:共同食品是否包括个人聚餐?家用设备是否包含个人兴趣用品?亲友赠礼是否需要另行确认?边界不清的项目先讨论,别在刷卡之后才拿“都是为这个家”作归类依据。
可以把记录分成已同意的常规项目、需先确认的新增项目,以及暂未确定由哪里支付的项目。尚未确定,不等于对方已经同意,也不等于费用为零。个人自主支出与已承担的共同责任要分别处理;另一方不参加某个兴趣,不自动意味着应从共同账户补贴它。
对超出预算的确认,也要说清触发条件。单笔超过约定金额、增加新的持续扣款,或同一项目累计超预算,可能是不同的情况。双方可以选择适合自己的条件,但要写明怎样联系、等不到回应时如何处理;不能把没有回复直接当成批准。涉及必须及时处理的共同支出,应提前讨论可用的处理方式,别等账单到期才临时猜对方意思。
对账核三件事,分歧留到明确处理
对账频率可以按账单周期协商,例如每月账单形成后核一次,新增持续扣款时再单独确认。这是安排示例,不是银行要求。先核实际存入是否与约定一致,再核支出用途与金额,最后看是否有待处理的项目和下一周期需要调整的预算。
同一笔交易要分清“双方记得花过,但归类不同”和“本人不认识这笔交易”。前者适合回到约定讨论,后者应及时通过银行官方渠道核实,并按账户规则处理;不要为了等家庭对账日而拖着不查。共享记录可保留日期、项目、金额、确认结果,不必把密码、完整卡号或他人的私人账单放进共享文档。
若收入下降、存入晚了或实际支出持续超过预算,先更新可承担的金额和支出范围,再确定下一次复核时间。没有一致意见时,把尚未达成的事项明确留下,不替对方补签同意,也不根据一张家庭分摊表自行判断提款、关户或财产权利。需要解释银行条款或个人法律责任时,分别向银行或合适的专业人员求证。
共同账户的日常约定,至少应让双方能说清:哪些钱已实际存入,哪些用途已经同意,哪一种变化需要再确认,以及何时一起核对。算清比例只是其中一部分;把约定与真实权限对上,才不会把家庭协商误当成系统已经替自己执行的限制。
资料核对:2026年10月1日。文中收入、预算与确认金额均为虚构示例;银行条款可能更新,应以具体账户的现行协议为准。
暂无评论内容