人在中国,并不自动排除申请美国银行账户;但“非美国公民可以开户”和“本人不赴美、全程在线完成”是两件事。先确认你说的是美国的银行账户,还是名为Bank of America的“美国银行”,再核对具体产品允许的所在地、证件和申请渠道。
本文核验于2026年10月1日,以HSBC美国Premier和Bank of America的官方资料说明两种不同入口。它们是具体产品示例,不代表全体银行,也不保证任何人获准开户。本文只处理个人存款账户的申请准备,不代替银行判定身份或税务状态。
先看开户机构和产品,不只看“美元”两个字
记录银行的法律名称、账户名称、开户地和申请入口。比如这里讨论的HSBC美国存款产品,由HSBC Bank USA, N.A.提供;同一集团在不同国家的银行或服务,不能因为都叫汇丰就当成同一账户。账户能收美元,也不足以证明它就是美国银行的个人存款账户。HSBC美国产品与机构说明
所在地也不是国籍的同义词。银行可能分别询问你现在人在哪里、实际居住地址、邮寄地址、国籍和税务信息。按每个字段自己的意思准备,不用一个美国收信地址替代真实居住地,也不因为持中国护照便自行推定所有税务答案。
HSBC美国:核到在线申请入口,还要读维持账户的条件
HSBC美国Premier页面目前要求申请人至少18岁,并位于其列出的国家或地区;从该产品页点开的所在地名单包含China。新美国客户有单人账户申请入口,已有美国客户可从网银申请;联名账户或不符合在线申请条件的人,则有安排回电的分支。Premier申请页面
这说明官网存在面向名单所列所在地申请人的路径,不能进一步保证你的身份核验会通过,或每个人都能不补件、不转人工。准备时对照页面列出的个人、就业、收入和税务资料;身份证明可包括至少还有六个月有效期的护照,永久地址证明可包括银行账单或公共事业账单,学生还可能要提供在读证明。具体要求以本人进入的申请流程和银行反馈为准。
尤其不要停在“最低开户存入金额为0美元”这一行。当前Premier条款与收费披露首页注明信息截至2026年9月30日,同时列出资格条件、每月50美元管理费和账户关闭条件。0美元说明最低开户存款金额,不等于以后无须符合产品要求。
公开条件包括10万美元合资格余额,或每月合计至少5,000美元的合资格经常性直接入账,或指定的HSBC美国住宅贷款等路径。这里的直接入账有专门定义:条款第4页列的是雇主或外部机构经ACH支付的经常性工资、养老金等;账户间自行转账、手机存款、网点或ATM存款不属于该项合资格直接入账。不要把“自己每月转入5,000美元”当成已经满足要求。
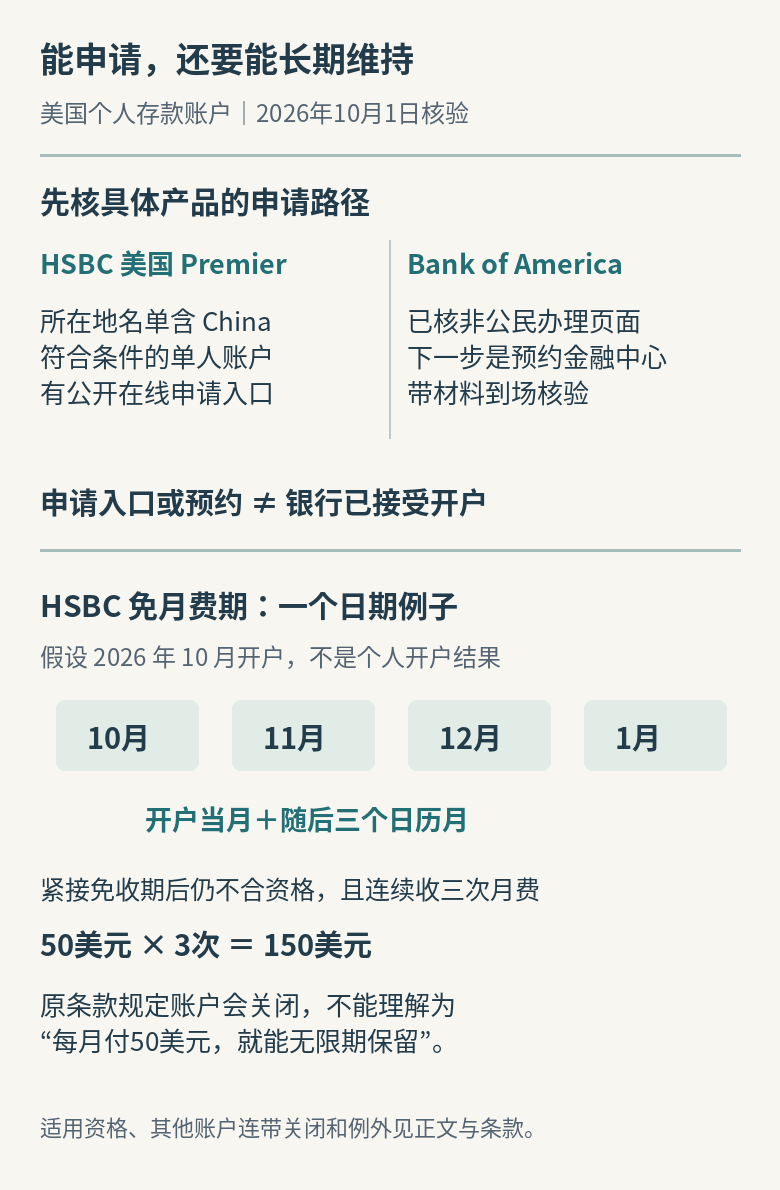
条款规定开户当月及随后三个日历月不收月管理费。假设2026年10月开户,这个免收期覆盖10、11、12月及2027年1月;不是从开户日向后数固定120天。紧接免收期后,若仍不符合资格条件并连续被收三次月管理费,原文规定账户会被关闭。若三次均为50美元,合计150美元;不能据此设计“长期每月交50美元就一直保留账户”的计划。
上述条件下,关闭还会连带本人其他HSBC美国支票、储蓄、信用卡及Global Money账户,除非本人或相关共同持有人另有不同的Premier支票账户。条款也另列唯一美国产品在开户后六个月仍未存入资金的关闭条件,以及Private Bank客户等例外。申请前完整核对适用条款,不能只比较第一页的开户金额或营销页的月费摘要。
Bank of America:不要求SSN,不等于已允许人在中国远程办完
Bank of America的非美国公民开户资料说明,不以SSN作为开户必需条件,但仍要两种未过期身份证明及适用的税号资料。该页把非居民外国人NRA与居民外国人RA的地址要求分开:前者要境外实际地址及美国邮寄地址,后者要美国实际地址。身份类别应按本人真实情况和银行要求核对,不按自己觉得方便的选项填写。
同一页面的下一步是预约到金融中心,与工作人员见面并带上材料。这里能明确核到的是网点办理路径,不能仅凭“非公民可以开户”就推导出可在中国把这一流程全部在线完成。如果尚无赴美安排,应先向银行确认本人是否有适用的其他渠道,不把一次电话咨询或预约成功当作开户批准。
两种证件也要看主、辅证件要求。页面举例包括外国护照,以及带照片的外国驾照或符合要求的借记卡、信用卡等辅助证件;不是把两张任意截图凑在一起。需要中文协助,可先按美国银行客服与口译的核对方法找到正确产品线,再询问开户材料和办理方式;客服电话本身不替代现场核验要求。
“境外开户预约”还要核对方向与完成阶段
银行网站上的“overseas account”不一定指美国账户。例如,HSBC美国的美国以外账户申请页是在说明到其他目的地开账户,不能把其中出现China反过来当作中国居民申请美国账户的完整规则。读到集团跨境服务时,要同时写清“我现在在哪里”和“我要在哪个国家开哪种账户”。
预约、转介、材料收取和正式开户也应分开。HSBC的跨境披露明确,申请要由开户地的HSBC审核并接受,流程才算完成。收到联系编号或资料清单,只说明到了相应环节;不要在未获确认前,把账户当成已经可收款或可付款使用。
向银行询问时,可以这样组织问题:“我目前实际居住在中国,想申请贵行在美国开立的个人存款账户。请确认该具体产品是否接受我目前所在地的申请、是否需要本人赴美、需要哪类地址和税务材料,以及申请获接受后会收到什么确认。”随后再按银行的正式安全渠道递交所需资料,不在普通咨询中一次性发送所有证件和税号。
卡住时先识别条件,别把资料改成系统想看的样子
如果所在地不在当前名单、找不到合适证件类型,或系统要求你没有的材料,保留提示并从产品页的回电、预约或联系入口确认。不要把邮寄地址改写成实际居住地址,也不要使用别人的身份或税号来通过表单。HSBC本身就为不符合在线申请条件的情况列出回电分支;转人工只是另一种核查方式,并不承诺放宽条件。
比较两条路径时,把能够申请、能够获批、能否持续维持账户分成三项。前两项看银行对所在地、证件和申请方式的要求;第三项还要看余额、合资格入账、月费、关闭条件,以及你实际需要的服务。适合别人的账户,未必适合自己长期使用。
最终应保存的是具体开户机构和产品、银行接受申请的确认、本人可用的账户状态、适用条款和费用,以及仍待完成的动作。只有预约记录,就继续完成预约后的核验;仍显示审核或补件,就按原申请跟进。开设账户与跨境汇款是不同事项,资金实际转出前还要另核适用银行和所在地规则。
暂无评论内容