北美华人网|新移民办事与避坑指南 · 第11篇
资料核查:2026年9月23日|版本:1.0
适用范围:以现阶段准备EB-5区域中心投资人申请(I-526E)的家庭为主要对象;独立投资、旧法案件、特殊融资安排应另行核对。本文涉及中国内地资产时,只讨论材料准备与合规核查,不提供规避外汇管理的转款方法。
阅读边界
这是一份一般信息与专业咨询准备手册,不是对个人资金合法性、移民资格、税务结果或项目安全性的确认。清单、表格和示例用于整理真实事实,不是USCIS统一规定的穷尽材料清单。个案递交、赠与或借贷文件、跨境支付及税务处理,应分别由具备相应资格的专业人士审核。本文尚未经过针对具体案件的律师审查。
免费导读|账户里有钱,为什么还需要往前查?
你已经卖掉一套房,父母也愿意资助,或者公司账上有足够利润。家里算了一遍,投资款似乎已经凑齐。接下来律师却让你找多年前的买房合同、父母的收入证明、公司的分红决议,以及每一次银行转账的记录。
这时最容易问错的问题是:“我能不能开一张存款证明,证明这些钱现在属于我?”
账户余额解决的是“现在有多少钱”,资金来源材料要解决的是“这些钱怎样合法成为你的钱”,资金流转材料则要解决“这笔钱怎样进入了这项投资”。可以把准备工作拆成四个问题:钱从哪里产生、谁有权使用、途经哪些账户、最终作为哪一笔投资或费用入账。
EB-5法条要求证明投资资本及与投资相关的行政费用来自合法来源、通过合法方式取得。赠与和借款不能用来绕开资金来源限制;法律还规定了赠与人及非银行出借人的相关材料要求。1
因此,最有用的材料不是一叠孤立的证明,而是一条可以逐段核验的记录链。本手册的目标是让你在找律师、银行和会计师时,拿得出一份有金额、有日期、有凭证编号、有缺口说明的资料包。
先看自己的问题,直接进入对应部分
| 你目前卡住的地方 | 重点阅读 | 完成后应得到什么 |
|---|---|---|
| 钱够不够、是否要混合几个来源 | 01、02、06 | 一份不重复计算的来源预算 |
| 房子卖了,但早年的购房材料不齐 | 03、08 | 取得、出售、收款及缺件清单 |
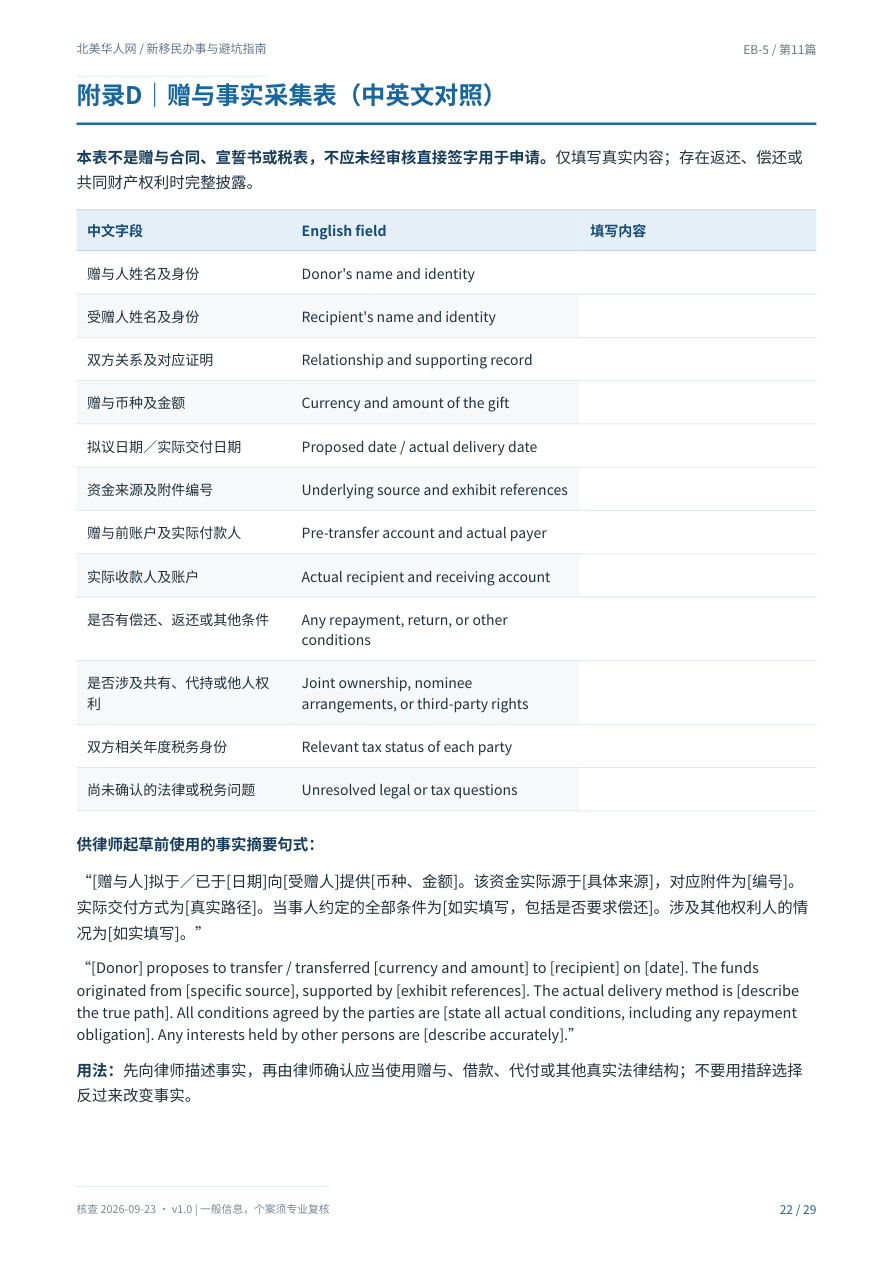
| 父母给钱,只有一份赠与书 | 04、附录D | 赠与人来源包及真实赠与事实表 |
| 公司有钱,但不知道怎样证明分红 | 05、附录E | 公司盈利到个人实收的核对链 |
| 已经汇款,记录零散或金额对不上 | 07、附录B | 逐笔流转台账与差额说明 |
| 不知道银行、律师和会计师各管什么 | 09、10、附录F | 分工表与可直接改写的索件邮件 |
三个必须先知道的提醒
第一,不要把“以后补件”当作计划。USCIS在2026年8月5日发布的PA-2026-05明确恢复相关拒件裁量:缺少必要初始证据等情形下,可以不先发补件通知(RFE)或拟拒绝通知(NOID)而作出拒绝。该指引载明即时生效,并适用于发布日仍在审理或之后递交的请求。这不是说有任何缺件都必然被拒,而是不能保证你一定会获得第二次整理机会。3
第二,不要为了汇出资金而虚构用途或拼凑他人额度。中国国家外汇管理局公布的个人购汇规则明确禁止虚假申报、借用或出借他人便利化额度实施分拆购汇,以及参与地下钱庄等违法违规活动。合法收入、美国银行入账和中国境内汇出合规,是不同问题。5
第三,先核对美国税务身份,再判断赠与申报。“还没有绿卡”不等于一定不是美国税务居民。收到境外父母的大额真实赠与,可能涉及Form 3520信息申报;它与向USCIS提交赠与材料不是同一件事。78
免费样张|从卖房价到真正可用的钱
以下为教学假设,不代表任何城市的税费或真实交易:房屋成交人民币720万元,归还剩余贷款160万元,卖方实际承担的税费及交易支出20万元,则净回款为540万元。若其中80万元用于其他家庭支出,尚可安排的金额是460万元,而不是720万元。
这个算式只是预算核对。它还没有证明原购房资金来源、共同产权份额、税费真实性、后续资金轨迹或跨境转移可行性。先算净额,再找证据;不要从成交价直接跳到投资款。
官方来源与复核说明
以下编号与正文相对应。链接用于读者继续核查,政府公开表格及规则无需向本网站付费取得。材料清单、工作表、算式和教学案例为本文的整理工具;案例均为虚构,不是已获批案件,也不代表成功率。
[1] 美国法典:8 U.S.C. §1153(b)(5)。重点为(C)投资额、(D)资本定义、(L)资金来源及赠与/借款资料。可读取的GovInfo法典底本用于核对条文,并与本次检索所得USCIS资料交叉核对。
GovInfo:8 U.S.C. §1153
[2] USCIS Policy Manual,Volume 6,Part G,Chapter 2;I-526E官方说明。用于核对移民投资人资金要求及递交入口。部分USCIS网页在本次抓取中受访问限制,相关核心法律结论以可读取法条和原始文件交叉核验;提交当天仍须检查表格版本、说明和最新政策,不将检索摘要视为完整表格审读。
USCIS:Immigrant Petition Eligibility Requirements
USCIS:I-526E
USCIS:I-526E Instructions PDF
[3] USCIS,PA-2026-05,2026年8月5日,Evidence, Requests for Evidence, and Notices of Intent to Deny。已核对原始政策文件,重点为初始证据、是否先发RFE/NOID、回应期限及部分回应。以下是AILA公开保存的USCIS原文副本,不是将协会解读当作法律原文。
USCIS政策文件原文副本(AILA公开存档,4页)
[4] 8 CFR 103.2(b)。重点为递交时资格、原始证据缺失、次级证据和宣誓书、完整翻译及RFE/NOID。
eCFR:Submission and adjudication of benefit requests
[5] 国家外汇管理局:个人购汇真实申报及禁止行为。本篇引用其公开规则说明和申请书;不是为任何个人确认具体汇出资格或可用渠道。实际业务以办理时规则和真实情况为准。
国家外汇管理局天津市分局:个人外汇管理问题解答
国家外汇管理局辽宁省分局:个人购汇申请书及填报说明
[6] 《中华人民共和国公司法》(2023年修订)。重点为第3条公司独立财产、第210—212条利润分配及相关责任。中国内地公司场景使用,不能直接套到其他法域公司。
官方公开全文:中华人民共和国公司法
[7] IRS:Determining an individual’s tax residency status。用于核对税务居民身份与移民身份的区别。
IRS:个人税务居民身份
[8] IRS:Gifts from foreign person。重点为相关美国人士收到境外赠与、关联赠与人合并、Form 3520独立申报及期限。
IRS:境外赠与及Form 3520
[9] IRS:U.S. citizens and resident aliens abroad。用于海外收入与美国申报义务的一般提示,不用于计算具体家庭税额。
IRS:美国公民及税务居民的海外税务
[10] FinCEN:Report Foreign Bank and Financial Accounts。重点为FBAR相关身份、境外账户利益或签字权及合计金额门槛。
FinCEN:FBAR官方说明
[11] IRS:Foreign Account Tax Compliance Act (FATCA)。供进一步核对境外金融资产与相关申报;不以FBAR判断替代Form 8938判断。
IRS:FATCA与相关个人申报入口
[12] Federal Register,2026年7月2日,文件2026-13392,EB-5 Reform and Integrity Act of 2022; Ensuring the Integrity of the EB-5 Program; Automatic Revocation of Petitions for Immigrant Classification。该文件明确标记为拟议规则(Notice of proposed rulemaking);本篇没有把其中拟新增内容当作已生效要求。后续发布或再版时,应核对该程序是否产生最终规则及其生效安排。
GovInfo:拟议规则原文PDF