怎样核对损失、补充材料并推进理赔?
北美华人网|住房难题解决手册|第17篇|加州版
事实核验:2026年9月24日 | 版本:1.0
房子已经开始拆墙、烘干,保险公司的第一张支票却远低于维修报价。此时最容易做错的事,是把所有差额都叫作“少赔”,然后反复要求对方提高总额。
先把差额拆开:哪些损失被认为不承保,哪些维修项目漏算了,哪些钱只是扣了自付额或暂扣折旧。三类问题,需要三套不同的证据。 首笔赔款可能只是预付款,并不当然代表最终结算;但签署最终和解文件是另一回事。〔01〕
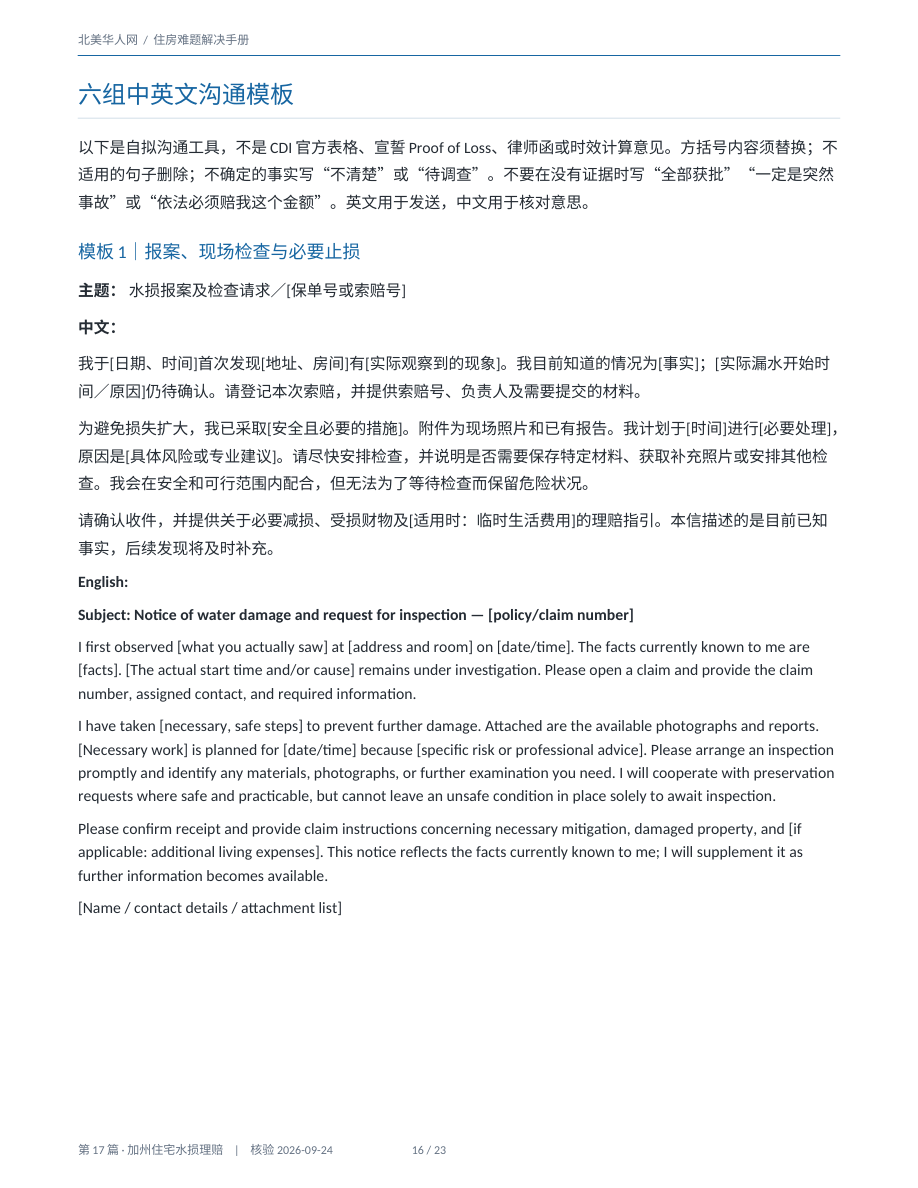
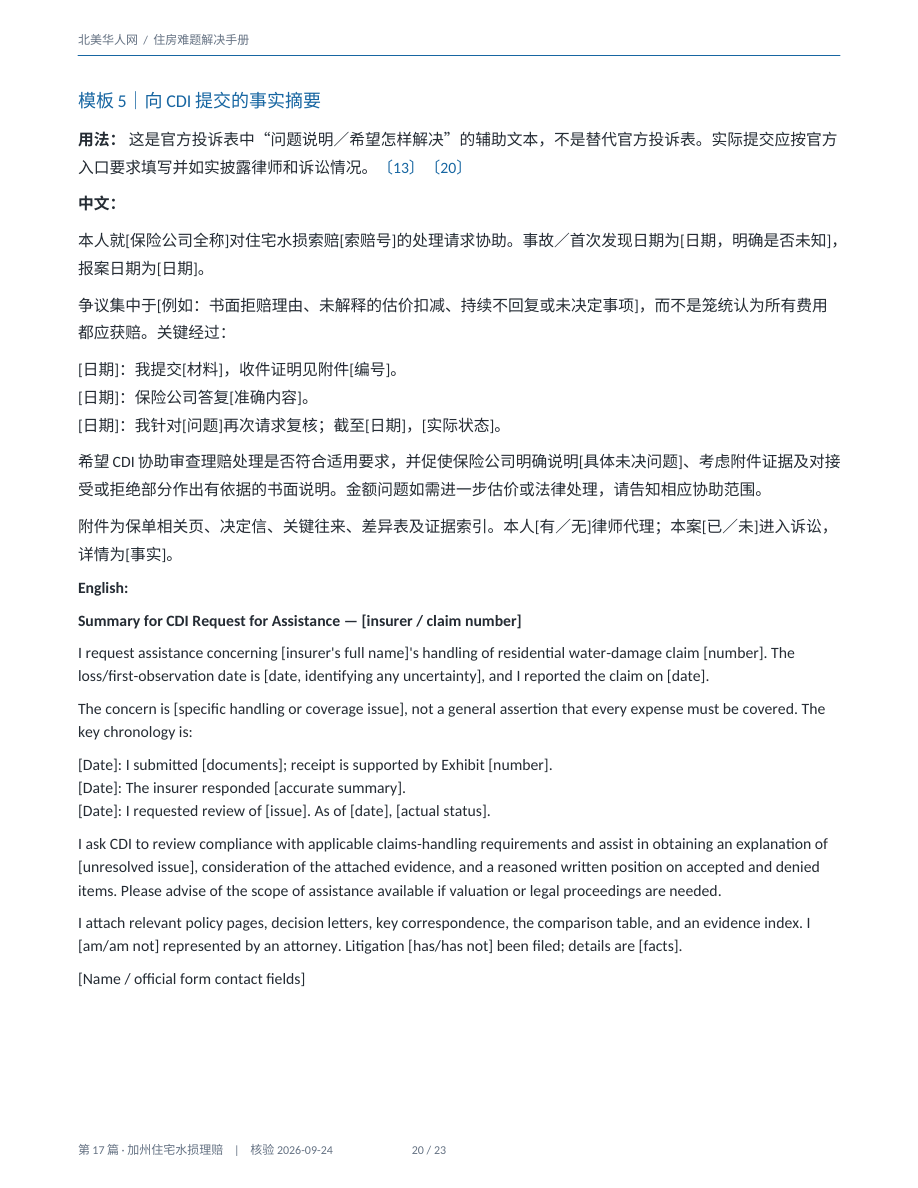
本篇提供完整核账算例、补充理赔材料包、四张可复制工作表和六组中英文沟通模板。目标是让你能够指出:争议发生在什么项目、涉及多少钱、依据哪份证据、要求保险公司作出什么具体回应。
使用范围与限制
适用于加州普通自住房,主要处理住宅保险下的非灾害性室内水损。例子围绕管线、接头或家电供水部件漏水;是否承保仍取决于损失事实、事故发生时的保单和附加条款。本文不代替洪水保险、山火重建、出租房商业保险或公寓总保单与业主保单之间的责任分析。所有金额与案例均为教学模拟,不是报价、赔付承诺或真实成功案例。本文未经过加州保险律师或持牌理赔专业人士审读,不构成个案法律意见。
先看:哪些事不能等到争议解决后再做
有触电、天花板坍塌、污水或结构危险时,先离开危险区域并联系相应应急或专业人员。 不要为了拍照涉水操作电器,也不要自己拆开可能带电的墙面。
在安全条件下尽快控制水源、通知保险公司、记录现场并安排必要的防止损失扩大的措施。EPA建议尽可能在水损后24—48小时内干燥受影响区域,以减少霉菌问题;这是防霉建议, 不是保险报案的法定宽限期,也不是所有工程必须48小时完工的要求 。〔11〕〔12〕
已经收到拒赔信、宣誓损失证明要求、询问笔录通知或期限提醒的,先登记截止日期。 不要等本文全部读完,也不要等保险公司“再回一次邮件”才处理期限。特别是涉及宣誓询问(Examination Under Oath,EUO)、重大事实争议或可能即将到期的起诉期限,应及时咨询加州保险律师。〔09〕
先判断你卡在哪一步
| 你看到的情况 | 真正需要核对的问题 | 先读哪里 |
|---|---|---|
| 写着“长期渗漏”“不承保”,全部或部分拒赔 | 原因证据、除外条款及其适用解释 | 第2节、第7节 |
| 同意赔,但报价比修复公司低很多 | 维修范围、数量、材料、单价与必要工序 | 第3节 |
| 核定维修额看起来合理,到手却少了一截 | 自付额、折旧、预付款及收款人 | 第4节 |
| 房子不能住,住宿餐费没人说清 | 使用损失保障、必要增加额、期限与凭证 | 第5节 |
| 不停让补材料,却不作决定 | 已提交什么、仍缺什么、适用的回复和决定期限 | 本页期限表、第6—7节 |
四种“时钟”,不能混成一个期限
以下是一般住宅理赔中需要核对的加州规则。 日历日包括周末,不等于工作日;具体起算、例外及适用保单仍须核实。
| 时钟 | 一般规则或风险 | 你要留下什么 |
|---|---|---|
| 报案与沟通回复 | 一般须及时、最迟15个日历日确认报案并开始调查;对合理期待回复的沟通,一般也须在15个日历日内回应。〔03〕 | 报案号、送达时间、问题原文 |
| 接受、拒绝或继续调查 | 收到“proof of claim”后一般最迟40个日历日作全部或部分决定;需要更多时间须说明,再一般每30个日历日提供继续调查通知。〔04〕〔05〕 | 支持损失的材料、收件确认、延迟理由 |
| 已接受部分的付款 | 在接受全部或部分索赔,并在必要时收到适当签署的文件后,一般最迟30个日历日付款或履行;存在保单等待期等例外。〔04〕 | 接受日期、金额、付款条件及记录 |
| 你自己的证明、重置和起诉期限 | 这三项各自独立,不能因保险公司仍在处理就全部视为顺延。〔08〕〔09〕 | 保单条款、书面要求、首笔ACV付款日、延期确认 |
40天不一定从第一通电话开始,也不应被简单理解为“等我交完对方想要的所有东西才开始”。 法规中的 proof of claim 是能够合理支持损失规模或金额的证据,可能来自你的提交,也可能来自保险公司自己的调查;它不等同于特定名称的宣誓 Proof of Loss 表格。不要把15、40、30天相加,得出一个适用于所有案件的最终赔付期限。〔03〕〔04〕〔05〕
关于你自己的期限,要特别记住:适用的重置成本保障下,一般完整重置成本申领期限不得短于 首笔实际现金价值款支付后12个月 ;满足法定善意、合理努力及不可控延误等条件时,可能有六个月延期权利。§2071的标准火险格式还写有损失后60天提交宣誓损失证明、损失起始后12个月起诉等表述;实际住宅保单的要求、对水损的适用及暂停计算问题可能不同,不能直接自行套算。 不要把补领折旧的12个月,当作提交任何材料或起诉都还有12个月;也不要自行假定投诉、协商或重新开案一定暂停时效。 〔08〕〔09〕〔10〕
免费官方入口
保险公司不给明确解释、持续不回复或拒赔依据存在疑问,可联系 加州保险厅(CDI),1-800-927-4357 ,或通过其“Getting Help”页面进入消费者投诉中心。遇到临近期限的法律争议,投诉不能替代及时取得法律意见。官方入口和原始法规列在文末,均无需购买本文才能使用。〔13〕
阅读顺序: 先保全现场 → 分清承保与估价 → 核账 → 整理补充包 → 按争议类型升级。不要直接从“投诉模板”开始。
官方资料与核验说明
核验日期:2026年9月24日。 法律条文以California Legislative Information公布文本为主要依据;理赔规定通过CDI法规索引及Cornell LII转载条文查阅,并与CDI住宅理赔指引、相关说明交叉核对。CDI法规索引所链接的部分Westlaw全文在本次检索中未能直接打开,因此保留官方索引和可读取的法规转载链接,不将转载网站表述为州政府官网。
2026年度通知中同时包含普通住宅与州紧急状态规则;本文只引用与本篇范围相关的内容,没有把灾害专属的36个月等期限普遍套用于普通水损。保单生效、续保及损失发生时间可能影响适用规则。
以下链接可点击打开。正文的编号对应同号来源。模板与工作表为原创整理,不是官方出具的法律文件;官方原文为英文,中文解释不是政府认证译文。
〔01〕 California Department of Insurance|Residential Property Claims Guide。 报案、减损、估价、阶段付款、房贷方、争议与投诉的一般指引。版本标示2025年2月28日。
〔02〕 California Department of Insurance|Residential Insurance: Homeowners and Renters。 保障类别、水损相关除外及保单阅读。本文不以该综合指南取代现行法条计算ACV或灾害期限。
〔03〕 10 CCR §2695.5|Duties upon Receipt of Communications。 报案确认、合理沟通回复及协助要求。链接为Cornell LII法规转载;官方索引见〔17〕。
〔04〕 10 CCR §2695.7|Standards for Prompt, Fair and Equitable Settlements。 书面拒赔、一般40日决定、延迟通知、已接受部分付款及其他处理规则。链接为Cornell LII法规转载。
〔05〕 10 CCR §2695.2|Definitions。 特别参阅notice of claim与proof of claim定义。链接为Cornell LII法规转载。
〔06〕 10 CCR §2695.9|Additional Standards Applicable to First Party Residential and Commercial Property Insurance Policies。 估价、承包商、合理一致外观及折旧;特别参阅(a)、(d)、(f)。链接为Cornell LII法规转载。
〔07〕 California Insurance Code §2051。 实际现金价值及合理物理折旧的法定计算基础。
〔08〕 California Insurance Code §2051.5。 重置成本、首笔ACV后的一般最低期限、符合条件的延期及灾害特别规则。已核对2026年现行条文。
〔09〕 California Insurance Code §2071。 标准火险条款;损失资料、完整保单、估价程序、证明及起诉期限等。具体住宅保单适用须结合条款和法律判断。
〔10〕 California Department of Insurance|2026 Annual Notice: Significant California Laws Pertaining to Residential Property Insurance Policies。 2026年1月9日发布;重点对照第2—3页关于ACV、RCV、一般及灾害期限的区分。
〔11〕 U.S. Environmental Protection Agency|A Brief Guide to Mold, Moisture and Your Home。 水分控制、24—48小时干燥建议、检测与污染处理边界;页面标示2026年2月更新。
〔12〕 U.S. Environmental Protection Agency|Mold Cleanup in Your Home。 污水、大面积问题及空调系统污染时的专业处理提醒;页面标示2026年6月更新。
〔13〕 California Department of Insurance|Getting Help。 官方消费者投诉中心及免费咨询热线1-800-927-4357;电子投诉从本页进入。
〔14〕 Contractors State License Board|Check a License。 核实加州承包商执照及相关状态。
〔15〕 California Department of Insurance|License Status。 核实保险从业人员及公共理赔师执照。
〔16〕 California Department of Insurance|Don’t Get Scammed After a Disaster。 本文仅采用核实身份、合同及专业服务费用的通用提醒,不将灾害招揽限制套用于普通漏水。
〔17〕 California Department of Insurance|Fair Claims Settlement Practices Regulations。 加州公平理赔规则官方索引,可进一步进入现行法规入口。
〔18〕 California Department of Insurance|Guide for Adjusting Property Claims in California After a Major Disaster(2024)。 本文仅用第19—21页等与现行法规一致的一般估价、人工折旧及付款规则作交叉核对,不套用其中灾害特别规则。
〔19〕 California Insurance Code §2060。 特别参阅(a):提出ALE索赔后,保险公司提供其认为可能承保项目的清单;其他款中的灾害期限不作为本文普通漏水的一般规则。
〔20〕 California Department of Insurance|Request for Assistance,非医疗保险申请表。 2024年10月修订;用于核对投诉信息、材料分享、律师及诉讼披露和隐私提示。建议优先使用〔13〕的电子入口。
使用说明:这是一般信息与办事工具,不保证承保、赔款金额或处理结果。示例中的事实、报价和时间均不替代读者自己的证据;所有签字、宣誓、授权、和解和期限问题,应在理解适用后再处理。表格和模板可从网页复制或打印。