北美华人网|住房难题解决手册 · 第19篇
加州版 · 洛杉矶县办理示例
规则与入口核验:2026年9月24日|版本:1.0
本文解决的任务: 核对住宅计税估值,判断是否存在有证据支持的下调空间,整理可比成交,向估值官申请复核;必要时,在期限内提交正式申诉并准备听证。
适用范围: 以普通住宅的年度市场价值下降复核,即 Decline in Value / Proposition 8,为主。购买、继承、加建触发的新基年估值,补充估值、漏评追补、灾损重估和免税资格争议,只作分流提醒,不应直接套用本文的年度申诉日期。
阅读限制: 这是依据官方公开材料编写的办事指南,不是对某套房屋的估价意见、法律意见或减税承诺。本稿未经过加州律师或持牌估价师独立复核。所有演算房屋、成交价格和调整参数均为明确标注的虚构教学数据,不是市场调查结果。不要将示例作为自己的申诉证据。
阅读导航
- 先看结论:房价跌了,不等于房产税一定能降
- 一、先拿出税单:确认你在争哪一个数字
- 二、先判断是否值得做,再花钱买报告
- 三、怎样找可比成交:先找对房,再核对价格
- 四、完整演算:从六笔候选,得出一个能解释的主张
- 五、证据包怎么装:每一页回答一个问题
- 六、两条线同时管理:估值官复核与正式申诉
- 七、收到听证日期后,倒排材料和送达
- 八、听证怎样讲:把结论、证据和局限分开
- 九、决定出来以后:退款、错账和下一年要分别处理
- 十、可直接改写的沟通与听证模板
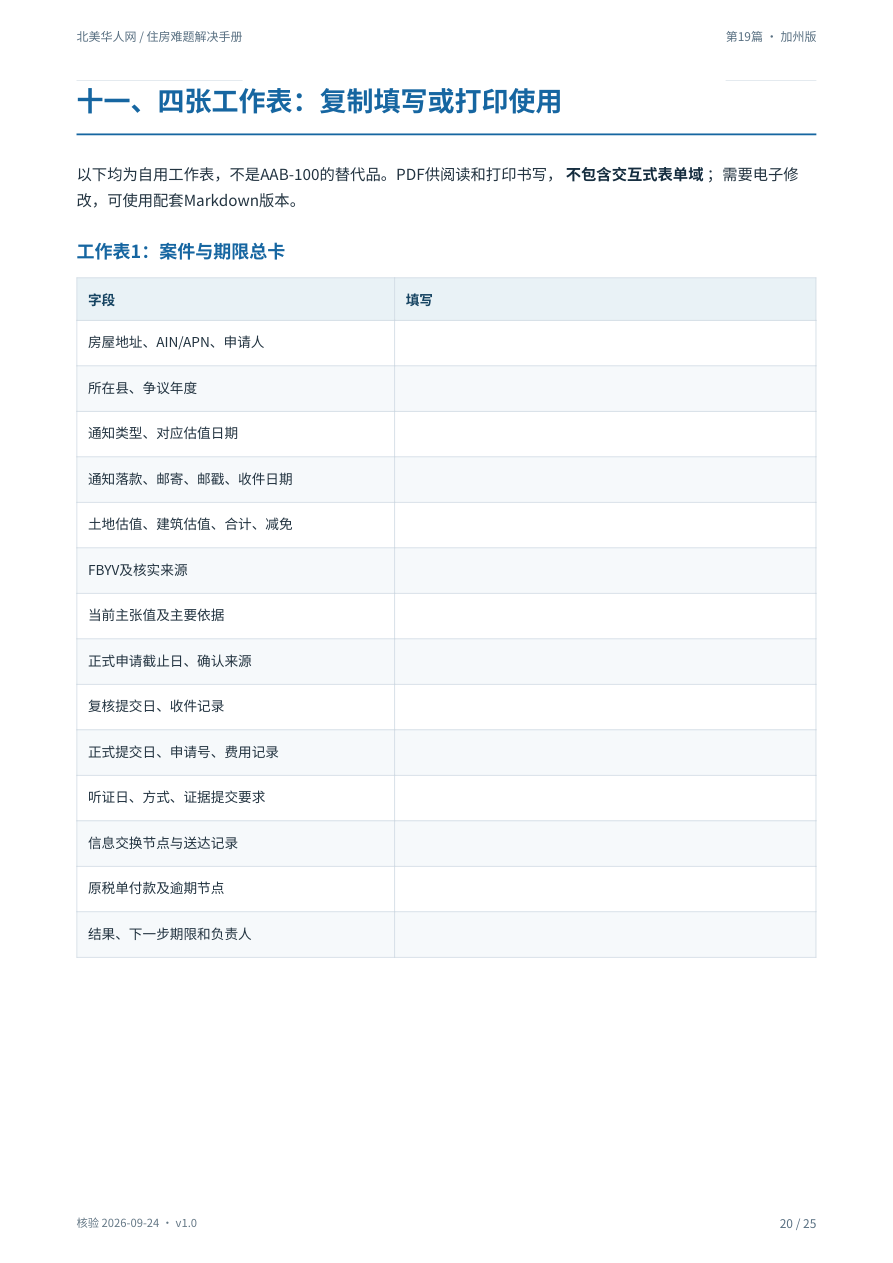
- 十一、四张工作表:复制填写或打印使用
- 官方来源、联系入口与更新说明
先看结论:房价跌了,不等于房产税一定能降
你要证明的不是“我买贵了”“今年很难负担”或“邻居交得少”,而是: 在适用的估值日期,你这套房屋的市场价值,低于依法应采用的计税估值。 对于没有另行触发重估的普通年度估值,加州通常在“按法定规则逐年调整的基年价值”和“当年1月1日市场价值”之间取较低者;具体法定例外另论。[1]
这意味着:房子从市场高点150万美元跌到120万美元,但你的法定调整后基年价值只有70万美元,不能仅凭这次跌幅要求按更低价格计税。相反,当前计税估值112万美元,而1月1日的可靠成交证据支持约100万美元,就值得继续核查。这里的金额只是算例,不代表任何地区的实际房价。
2026年洛杉矶县读者,先记住这几件事
| 事项 | 已核实的规则或行动 |
|---|---|
| 本文年度示例 | 2026–2027财政年度,普通年度市场价值判断以2026年1月1日为基准。[2] |
| 正式年度申诉窗口 | 洛杉矶县通常为7月2日至11月30日;2026年申报门户已明确列出2026年11月30日截止。不要把这个日期用于其他县或其他类型通知。[12][13] |
| 申请费用 | 每份申请46美元,不可退;经济困难者可按县府要求同时申请费用豁免。不是按降税结果收费。[12] |
| 等估值官回复 | 不会替你保留正式申诉期限。 复核和正式申诉是两条不同流程。[3] |
| 等申诉结果 | 仍要按原税单要求及时缴税。 不要自行扣减预计能退的钱。[4] |
| 结果风险 | 委员会可以降低、维持,也可以提高估值。不能把申诉当成“只有收益、没有风险”。[9] |
如果手里是标着 Supplemental、Escape、Roll Change、Calamity 的通知,先跳到第一节核对类型,不要等到11月。
官方办理入口,免费保留
洛杉矶县估值官复核说明: Decline-in-Value Review。房屋基础资料从Assessor Portal查询。入口为动态网站;具体字段、当年受理方式和所需材料,应以打开后的县府页面及工作人员回复为准。
正式申诉: Assessment Appeals 在线申请门户;纸质表格、费用豁免和指南从AAB 官方资源页进入。不要把向估值官发邮件、购买第三方服务或注册听证系统,误认为已经正式递交。
听证资料系统: Assessment Appeals Portal(AAP)。它用于案件和听证文件管理,与上面的在线申请入口不同。[17]
一、先拿出税单:确认你在争哪一个数字
1. 把四个数字分开
基年价值(Base Year Value) 是建立估值基准时的价值; 调整后基年价值(Factored Base Year Value,简称FBYV) 是按法定年度调整计算后的数值。市场价格、FBYV、税单上的本年估值,不是同一个东西。年度市场价值下降减免属于暂时下调,并不永久重设原来的基年。[1][2]
实际核对时,抄下以下信息;账单上没有的,向估值官询问,不要自己倒推。
| 字段 | 从哪里核对 | 容易犯的错误 |
|---|---|---|
| AIN / APN、房屋地址 | 税单、估值通知、县府房屋记录 | 同一房主有多套房,抄错地块编号 |
| Roll Year / Fiscal Year | 本次税单或通知 | 把2025–26税单拿来争2026–27估值 |
| Land、Improvements、合计估值 | 税单或估值通知 | 只拿建筑价值和整套房的成交价比较 |
| Exemptions、净计税值 | 税单对应栏目 | 把减免后的净额与减免前估值混为一谈 |
| FBYV与是否已有Prop 8下调 | 估值官记录或书面解释 | 房屋已获暂时下调,却把本年值当成永久基年 |
| 从价税与Direct Assessments | 税单税率及收费明细 | 以为税单上所有收费都会随估值下降 |
洛杉矶县年度税单说明区分估值、减免、税率和直接收费;其中不少 Direct Assessments 不是依据房屋估值计算的,不能把它们一起按降幅打折。[19]
本篇讨论市场价值时,默认使用 同一估值日期、同一地块、土地加建筑的整体价值,以及一致的减免前口径 。例如“土地62万+建筑50万=112万”,不能因为建筑旧,就把整套房的市场价值直接写成50万。
2. 用通知名称分流,不凭感觉选择表格
| 你遇到的情况 | 应先核实的路径 |
|---|---|
| 普通年度估值高于1月1日市场价值 | 本文主线:Decline in Value复核及Regular Assessment正式申诉 |
| 刚过户、继承或加建后出现新估值 | 核对Change in Ownership / New Construction、估值日期及是否为Supplemental;不能只用年度跌价理由代替 |
| 收到漏评追补或估值更正通知 | 核对Escape / Roll Change及通知专属期限 |
| 房屋遭受火灾等突发损害 | 先核对灾损重估程序;不是直接套用普通年度跌价申请 |
| 漏了自住减免、税单重复付款、固定收费错误 | 分别联系对应部门;市场估值申诉不是所有税单问题的总入口 |
洛杉矶县补充估值、漏评等申诉通常涉及 60天 窗口,但应从哪份通知、邮寄日、邮戳或适用税单起算,取决于具体类型与适用规则。保存通知和信封,尽快请书记员确认, 不要认为等下一张税单就能自动重启期限 。[6][12]
新基年估值还可能存在其他年度申诉机会,但它与本次补充税单能否及时争议、过去税款能否退回不是同一问题。本文不提供这类案件的个别期限结论。
官方来源、联系入口与更新说明
来源清单
全部为加州或洛杉矶县官方来源。链接文字可点击;PDF可直接打开相应网页。核验日期为2026年9月24日,不代表网站、表格或程序之后不会变化。
[1] 加州《Revenue and Taxation Code》§51。 法条原文。用于FBYV、市场价值取低、年度审查及法定例外。
[2] BOE:Decline in Value。 官方概览。用于1月1日估值、暂时下调的基本机制。
[3] BOE:Decline in Value FAQ。 官方问答。用于复核与申诉期限、次年恢复及年度处理。
[4] BOE:Assessment Appeals FAQ。 官方问答。用于申诉期间缴税、退款请求、书面认定及后续程序提醒。
[5] Property Tax Rule 4:The Comparative Sales Approach to Value。 官方规则PDF。用于比较法及差异调整原则。
[6] Property Tax Rule 305:Application。 官方规则PDF。用于申请有效性、类型、期限及递交规则。
[7] Property Tax Rule 305.1:Exchange of Information。 官方规则PDF。用于交换资料内容、30天/15天节点及材料范围。
[8] Property Tax Rule 321:Burden of Proof。 官方规则PDF。用于一般与符合条件自住住宅的举证责任。
[9] Property Tax Rule 324:Decision。 官方规则PDF。用于决定范围、估值日后90天可比成交限制及本房成交例外。
[10] Property Tax Rule 326:Reconsideration and Rehearing。 官方规则PDF。用于决定后有限更正或程序性处理的边界。
[11] BOE Publication 30:Residential Property Assessment Appeals。 官方指南PDF。本次公开链接版本为2020年2月;程序细节同时对照现行规则与县府资料,不能只看旧册。
[12] 洛杉矶县:Assessment Appeals Information。 官方办事说明。用于年度窗口、通知类型、46美元申请费、书面认定费用及联系方式。
[13] 洛杉矶县Assessment Appeals在线申请门户。 正式申请入口。本次核验时明确显示2026年11月30日年度截止日期。
[14] 洛杉矶县AAB Resources。 官方表格与指南目录。获取当时有效的申请表、豁免、听证及系统资料;优先从此进入,避免保存的旧附件失效。
[15] 洛杉矶县AAB-100/BOE-305-AH,Rev.12(05-24)。 官方表格PDF。用于各栏说明、不要附听证证据及相关选项;以资源页以后更新的版本为准。
[16] 洛杉矶县How to Prepare for Your Assessment Appeal Hearing。 官方听证指南PDF。文件标注2024-05-20修订;用于成交资料、听证、听证官建议与书面协议。
[17] 洛杉矶县Assessment Appeals Portal User Guide。 官方AAP用户指南PDF。用于工作日上传期限、数字化协助、文件命名及隐私处理;当案通知和后续公告须另核对。
[18] 洛杉矶县AAB Rules。 官方地方规则PDF。资源页当前仍链接封面标注2010年采纳的文本;仅作补充,不能据其旧金额覆盖较新表格或州规则。
[19] 洛杉矶县Annual Secured Property Tax Bill说明。 税单栏目解释。用于估值、减免、从价税及Direct Assessments的区分。
[20] 洛杉矶县Property Tax General FAQ。 官方综合问答。用于估值争议、税单问题与退款承办分流。
[21] 洛杉矶县Property Tax Contact Us。 官方联系方式。用于重新核对估值官、审计长与收税部门联系方式。
[22] 洛杉矶县Assessor:Decline-in-Value。 估值官复核入口。动态网页,本稿不声称已验证登录后提交过程。
[23] 洛杉矶县Assessor Portal。 房屋资料入口。用于地块基础记录查询;实际可见资料以打开后的系统为准。
[24] Property Tax Rule 313:Hearing Procedure。 官方规则PDF。用于听证中的证据提出、询问与程序要求。
[25] Property Tax Rule 308:Request for Findings。 官方规则PDF。用于书面认定的请求与缴费时间。
[26] 加州《Revenue and Taxation Code》§1606。 法条原文。用于正式信息交换及模板中的必需资料。
联系谁:不要把三个部门混在一起
估值官Assessor: 询问房屋资料、FBYV、年度市场价值复核。洛杉矶县公共服务电话 (213) 974-3211 ,邮箱 helpdesk@assessor.lacounty.gov 。[21]
Assessment Appeals Board书记员: 询问正式申请、状态、听证及程序要求。电话 (213) 974-1471 ,邮箱 aaboffice@bos.lacounty.gov 。询问邮件不等于已按规则正式递交。[12][17]
Auditor-Controller及收税部门: 估值减少后的退款、重复付款等按问题类型分流,从县府综合FAQ及联系页进入。不要仅凭本文就把所有退款问题发给同一窗口。[20][21]
更新与专业协助
本篇准确性取决于所引官方材料、适用类型和具体通知。每次使用前,至少重新确认 申诉年份、估值日期、房产所在县、正式截止日、最新表格、费用、听证资料要求 。当前年份的页面优先于搜索到的旧年度表格;如果材料冲突,向县府取得针对本案的明确说明并保留记录。
出现多年度、新基年、继承或产权结构、复杂出租物业、重大损坏、未许可施工、大幅估值上调风险,或准备走司法程序时,应让具备相应资格的专业人士审查。这里的模板和演算只帮助你把事实整理清楚,不代替他们对个案的判断。
资料边界: 本文核查了官方公开页面、表格和规则;未登入个人税务账户、未提交任何申请、未取得实际房屋成交档案,也未进行个案估价。虚构案例没有隐含的真实当事人或房产。下载文件不代表获得县府认可或专业代理服务。